


目前美国通胀回升、经济增速显著减缓,美联储持续加息收紧货币政策,就业市场陷入“低失业率、弱就业增长、实际薪资下降”的结构性困境。
多项数据显示,美国实际利率持续承压、经济边际走弱,宏观基本面正迎来关键转折点,为中期选举带来重要的经济变量。
政策推动通胀回升,物价压力显著上升
高通胀是当前美国经济最突出的问题,也是影响实际利率、压缩居民收入的核心因素。
数据显示,美国当前通胀率达到3.4%,高于拜登卸任时的3.0%,物价上涨趋势彻底打破了此前的稳定格局。
此次通胀并非短期波动,而是由特朗普的两大政策直接推动:对华加征关税推高工业品与消费品进口成本,而伊朗冲突引发的能源价格上涨,直接带动全美能源价格飙升。
民生消费品价格全面上涨,居民生活成本大幅上升。
过去一年,美国燃油价格激增52%,牛肉、海鲜、咖啡、电力等日常消费品价格涨幅普遍在3.8%-7.2%之间,全国汽油均价上涨至每加仑4.47美元。
在物价全面上涨的背景下,居民薪资增长无法追赶通胀,实际收入持续下降,购买力明显削弱。
为应对持续高企的通胀,美联储开启持续加息周期,市场名义利率不断攀升。
这一趋势不仅推高了实体经济的融资成本,也增加了居民房贷、消费贷的负担,直接抑制市场消费与投资活力。
民众的真实感受印证了经济困境,73%的美国人认为当前经济状况一般或糟糕,71%的选民对特朗普政府的生活成本管理政策表示不满。
就业市场结构性疲软,岗位质量明显下滑
在利率收紧、通胀高企的大环境下,美国就业市场呈现明显分化,表面稳定的失业率掩盖了就业增长的核心问题,整体岗位质量明显下滑。
目前特朗普第二任期美国失业率维持在4.1%,看似延续充分就业状态,与拜登执政末期基本持平,但与历史数据相比,这一失业率高于艾森豪威尔、克林顿、尼克松等时期的就业低位,就业市场整体韧性下降。
就业岗位增长的大幅减少,是就业市场疲软的核心体现。
数据显示,特朗普再度执政以来,美国月均新增就业人数仅为4.3万人,不到拜登执政最后两年14.5万人的三分之一,就业吸纳能力显著下滑。
值得注意的是,特朗普主张的“通过关税提振制造业”的核心经济政策未能奏效,任期内美国制造业流失3.5万个岗位,实体经济核心岗位持续减少,产业复苏目标落空。
尽管最新数据显示单月新增16.2万个就业岗位出现短期回升,但属于阶段性波动,难以扭转结构性疲软的趋势。
总体来看,当前美国就业增长主要集中在服务业等轻资产领域,制造业、实体经济岗位持续低迷,就业质量不高,难以支撑经济长期复苏。
白宫与学界观点分歧,经济冷暖判断不一
面对通胀高企、就业疲软的经济现状,白宫与主流智库、经济学家对经济形势的看法存在明显差异。
白宫发言人德赛试图淡化经济困境,将通胀波动归因于伊朗冲突带来的短期市场扰动,并以牛肉、处方药、车险等品类价格短期回落为依据,宣称政府定向调控政策已取得成效。
在就业方面,白宫否认岗位质量下滑的质疑,称拜登时期就业增长依赖政府财政扩张带动的低效公共岗位,而本届政府通过减税降规,重点发展可持续的私营部门就业,夯实经济长期基础。
学界普遍对当前经济形势持谨慎甚至悲观态度。
美国企业研究所分析师斯特林指出,当前美国经济呈现出典型的“冷热不均”:低失业率和私营投资增长体现出一定市场韧性,但高通胀持续侵蚀居民薪资与收入,成为压制经济复苏的主要阻力。
进步派智库基层协作组织主席欧文斯更是直言美国经济已陷入困境,她认为美联储持续加息政策在民众已经承受高生活成本和高信贷成本的背景下,进一步加重家庭负担、抑制消费与楼市活力,使普通民众的经济状况日益恶化。
数据也显示民众信心下滑,目前仅28%的美国人认可特朗普的经济政策,共和党内部对经济的正面评价从年初的72%暴跌至29%。
经济虚假复苏风险显现,增长基础极不稳定
业内分析认为,当前美国经济的短期韧性存在严重的结构性问题,并非真实、可持续的复苏,完全依赖两大特殊支柱勉强维持。
其一,人工智能产业成为唯一核心增长点,持续拉动GDP增速、企业投资与美股行情,支撑美国经济基本面。
但该领域当前面临监管趋严、安全争议、资本市场避险情绪升温等多重不确定性,增长稳定性持续下降,难以长期支撑宏观经济。
其二,美国消费市场呈现严重两极分化,经济韧性完全依赖高收入群体。
全美前10%高收入人群贡献了近半数的居民消费支出,而底层50%低收入群体因通胀压力消费能力大幅萎缩。
这种失衡的消费结构意味着美国内需增长基础极其薄弱,经济复苏缺乏全民支撑。
更关键的是,当前美国经济困境属于典型的“政策自导型”困局。
耶鲁预算实验室与穆迪数据显示,特朗普的关税政策、伊朗冲突引发的能源涨价,将使普通美国家庭年度额外支出增加1000至1100美元。
这类由政策引发的通胀具有长期性、顽固性,进一步压缩美联储货币政策调整空间,使得实际利率与就业市场的修复难度大幅提升。
经济拐点初现,中期选举迎来民意考验
从核心增长指标来看,美国经济动能下滑趋势明确。
今年第二季度美国GDP增速仅为1.5%,不仅远低于肯尼迪、里根时期6%以上的年增速,也低于拜登任期最后半年2.7%的增长水平。
叠加顽固通胀、高企的市场利率、疲软的就业增长,美国消费者信心跌至密歇根指数74年统计史上的次低位,市场悲观情绪全面蔓延。
当前美国经济已处于重要拐点:实际利率低位承压限制政策空间,就业市场结构性问题持续暴露,政策推动的通胀难以快速缓解,虚假的经济韧性随时可能瓦解。
随着11月中期选举临近,选民对物价、就业、收入的真实感受,将直接影响选举格局,同时重塑美国短期经济政策走向与市场预期。
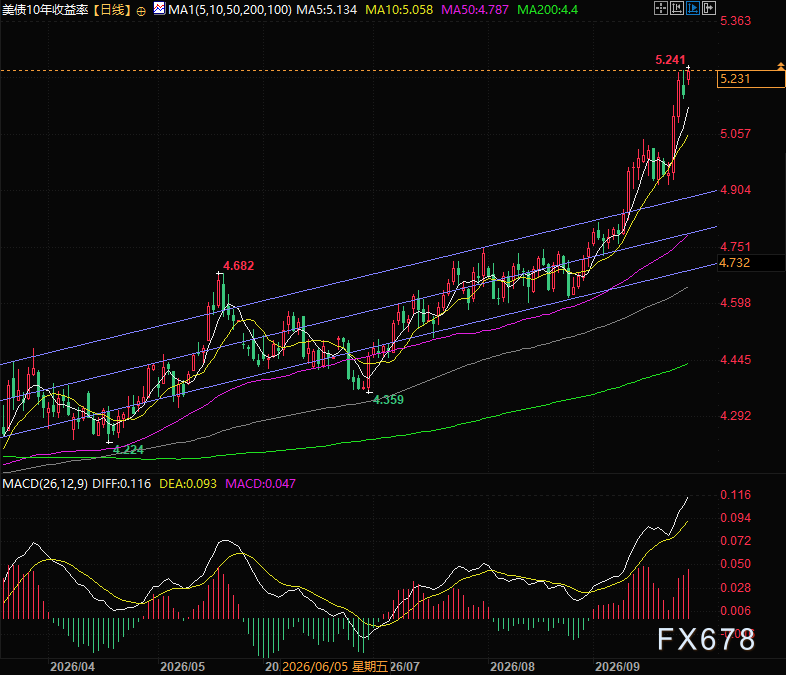
(美国10年期国债收益率日线图,来源:易汇通)
北京时间21:24,美10年期国债收益率现报5.241/242。







