


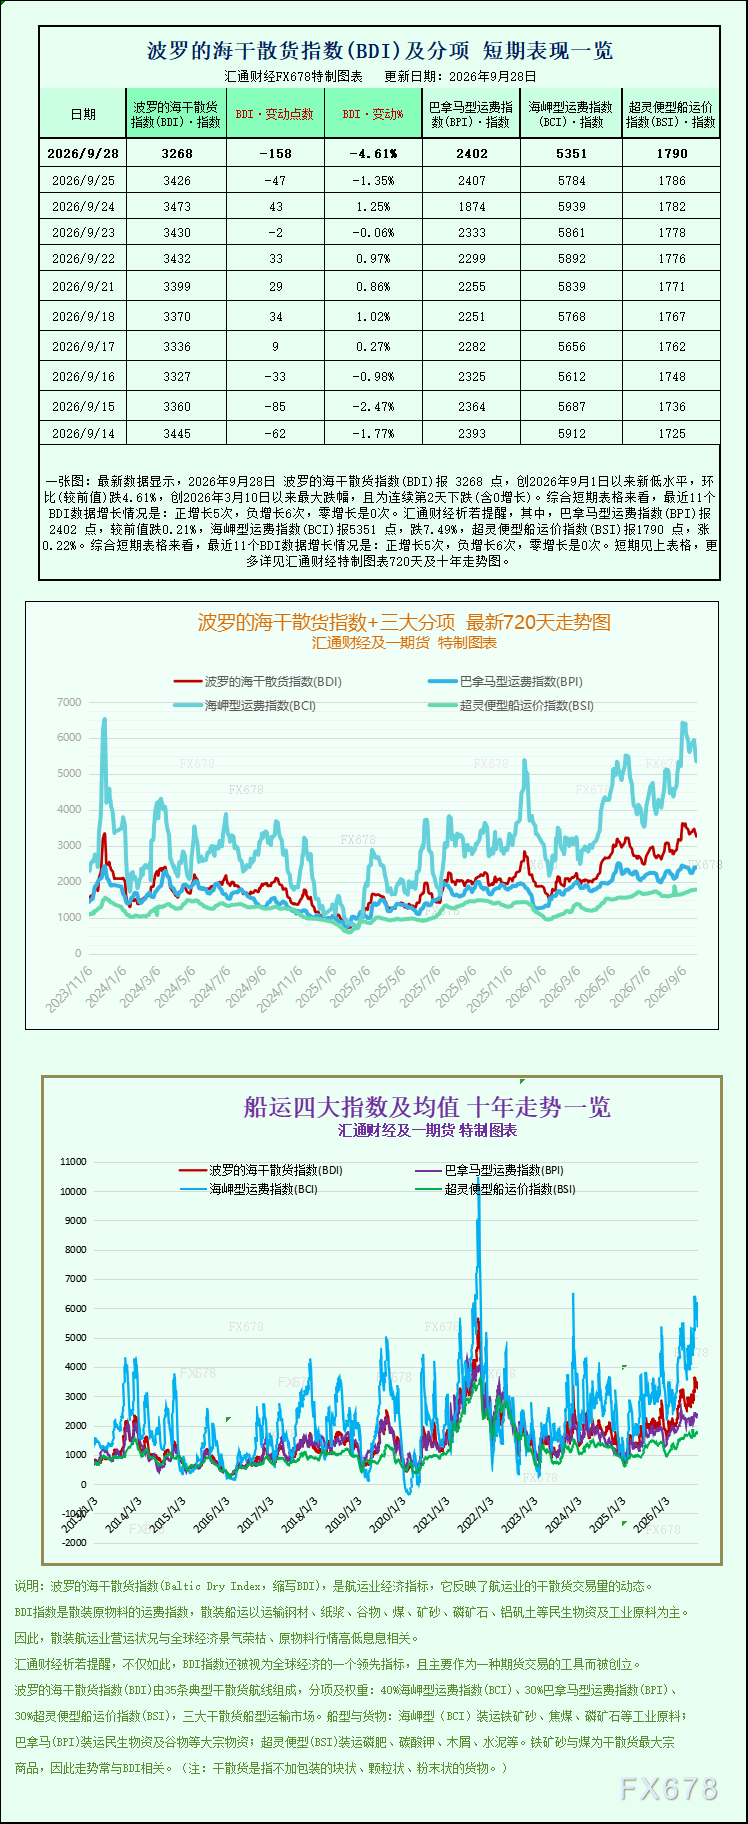
本周一,国际干散货航运市场出现明显调整,波罗的海干散货运费指数大幅下挫,主要受大型散货船运价急剧下滑影响,指数收盘点位回落至9月1日以来的四周最低水平。全球干散货海运市场呈现出船型表现明显分化的格局,工业原料运输需求疲软成为主导市场走势的关键因素。
根据波罗的海交易所发布的最新数据,综合反映海岬型、巴拿马型和超灵便型三大主流船型运费变化的指数当日暴跌158点,跌幅达4.61%,最终报收于3268点,几乎抹去了此前震荡上行的全部涨幅,刷新四周以来的最低纪录。此次指数回调并非全面走弱,而是呈现出“大型船舶大幅下跌、小型船舶小幅上升”的结构性分化,反映出当前全球工业原材料与农产品、小宗商品运输需求的冷热不均。
作为权重占比最高、对整体指数影响最大的船型,海岬型船舶市场成为此次指数大幅下跌的主要拖累。数据显示,海岬型船指数单日重挫433点,跌幅高达7.49%,收盘报5351点,成为当日干散货市场表现最弱的细分板块。该船型主要承担15万吨以上大宗货物运输,包括铁矿石、动力煤、冶金煤等关键工业原料,是衡量全球工业供应链海运需求的重要指标。
运价同步大幅下滑的还有船东实际收入,海岬型船的日均租金收入单日减少3930美元,最新均值降至45024美元。此次海岬型船运价走弱,与铁矿石市场的低迷走势密切相关。当日国内大连商品交易所铁矿石期货价格同步下跌至五周低位,市场供需宽松格局持续对大宗商品价格施压。目前全球铁矿石供应充足,主要出口国发运量维持高位,同时中国港口库存持续攀升,供需失衡局面加剧。更为关键的是,国内钢铁行业经营压力持续上升,多数钢厂陷入亏损状态,主动降低高炉开工率并削减粗钢产量,导致铁矿石补库需求大幅下降,远洋采购意愿低迷,直接削弱了海岬型船的运输需求,叠加短期大型船舶运力供应相对宽松,进一步推动运价下行。
中型船舶市场同样呈现弱势,但跌幅明显小于海岬型船,整体走势相对稳定。数据显示,巴拿马型船指数小幅下跌5点,跌幅仅0.21%,报2402点。对应的巴拿马型船日均收入下降42美元,至21620美元。该船型载重吨位集中在6万至7万吨区间,主要运输动力煤、粮食、化肥等大宗商品,兼具工业与民生需求,因此需求结构更为均衡,受工业原料需求下滑影响相对较小,整体行情保持稳定。
与大、中型船舶运价下跌形成鲜明对比的是,小型超灵便型散货船市场逆势小幅上涨,成为当日市场唯一亮点。数据显示,超灵便型船指数小幅上扬4点,涨幅0.22%,最终报1790点。这类小型船舶航线灵活、适应性强,主要用于运输小批量、高频次的粮食、建材及小众矿产,受重工业周期波动影响较小。全球粮食贸易的稳定运行以及区域短途运输需求的持续释放,支撑小型船运价逆势坚挺,进一步凸显当前干散货市场结构性分化的特征。
区域粮食运输市场也出现新动态,为中小型船需求提供支撑。上周,俄罗斯小麦出口价格随全球粮价同步回落,市场供需趋于宽松。与此同时,行业分析师再次上调对俄罗斯9月小麦出口量的预期,主要原因是波罗的海沿岸港口装卸效率持续提升,物流拥堵情况缓解,小麦出口通道保持畅通,后续粮食海运订单有望陆续释放,或将对中小型散货船市场形成长期利好。
整体来看,此次波罗的海干散货指数回调是短期供需失衡与下游产业周期共振的结果。目前全球工业端需求疲软对大型船运价形成明显压制,而粮食运输及区域短途运输需求则支撑小型船市场,市场呈现明显的结构性分化。未来走势将主要取决于中国钢铁行业的复产节奏、铁矿石补库力度、全球煤炭贸易需求变化,以及北半球秋冬海运旺季的启动情况。







