


美日货币政策差异仍是推动汇价波动的核心因素。美联储在9月将联邦基金利率上调至3.75%-4.00%,而日本央行则将基准利率提升至1.25%。尽管日本央行已开始收紧政策,但两国利差仍较为显著。此外,美国通胀压力因能源价格上涨而加剧,市场对进一步加息的预期也支撑了美国国债收益率和美元走势。
与此同时,中东地缘政治风险也为美元带来额外避险需求。美伊关系的不确定性导致原油价格维持高位,可能进一步加剧市场对输入型通胀的担忧。若能源价格继续推升通胀预期,或将对美联储政策路径产生影响,从而增强美元的韧性。
从日本央行会议纪要来看,当前金融环境仍偏宽松。部分委员指出,进口成本上升正推高日本消费价格,企业也在持续将原材料成本转嫁至终端价格,中长期通胀预期逐步上行。此外,日元汇率波动对经济和物价的影响正在增强,一旦日元持续贬值,可能进一步加剧通胀压力。
这使得日本央行面临复杂的政策抉择。一方面,通胀升温及进口成本上升为加息提供了理由;另一方面,尽管9月加息25个基点至1.25%,但7比2的投票结果及市场对后续加息节奏的不确定性,使日元未能获得持续支撑。
此外,日本当局对汇市的干预风险仍需关注。日本财务大臣此前重申,维持汇率稳定的干预原则依然有效。随着USD/JPY多次逼近159至160区间,市场对官方干预的预期明显升温,汇价运行过程中这一变量不可忽视。
从短期来看,美元兑日元走势仍取决于美国收益率及美联储政策预期是否持续走强,以及日本央行是否释放更强的紧缩信号或采取干预行动。此外,中东局势和油价波动也可能通过通胀和避险渠道放大汇价波动。
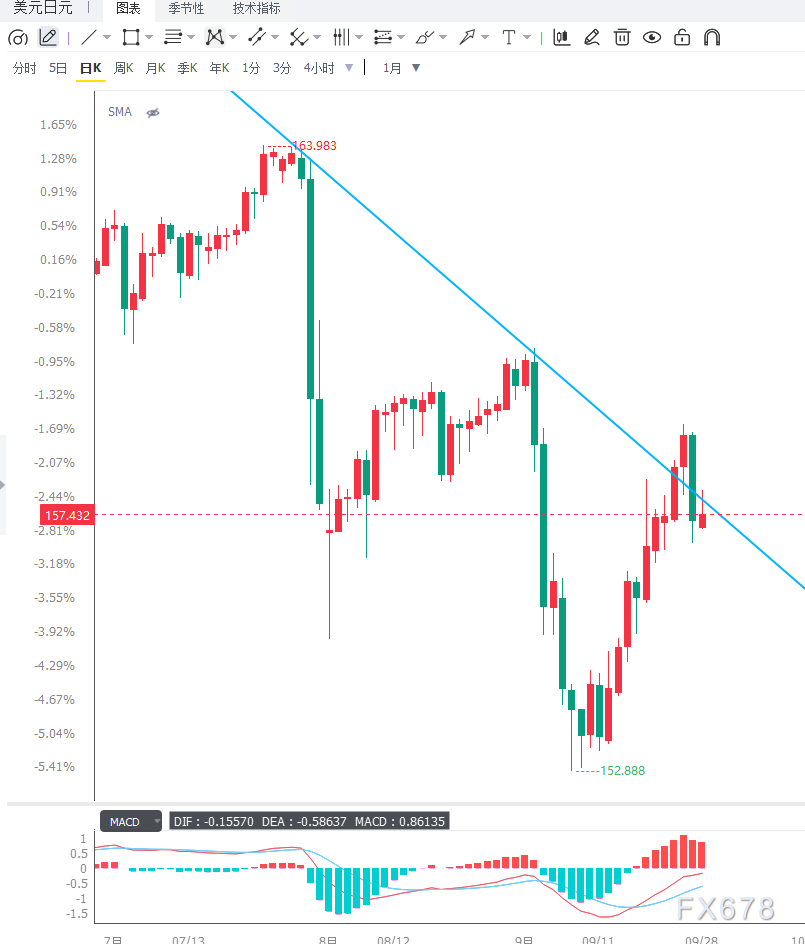
技术面上,4小时图显示USD/JPY已重新站上23.6%斐波那契回撤位157.62,并在50周期均线附近获得支撑,短线结构仍偏多。目前157.62为第一支撑位,若价格维持其上方,反弹趋势尚未破坏;进一步支撑位于157.17附近的均线水平。更深层支撑在156.71的38.2%回撤位以及155.98的50%回撤位。若跌破157.17并进一步失守156.71,短线升势或将明显降温,汇价或回测155.98区域。上方关键阻力位于159.08的前期高点,有效突破该位后,160整数关口将成为下一目标。但由于157至160区间已引发日本当局高度关注,突破后的波动幅度仍需结合政策面动态评估。此前汇价在159附近遭遇回落,也反映出该区域存在较强市场关注。
编辑总结
当前USD/JPY仍维持偏强格局,美日利差、美元避险情绪及美债收益率构成主要支撑。同时,日本通胀压力上升若促使央行释放更强紧缩信号,或日本当局加强汇率干预,日元可能获得阶段性支撑。技术上,157.62与157.17为短线关键支撑,159.08是重要阻力位。后市需重点关注美联储政策动向、日本央行政策信号及中东局势演变。







