


欧元区9月CPI同比升至3.8%,为2023年9月以来的高位,其中能源分项同比增长18.9%。欧洲央行存款便利利率为2.50%,主要再融资利率为2.65%。斯洛伐克央行行长卡齐米尔指出,讨论重点已从是否继续行动,转向需要追加多少措施。法国10年期国债收益率约为4.92%,德国同期约为3.30%,两者利差约为162个基点。
欧元兑美元近期走势与技术面特征
欧元兑美元于10月下旬下探约1.11的低位后,本周初开始回升,当前交投于1.119附近。日线级别上,价格运行于布林带中轨附近,上轨约1.1309,下轨约1.1112。MACD指标中,DIFF与DEA仍处于零轴下方,红绿柱由绿转红,显示短线动能有所修复,但整体依旧偏弱。
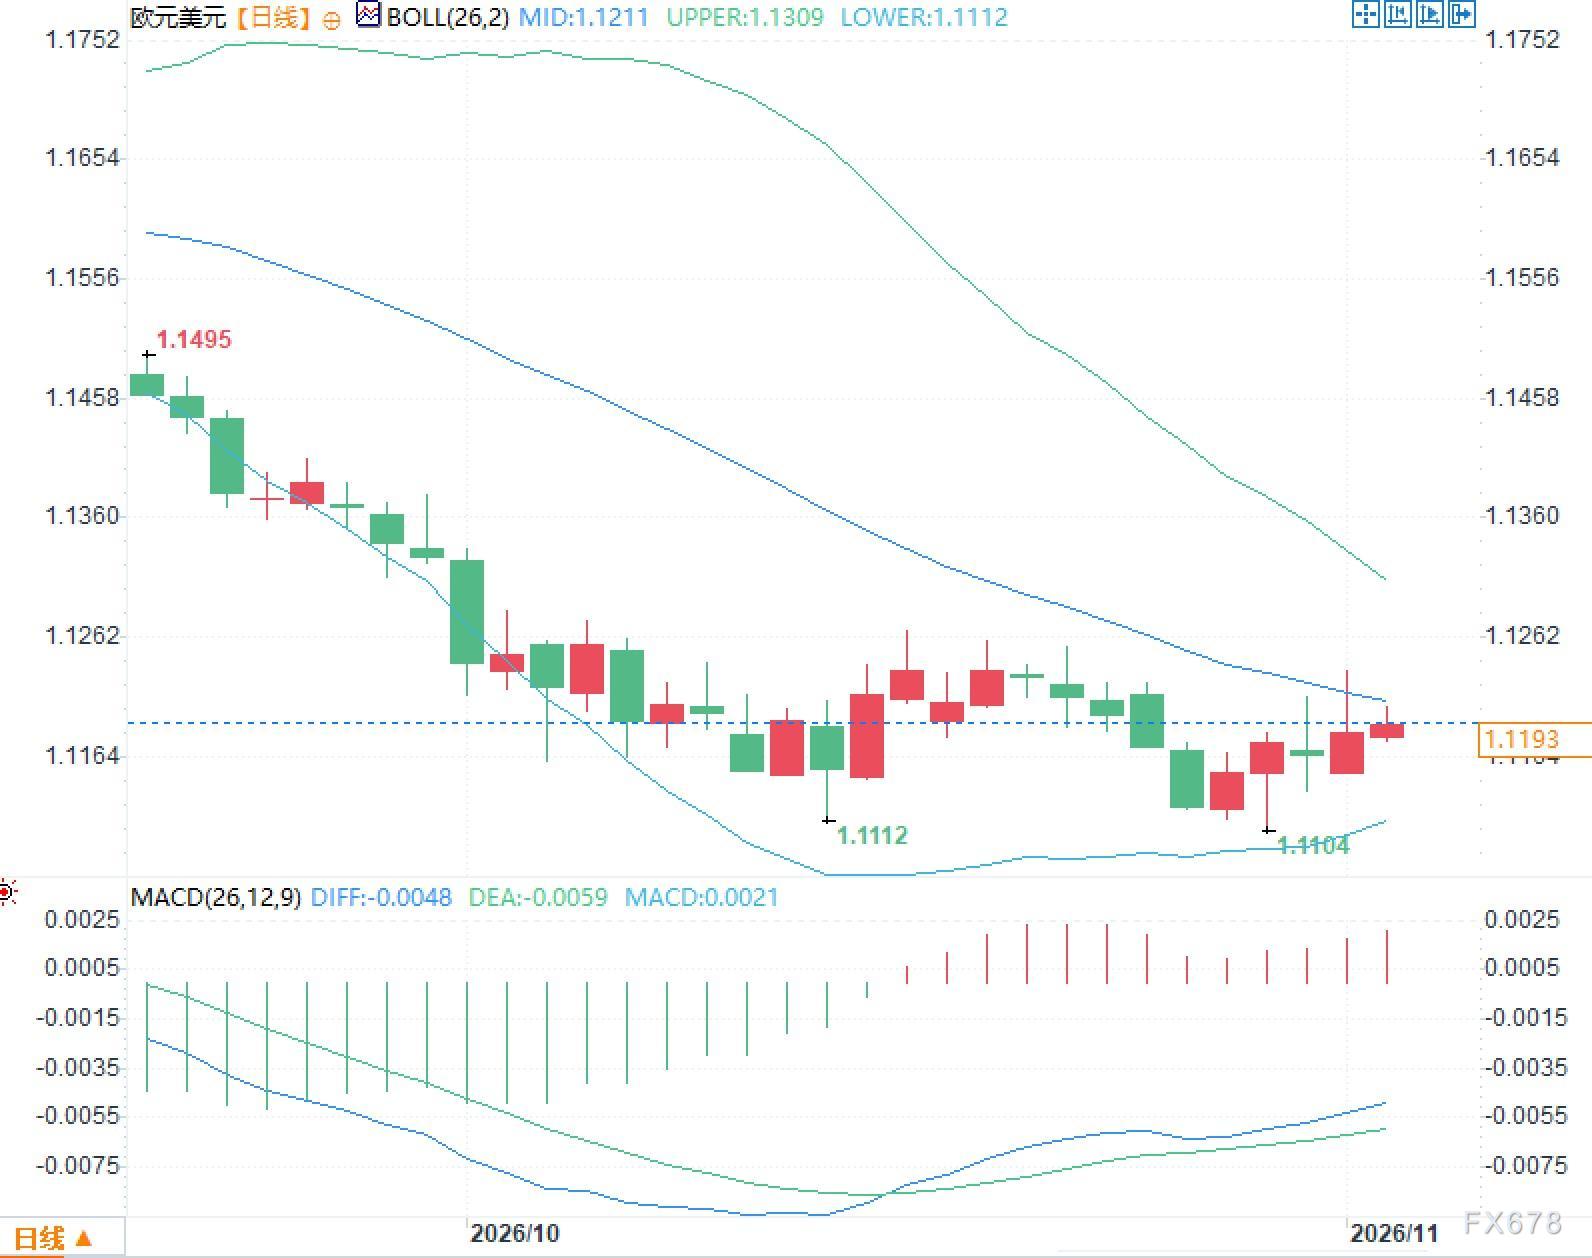
近期波动率趋于收窄,价格在1.11至1.12之间反复试探。前期1.1495附近形成压力位,1.1104附近则曾构成支撑。目前走势表明市场正在消化基本面信息,尚未形成清晰的突破形态。
欧洲央行鹰派表态与通胀压力分析
欧洲央行于10月29日议息会议上维持利率不变,并提醒能源价格走高可能给通胀前景带来上行压力。会后多位官员释放偏鹰信号,市场对至少再加息一次的预期得到进一步印证。卡齐米尔认为,市场或许低估了压低物价所需的政策力度,关键在于通胀回归目标的路径,而非某一次具体行动。
9月欧元区核心CPI升至2.5%,高企的能源价格使鸽派观点难有施展空间。欧洲央行工作人员上调了核心通胀预测,2027年与2028年的数值均较此前有所提高。拉加德会后表示,政策方向已经明确,决策层此前讨论过本次加息,但最终选择等待更多数据。她同时宣布将于2027年2月7日提前离任,原定任期至2027年10月。此次人事调整为政策延续性增添了观察变量,但目前市场关注的重心仍是能源推动的通胀走势,以及12月会议前的数据表现。
法国利差与能源价格的风险溢价机制
法国与德国10年期国债利差长期高于150个基点,已成为欧元风险溢价的主要来源之一。前一交易日油价有所回落,法国利差却未随之收窄,说明当前水平或已转为一种新常态。布伦特原油维持在106美元/桶上下,较年初明显走高,能源进口成本直接冲击欧元区经常账户与通胀预期。
能源价格高位压缩了欧洲央行转向鸽派的空间,同时也推高企业经营成本,加重消费端的支出压力。法国财政状况与政治环境使利差难以快速回落,主权风险则通过利率渠道抬升欧元区的融资成本。市场普遍认为,只有油价出现更具持续性的实质回落,且法国财政改善路径更加清晰,欧元的风险溢价才可能逐步降低。目前能源与主权两类因素相互叠加,对欧元形成持续压制。
美国中期选举与市场情绪观察
美国中期选举于11月3日投票,众议院与参议院的控制权成为市场焦点。选举结果尚未完全统计完毕,市场仍在观察权力格局可能出现的变化。分析人士认为,即便民主党在众议院取得优势,其对欧元兑美元情绪的冲击也较为有限,不太可能引发根本性转向。
选举期间市场风险偏好往往有所波动,但欧元兑美元的主导因素仍来自欧洲本土:欧洲央行的政策路径、法国利差以及能源价格。美元端的政策预期与经济数据目前定价较为平稳,尚未出现明显的主导性变化。交易者更关注选举结果公布后的短期波动幅度,以及其对全球风险资产的联动影响,而非押注单边走势。







