


本周全球外汇市场在多重因素影响下呈现美元走强、日元先跌后涨的走势。美联储在加息后继续释放鹰派言论,叠加强劲的经济数据和中东局势对油价的扰动,推动美元指数触及近两个月高位。与此同时,日本央行虽加息至31年来最高水平,但未明确后续紧缩路径,导致日元在假期低流动性下持续承压。周五日本官员释放明确干预信号,日元强势反弹,为本周走势画上戏剧性句号。整体来看,利率预期与地缘政治仍是主导汇市走势的核心因素。
美元指数持续走强,鹰派预期不断升温
本周美元整体走势偏强,美元指数周四(9月24日)一度升至101.39的两个月高点,反映出市场对美联储加息路径的重新评估。上周美联储将利率区间上调至3.75%-4.00%后,多位官员本周接连释放鹰派信号,表示如果通胀未明显回落,仍存在进一步收紧政策的可能。芝加哥、圣路易斯、波士顿等地联储官员的发言高度一致,指出能源和关税压力之外,强劲的内需也可能继续推高通胀。这种一致的鹰派立场显著提升了市场对10月加息的预期,CME FedWatch数据显示,10月至少加息25个基点的概率一度升至70%左右,周五维持在66%高位。
经济数据也对美元形成支撑。标普全球公布的美国综合PMI初值从56.0跃升至58.4,创2021年7月以来新高,显示经济扩张加速;初请失业金人数降至19.7万,低于预期,劳动力市场维持稳健;制造业资本财订单增长超出预期,进一步强化经济动能。与此同时,美债收益率持续攀升,10年期和30年期收益率分别触及近20年和22年高点,为美元提供利差优势。不过周五油价回落超过2%,导致美元指数小幅回调约0.3%,终结四连涨,但全周仍录得约0.82%的涨幅,连续第二周上行,显示美元整体仍维持强势。
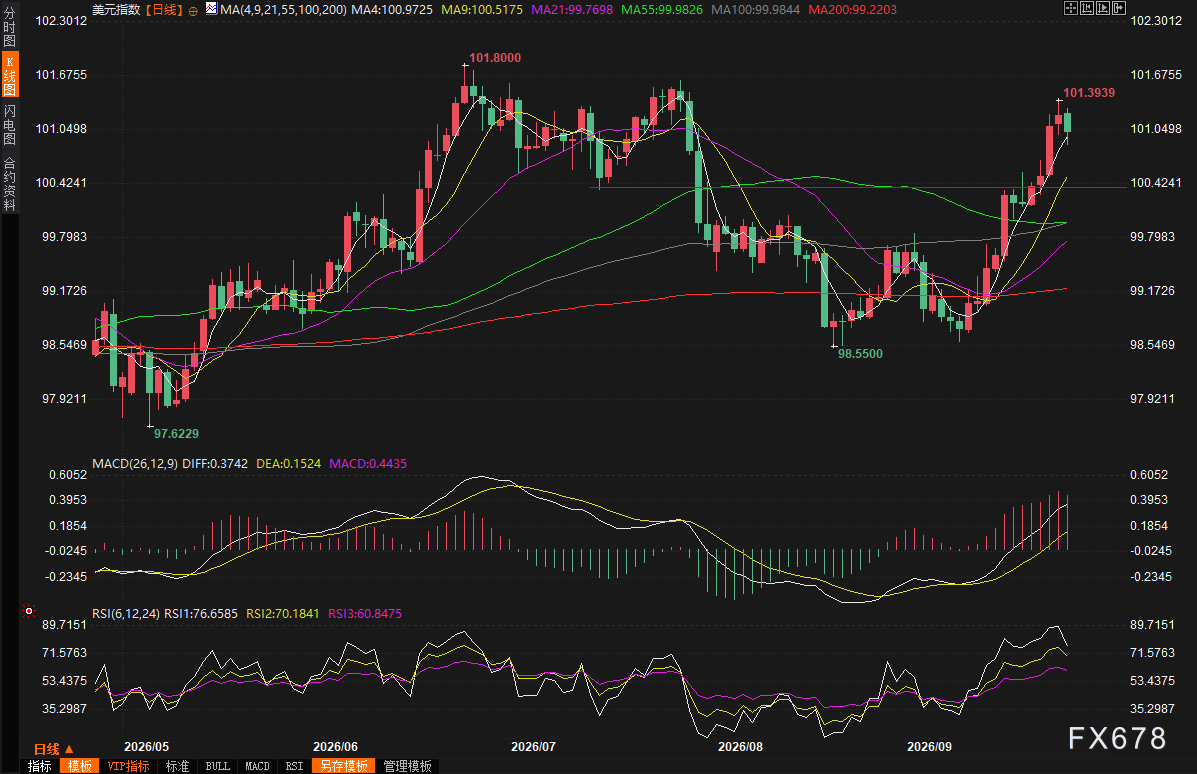
(美元指数日线图,来源:易汇通)
日元先跌后涨,干预风险持续笼罩
日元本周波动剧烈。日本央行虽将利率上调至1.25%的31年高位,但因两票反对且未给出明确加息路径,市场信心不足。美元兑日元周一即升至157.48,并随后几个交易日持续走高,最高触及159.03,创9月2日以来新高,日线五连阳。假期期间市场流动性下降,加剧汇率波动,投资者持续关注干预动向。此前日经报道日本官员进行汇率询价,被视为干预前兆,日元在低位略有企稳,但整体仍偏弱。
市场普遍认为,若汇率维持在157至157.5区间,日本政府可能采取行动。纽约Bannockburn Capital Markets首席策略师Marc Chandler指出,只要美国利率维持高位,日元可能继续震荡。周五局势出现变化。日本财务大臣片山皋月透露,美国总统特朗普在与日本首相会谈时对日元疲软表示关注。随后财务省声明称,片山与美国财长贝森特通电话,双方重申对日元低估的担忧,并强调加强合作。贝森特亦确认双方讨论了日元升值的必要性。受此影响,日元兑美元单日上涨超1%;美元兑日元回落至157以下,收于157.31,创9月7日以来最大单日跌幅,并终结四连涨。不过,因日本央行政策立场仍偏谨慎,日元全周仍微跌0.3%,干预风险短期内难以完全消除。
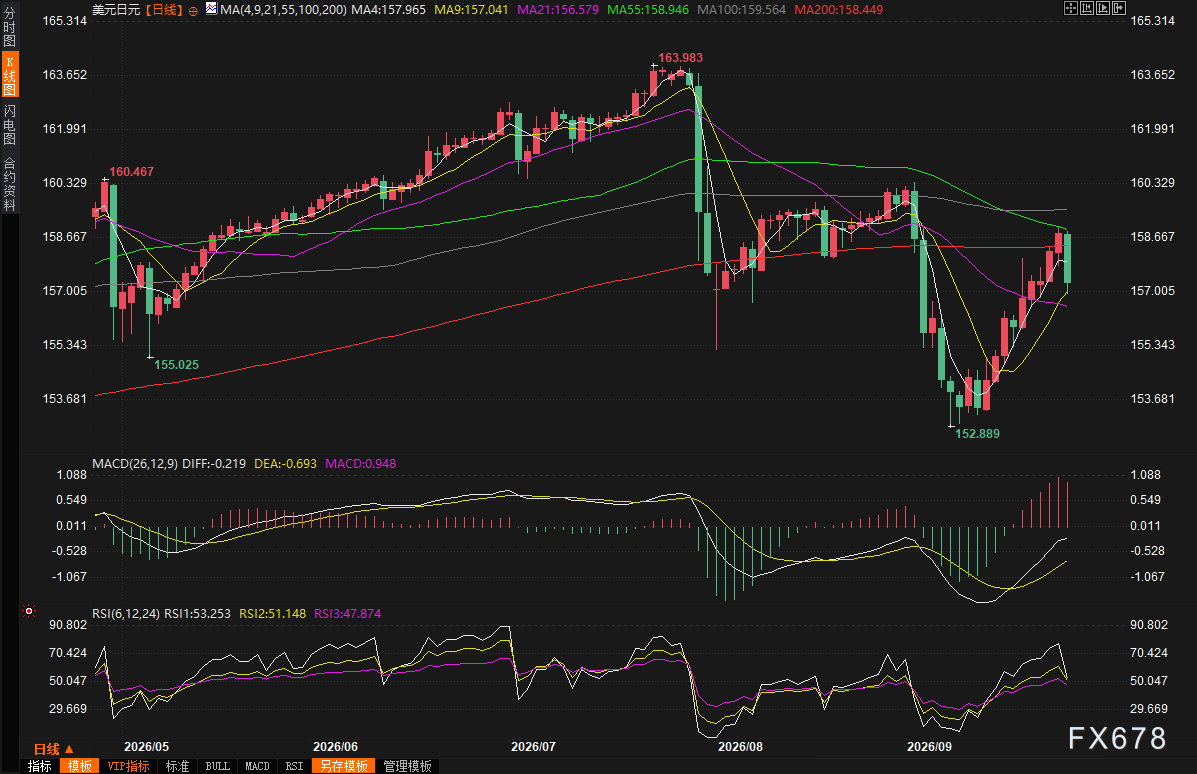
(美元兑日元日线图,来源:易汇通)
欧元与英镑持续承压,地缘冲突加剧市场波动
欧元本周持续走弱,兑美元一度跌至1.1358,创7月底以来最低。德国极右翼政党在地方选举中表现强劲,引发市场对欧洲政治稳定的担忧,同时欧洲央行人事变动也增添政策不确定性。尽管欧元区综合PMI显示经济仍有一定韧性,但中东冲突推高能源成本,令欧元连续第三周下跌,或将创下年内最长连跌纪录。
英镑同样承压,兑美元一度逼近三个月低点。虽然英国央行行长贝利周五释放鹰派信号提供一定支撑,但整体仍偏弱。油价波动成为本周影响市场情绪的重要变量。伊朗与美国在霍尔木兹海峡及停火谈判上的表态反复,导致油价先跌后涨再回落。特朗普在联合国称美伊会谈顺利,但也暗示协议可能推迟至11月大选后;伊朗则表示条件未满足不会重开海峡。周五油价下跌超2%,缓解部分通胀压力,但油价仍维持在100美元上方,持续影响全球央行政策路径。
此外,挪威央行宣布加息,瑞典央行也释放可能跟进信号,而瑞士央行则维持利率不变,反映全球央行在应对能源冲击时政策路径出现分歧。
总结与展望
整体来看,本周汇市明显体现出利率预期与地缘政治博弈的结果。美元在美联储鹰派立场和经济数据支撑下一度强势,但油价回落令其周末有所回调;日元则在政策预期落空与干预信号之间反复震荡,最终因日本官员强硬表态实现反弹。欧元与英镑继续承压,非美货币整体处于弱势。
展望下周,市场将继续关注美联储官员讲话、美国经济数据以及中东局势发展。若油价再度攀升或通胀数据超预期,美元或重拾升势;日元方面,只要日本央行未明确加息路径,干预风险仍是市场不可忽视的因素。在流动性与政策不确定性并存的背景下,汇市波动或将进一步加剧,投资者需保持高度警惕。







