


支持干预派指出:作为全球最大的债权国,日本的外汇储备实力雄厚,完全有能力通过市场干预手段遏制日元过度贬值。他们认为当前汇率波动偏离基本面,属于非理性定价,政府可以通过强势干预重建市场秩序。这种观点的核心逻辑在于,日元被严重低估,官方入场能够有效震慑空头势力。
反对派则强调:日元疲软的根本原因在于央行政策框架。为维持巨额政府债务的低利息成本,日本央行持续压低国债收益率曲线,这种政策选择必然导致汇率承压。该派主张,只要收益率曲线控制政策不变,日元贬值趋势就难以逆转,强行干预只会延缓而无法改变根本方向。
本文通过梳理市场数据验证两种理论。笔者虽倾向第二种分析,但本文定位为客观事实梳理与证据分析。
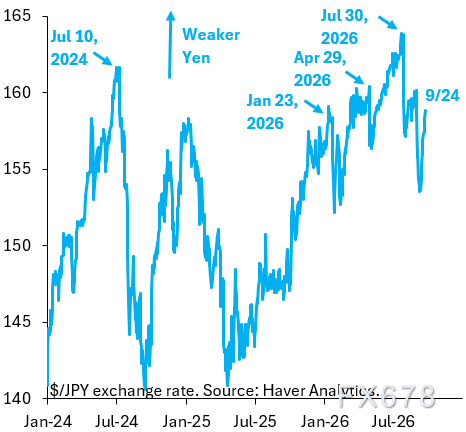
观察美元兑日元汇率走势图可见,干预效果呈现双重特征。积极方面看,今年多次干预确实成功阻止汇率突破160心理关口;但从持续性角度看,市场很快重新测试关键阻力位,表明干预未能彻底改变市场预期。值得关注的是,投机性头寸数据显示,近期干预促使投机资金由净空头转为多头。
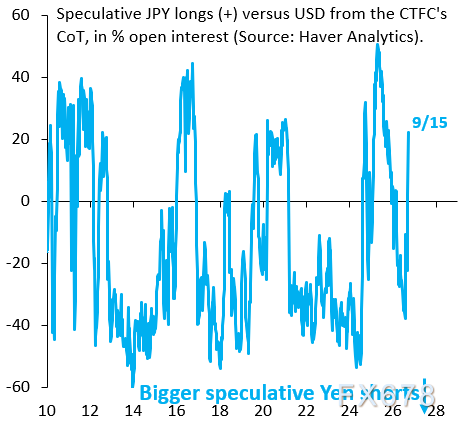
需要警惕的是,一旦官方退出市场,汇率立即面临下行压力。这从侧面印证了干预效果的暂时性特征。
分析今年三次主要干预事件时,我们采用统一时间轴对比:红线代表1月23日纽约联储汇率沟通行动;蓝线对应4月30日日本单边干预;黑线涵盖7月30日至今的持续性操作,包含9月3日隐蔽干预尝试。通过t日(干预前一日)对齐可见:
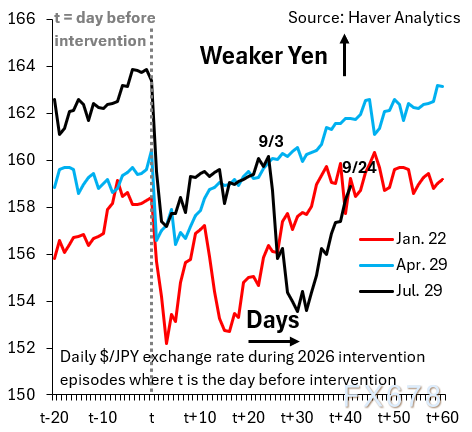
干预虽能短期提振日元,但市场修复速度远超预期。以最近一轮操作为例,当前美元兑日元已回吐全部干预成果,汇率重新逼近干预前高点。
关于160关键关口的防守效果,数据显示同样不容乐观。观察同期两年期利差变动可见,利差扩大趋势持续施压日元汇率,这解释了为何汇率反复测试160心理关口:
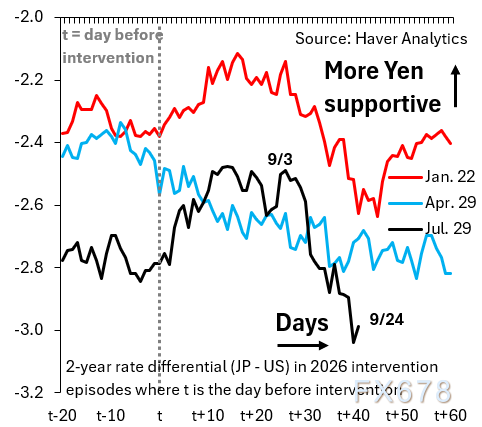
综合分析表明,汇率稳定最终取决于央行政策调整。唯有允许国债收益率上行,才能从根本上改善日元贬值预期。但考虑到日本政府巨额债务的利息负担,收益率快速攀升可能引发更严重的财政危机,这使得政策调整面临两难困境。
基于当前政策路径与市场博弈的分析,日元仍将持续承压。对决策层而言,汇率贬值的政治成本似乎要低于债务危机爆发的风险,这种权衡将主导未来政策走向。







