


- 美国国债收益率持续上升,美元兑主要货币走强。
- 能源价格的上涨和美联储“长期高利率”的政策预期推高了债券收益率。
- 美联储官员威廉姆斯表示,通胀仍是央行的重要关注点。
受市场预期美联储将在近期继续加息的影响,美国国债收益率持续上升,美元对主要货币继续保持强势。
截至发稿时,美元指数(DXY)在周四创下的八周高点101.30附近震荡。与此同时,10年期美国国债收益率接近周四触及的19年高位5.23%。
根据CME FedWatch工具的数据,市场预期美联储在今年剩余的两次政策会议上加息的可能性接近58%。
美联储“长期高利率”预期推动美国国债收益率突破5%
荷兰国际集团(ING)分析师指出,由于市场对“高企的能源价格以及美联储将维持高利率更长时间”的反应,美国借贷成本持续上升。他们强调,在“政府财政赤字大幅增加和债务可持续性担忧”的背景下,长期国债收益率已“突破5%”。
美联储官员近期的讲话表明,他们对通胀高企依然高度关注,并且对劳动力市场状况的改善充满信心。
美联储政策立场依旧偏鹰,威廉姆斯强调通胀风险
美联储官员威廉姆斯传递了强硬信号,FXS Speechtracker评分为7.2/10,高于历史平均的6.2/10,显示出比基准更强的鹰派倾向。他对美国经济“强劲韧性”的强调、就业市场下行风险的减弱、与人工智能相关的强劲需求,以及年底前再次加息的“合理”可能性,均表明美联储仍致力于控制通胀,尽管前瞻指引有所减弱,并承认对高收益率持续性的担忧。强劲的需求、通胀压力以及对进一步收紧政策的开放态度共同支撑了美元,而政策指引的灵活性则为市场注入了更多利率路径的不确定性。
FXS 美联储情绪指数小幅下降0.18点至148.63,虽然略有回落,但该指数仍处于明显的鹰派区间,远高于中性水平100。尽管指数略有下降,但这一高位与高于平均水平的FXS Speechtracker评分相互印证,表明美联储整体沟通仍对美元形成支撑,尽管市场正在重新评估高收益率的可持续性。
美元指数技术分析
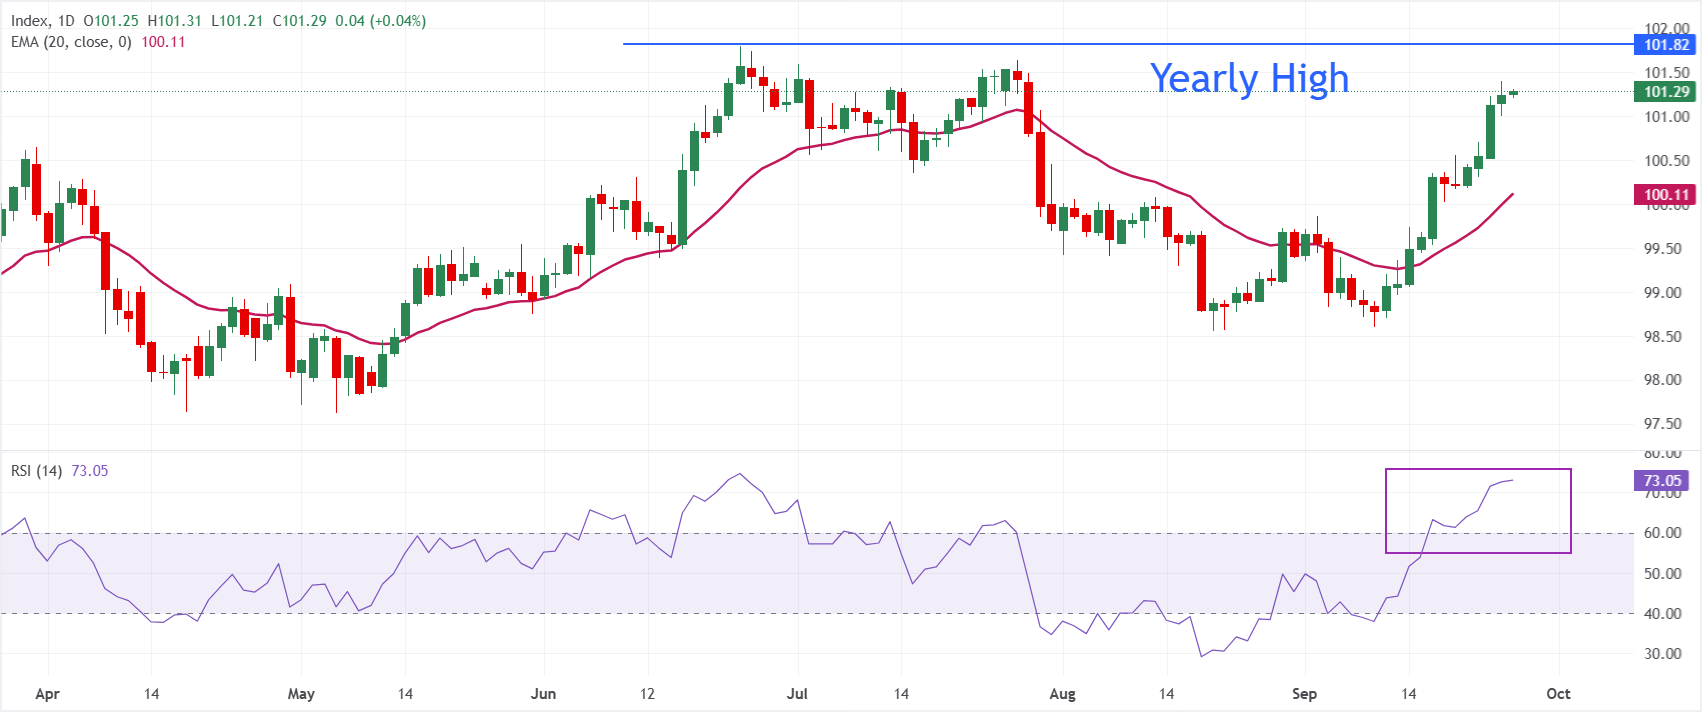
从日线图来看,美元指数现报101.29。短期趋势偏多,价格仍稳守在20日指数移动平均线(EMA)100.11上方,自此前从99.00下方反弹以来,进一步强化了积极走势。不过,相对强弱指数(14)目前位于73.05,已进入超买区域,表明上行动能强劲,但未来几个交易日可能面临回调或震荡风险。
下行方面,当前101.29附近的枢轴区域被视为即时支撑,而20日EMA 100.11附近可能吸引更强的买盘,多头或尝试维持更广泛的反弹趋势。上行方面,若美元指数持续走高,可能在年内高点101.80附近遭遇阻力。
(本报道的技术分析由人工智能工具协助撰写。了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,同时也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据2022年的数据,美元是全球交易量最大的货币,占全球交易额的88%以上,平均每天交易6.6万亿美元。二战后,美元取代英镑成为全球储备货币。在其历史的大部分时间里,美元都由支持,直到1971年布雷顿森林协定废除了金本位制度。
“影响美元价值的最关键因素是货币政策,这由美联储决定。美联储的两大目标是实现物价稳定和促进充分就业。实现这些目标的主要工具是调整利率。当通胀上升,超过美联储2%的目标时,加息有助于美元升值。而当通胀低于目标或失业率较高时,降息可能会对美元造成压力。”
在极端情况下,美联储还可以通过印钞实施量化宽松政策。量化宽松是指美联储在金融体系紧张时大幅增加信贷流动的过程。这是一种非标准的政策措施,用于应对信贷枯竭的情况,因为银行不愿向彼此放贷。当仅仅降低利率不足以达到预期效果时,这是最后的手段。2008年金融危机期间,美联储就曾使用这一政策,通过印钞从金融机构手中购买美国国债。量化宽松通常会导致美元贬值。
量化紧缩(QT)则是相反的过程,即美联储停止从金融机构购买债券,并不再将持有的到期债券本金再于新债券。这通常对美元有利。







