


投资者将重点关注即将公布的美国初请失业金人数以及晚间美联储官员的讲话。市场预计美联储在10月会议上加息25个基点的概率升至约69.7%,高于一周前的48.7%。
美国PMI表现分化:制造业强于预期,服务业及综合指数下滑
数据显示,美国9月制造业PMI初值由8月的51.7上升至52.0,超出市场预期的51.4。
同期,9月服务业PMI则由52.5下降至51.7,低于市场预期的52.0;综合PMI同样由52.5下滑至51.7。
制造业增长强劲,而服务业和综合指数出现回落,尽管整体仍位于扩张区域,但显示出经济动能的分化,为美联储坚持鹰派立场提供一定支撑。
美联储官员鹰声再起,10月加息预期升温
周三,美联储理事迈克尔·巴尔表示,可能仍需进一步调整政策以应对通胀压力。里士满联储主席巴尔金与波士顿联储主席柯林斯也表达了对加息的支持,认为通胀仍具粘性。
这番言论对美元形成支撑,并对欧元兑美元构成短期压力。
市场当前预计美联储10月加息25个基点的可能性约为69.7%,较一周前明显上升。
巴尔指出,通胀风险仍在上升,而劳动力市场的不确定性已减弱,表明在经济表现强劲的背景下,政策收紧仍有空间。
他还坦言,美联储此前政策定位存在偏差,需重新调整以回归正确方向,这进一步强化了目前政策仍偏宽松的观点。
欧洲央行谨慎应对通胀,保留政策灵活性
欧洲央行官员加布里埃尔·马克鲁夫表示,如果能源价格高企传导至其他领域,央行可能再次加息。但目前尚未出现明显的第二轮通胀效应。
市场目前预计欧洲央行10月加息25个基点的概率约为45%,到12月才可能完全定价下一次加息。
这为后续数据发布预留了空间来调整预期。欧洲央行相对谨慎的立场与美联储鹰派形成对比,进一步支撑美元走强。
机构观点:美元长期强势逻辑未改
法国兴业银行策略师重申,其“美元王者回归”的判断依然成立,指出“在美元基本面与美国政策偏好之间,前者最终将占据主导地位。”
尽管当前市场环境有所变化,该机构也坦言“波动率或许是短期的输家”,但并未动摇其长期判断。
即便如此,法兴银行仍坚持认为“不会改变我们对长期趋势的判断”,并继续预期美元的基本面优势将在未来逐步显现。
总结
欧元兑美元跌破1.1400,美联储加息预期升温是主要推动因素。美国制造业PMI超预期,服务业和综合指数虽回落但仍处于扩张区间,为鹰派政策提供支撑。
美联储官员巴尔、巴尔金和柯林斯相继释放鹰派信号,市场预期10月加息概率升至69.7%。欧洲央行方面,马克鲁夫表示尚未出现第二轮通胀效应,但保留进一步加息的选项,市场预期10月加息概率约45%,与美联储形成鲜明对比。
法国兴业银行继续看好美元长期走势。未来需关注美国初请失业金数据、美联储官员讲话、欧洲央行官员表态以及通胀数据。若美国数据继续强化鹰派预期,欧元兑美元可能进一步下行;若数据疲软或欧洲央行转向鹰派,欧元或有望反弹。
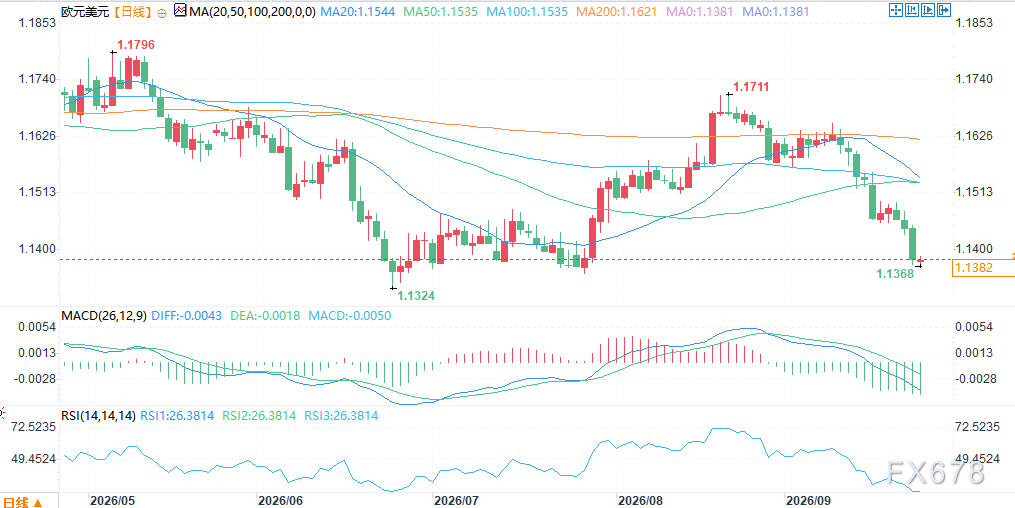
(欧元兑美元日线图,来源:易汇通)
北京时间11:07,欧元兑美元报1.1383/84。







