


当前美元指数维持在101左右,美国10年期国债收益率近期升至约5.12%,创2007年以来高位后持续震荡,2年期收益率徘徊在4.90%附近。市场对美联储10月加息25个基点的预期概率升至77%。
政策沟通从时间表转向数据驱动
上周美联储将联邦基金利率上调25个基点至3.75%-4.00%,声明强调通胀控制仍是首要任务。点阵图显示,18位官员中有16人认为2026年底前至少还需一次加息,年末利率中值为4.1%。威廉姆斯将这一预测转化为可验证的框架:利率调整将依据经济数据,而非既定时间表。
他明确表示,前瞻指引时代已结束。美联储主席沃什也强调,未来政策不会提前承诺。这意味着利率路径的指引将基于三方面变量:通胀是否回落、就业市场是否松动、长端收益率是否替代部分紧缩效应。威廉姆斯指出,目前尚不确定高收益率能否持续。若收益率维持高位,金融条件将自然收紧;若回落,政策利率仍需发力。
通胀取代就业成为核心关注点
威廉姆斯直言,当前美国经济仍具韧性,就业市场的下行风险已减弱,通胀则成为主要障碍。9月会议后的经济预测摘要也显示,2026年PCE通胀中值上调至3.7%,核心PCE中值为3.4%,失业率中值下调至4.1%,GDP增速中值约2.3%。8月CPI同比为3.4%,核心CPI约2.4%,核心PCE仍远高于2%目标。
波士顿联储主席柯林斯警告,通胀高于目标的风险上升。理事巴尔指出,未来仍可能采取进一步政策调整。威廉姆斯强调,只要就业市场未出现恶化,委员会将继续聚焦通胀控制。能源价格高企和地缘冲突带来的不确定性,使通胀路径仍高于常规周期。
国债收益率正部分替代政策利率作用
利率市场反映的不仅是情绪,更是对未来贴现的重新计算。10年期美债收益率升至约5.12%,接近19年来的高位区间;30年期收益率约5.42%;2年期收益率约4.90%。收益率曲线在短端反映加息预期,在长端体现期限溢价与通胀风险。9月企业活动数据显示制造业与服务业扩张加速,投入成本上升,推动利率路径预期上修。
威廉姆斯未将收益率上升视为替代加息的充分条件。他指出,高收益率可通过融资成本、资产估值和汇率收紧金融条件,但政策利率仍是可直接调控的工具。上周加息表明,当通胀压力累积至临界点时,委员会不会完全依赖债券市场。对美元指数而言,利率路径重估改变的是利差与资本流向,而非单一货币叙事。
美元指数日线走势与技术指标分析
日线图上,美元指数运行在101附近。布林带中轨约99.54,上轨约100.99,下轨约98.09。当前价格位于上轨外侧,布林带宽度较此前有所扩大。MACD指标中DIFF为0.34,DEA为0.10,MACD柱约为0.48,整体处于零轴上方。
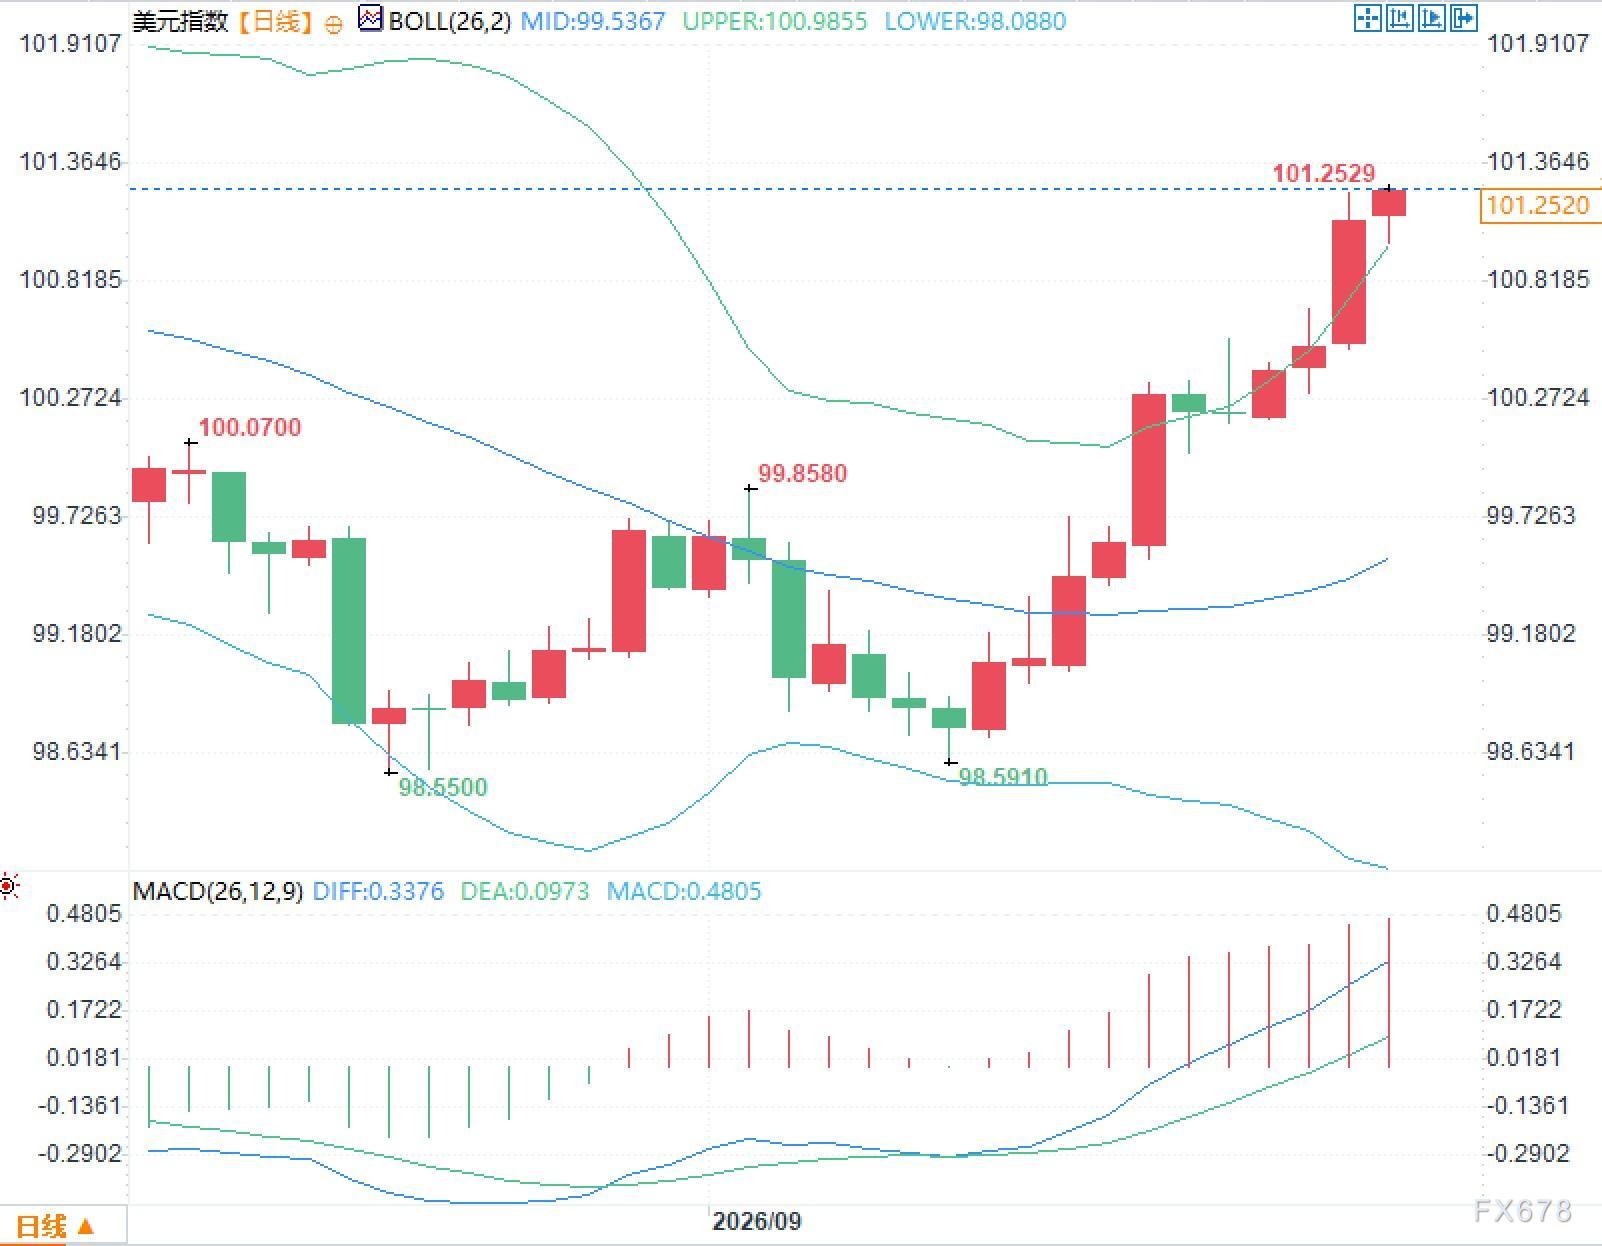
9月中旬政策利率上调后,美元指数从99震荡区上移,与2年期和10年期美债收益率同步上升。威廉姆斯表示年内或再评估一次加息,但最终决策仍取决于后续数据。







