


日本财务大臣片山皋月在周四的发言中指出,此前日美联合干预汇市所确立的基本方针仍然具有指导意义。尽管该发言未暗示日本政府将立即采取行动,但在美元/日元处于高位的背景下,政策部门对汇率波动的关注度明显上升,市场反应也更为敏感。
与此同时,日本国债市场出现显著波动。周四早盘,日本10年期国债收益率上涨约8个基点至3.055%,刷新30年来最高纪录。长端收益率的快速攀升,一方面受到隔夜美债收益率上行的带动,另一方面也反映出市场对日本货币政策回归常态以及通胀预期变化的重新评估。理论上,更高的债券收益率有助于提升日元资产的吸引力,从而对日元形成支撑作用。
日本央行上周宣布将基准利率上调25个基点至1.25%,为1995年以来的最高水平,货币政策委员会以7比2的投票结果通过该决定。不过,两位委员浅田瞳一郎和佐藤绫乃表达了不同意见,表明未来政策走向仍存在分歧。当前市场预期显示,日本央行在10月将利率进一步上调至1.50%的概率约为三成。这意味着,尽管日本已开启政策正常化进程,但投资者对下一次加息的时间点仍持谨慎态度。若未来日本央行释放鸽派信号或加息预期降温,日元的升值空间或将受限。
美元方面,美联储官员的鹰派言论继续为美元提供支撑。美联储理事迈克尔·巴尔指出,美联储上周的政策调整是调整短期借贷成本的重要举措,未来仍有可能进一步加息以推动通胀回归2%的目标。其发言的鹰派程度明显高于以往平均水平。这意味着美联储仍可能维持紧缩政策甚至继续收紧,从而为美元提供底部支撑。
因此,当前美元/日元正面临方向相反的双重力量博弈。一方面,美联储鹰派预期及美债高收益率仍对美元形成支撑,并有利于维持美元/日元的利差交易逻辑;另一方面,日本当局对汇率波动的警惕、日债收益率的上升以及潜在干预风险,都增加了美元/日元在高位进一步上行的阻力。
从套息交易角度看,日本利率逐步上升意味着日美利差的变化需持续关注。若美国收益率维持高位,而日本央行加息预期减弱,套息交易可能继续对美元/日元形成支撑;反之,若日债收益率持续走高,同时市场强化对日本央行进一步收紧政策的预期,日元将获得更强支撑。
未来市场将重点关注美联储官员讲话、美国经济数据以及日本官方对汇率走势的最新表态。特别是在美元/日元再度逼近160心理关口的背景下,政策措辞可能成为影响短线波动的关键因素。
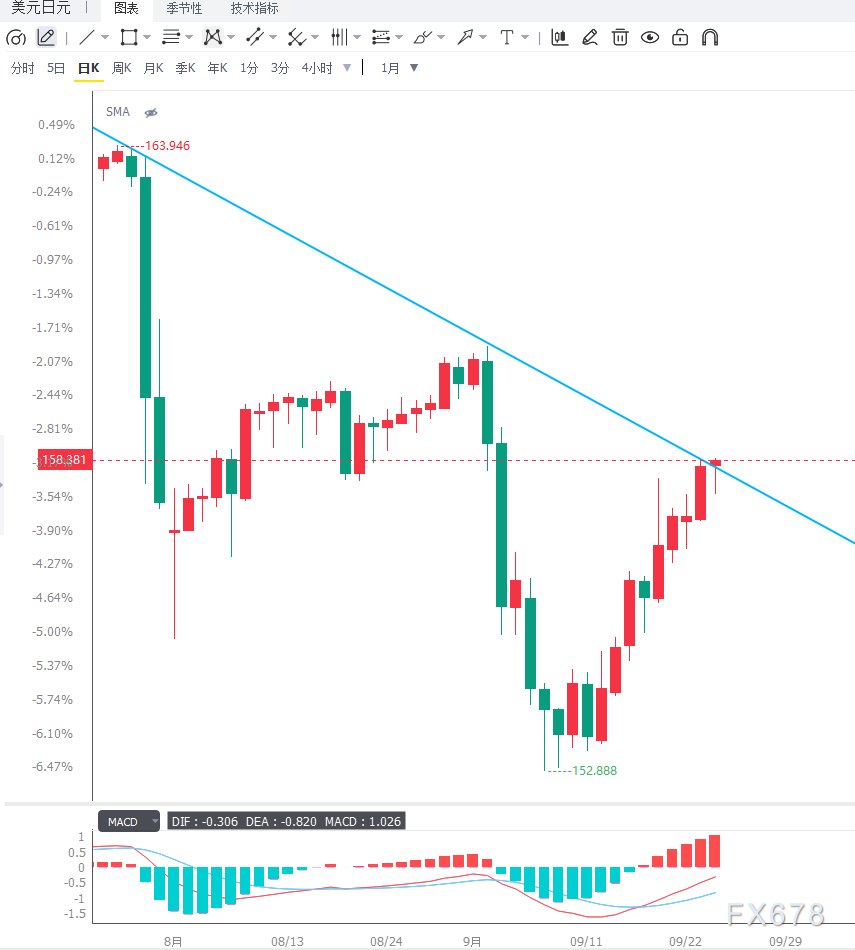
从日线图来看,美元/日元呈现温和偏空走势,价格运行于布林带中轨156.50之上,但受到100日均线159.55压制。RSI(14)约为54,动能处于中性偏强区域,表明空方尚未形成明显主导优势,但多方也未能有效突破关键阻力区域。若价格持续受阻于159.55下方,短线反弹可能遭遇抛压。上方首先关注100日均线159.55,若有效突破则进一步关注布林带上轨160.75,该区域接近160整数关口,预计将成为市场焦点。下方则首先关注布林带中轨156.50,若失守可能进一步测试152.30附近的下轨支撑位。若日线有效跌破152.30,整体技术结构可能进一步转弱,并打开更深的调整空间。
从4小时级别观察,美元/日元短线反弹仍受高位压力限制。当前价格围绕157.85展开争夺,若汇价重新站稳158.50并挑战159.55,则多头需突破100日均线才能确认进一步上行空间;若价格跌破156.50,则短线调整压力将加剧,后续可能向155.50及152.30区域寻求支撑。总体来看,在日本干预风险与美联储鹰派预期并存的背景下,美元/日元短期内或维持较高波动性。
编辑总结
美元/日元当前处于日美货币政策分化与日本汇率干预风险并存的复杂环境中。美联储鹰派言论为美元提供支撑,而日本10年期国债收益率升至30年高位以及官方对汇率机制的重申,则限制了美元/日元的进一步上行空间。技术面上,159.55与160.75构成上方关键阻力,156.50与152.30为重要支撑位。未来美国利率走向、日本央行政策预期以及日本官方对汇率的表态,将继续主导美元/日元在高位震荡中的方向选择。







