


利率前景变化仍是美元反弹的核心动力。市场持续押注美联储年内仍有加息空间,美元指数也因此重返100关口上方。最新数据显示,市场对12月加息的预期一度升至89.2%,反映出市场对美联储维持紧缩政策的预期依旧强劲。
不过,美元的上涨并非完全来源于美联储内部的一致性鹰派信号。里士满联储主席巴尔金指出,美国经济可能正在增强,消费和整体经济活动保持韧性,通胀仍是美联储关注重点。他支持9月加息25个基点,并强调通胀压力不仅来自能源和关税因素。
巴尔金的观点表明,美联储当前更关注通胀的持续性以及金融环境是否具备足够的限制性。与此同时,他对就业市场的看法相对温和,认为就业市场较为平衡,消费需求仍具支撑。这表明美国经济暂未出现明显衰退迹象,只要通胀未回落至目标水平,美联储可能仍将维持较高利率水平。
通胀前景同样值得关注。TD Securities预计,9月CPI可能受汽油和食品价格上涨影响继续上行,但核心CPI增速或将放缓,服务类和核心核心通胀呈现回落趋势。由于油价、住宿和机票价格波动较大,相关预测仍可能随后续数据调整。通胀路径意味着,美元走势将取决于“整体通胀居高”与“核心通胀降温”之间的博弈。
波士顿联储主席柯林斯近期的言论也偏向鹰派。她支持9月加息,并指出通胀高于2%目标的风险正在上升,政策利率需保持限制性水平以实现通胀回归目标。此类言论强化了市场对利率将在更长时间内维持高位的预期,从而继续为美元提供利差支撑。
从整体政策沟通来看,美联储尚未释放转向宽松的明确信号。9月声明指出,经济活动稳健、生产率增长强劲、投资活跃,但通胀仍然偏高,因此选择进一步加息推动通胀回落。美元另一支撑来自全球风险偏好的再平衡。此前中东局势紧张推高油价,近期局势缓和令油价回落,虽缓解通胀压力,但也削弱了美元的避险属性。因此,美元目前更多依赖利率预期,而非商品通胀交易驱动。
接下来,美国PMI将成为短线重要影响因素。市场将重点关注制造业与服务业是否维持强劲。若经济活动强于预期,可能强化美联储维持紧缩政策的必要性;若数据疲软,则可能引发市场对年内加息空间的重新评估,并对美元走势形成压力。9月23日公布的标普全球制造业、服务业及综合PMI初值将是市场焦点。
因此,美元指数当前处于基本面与技术面共同偏强阶段,但短线涨幅扩大后也面临一定获利盘压力。随着RSI逐步接近超买区域,美元能否继续上行将取决于美国经济数据是否能支撑高利率环境的必要性,以及美联储官员是否继续释放鹰派信号。
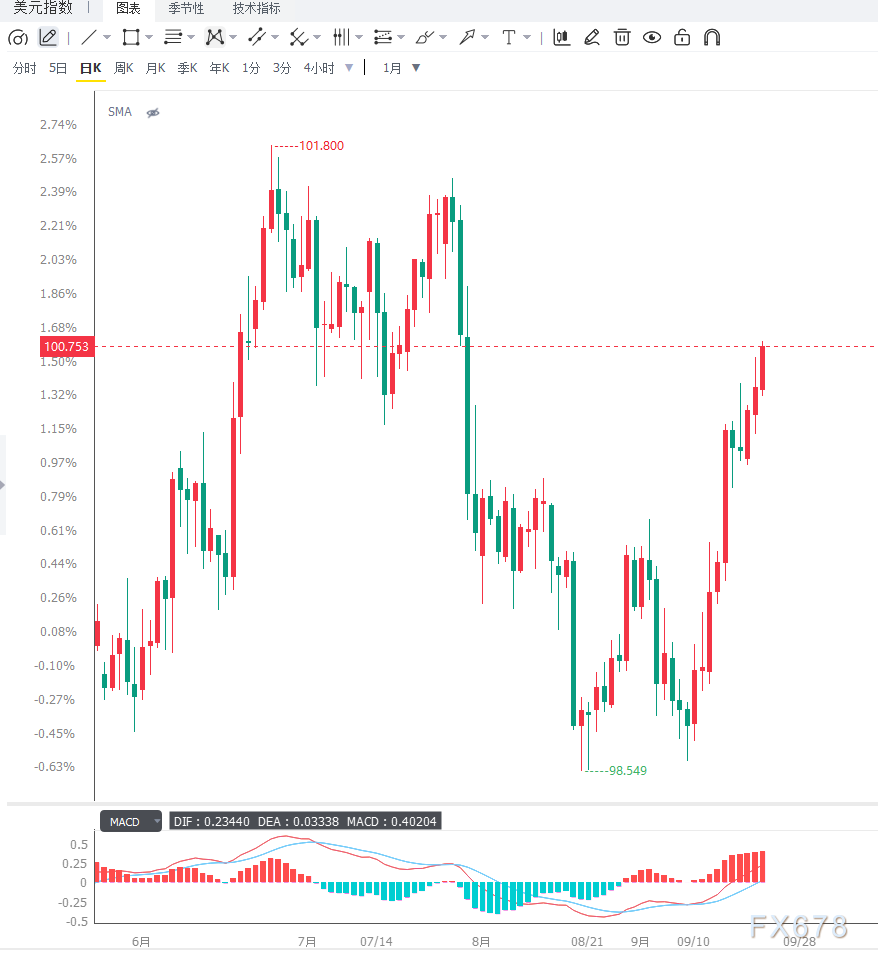
从日线结构来看,美元指数目前运行于100.70附近,价格已重新站上9日与50日指数移动平均线,短期趋势偏强。9日EMA位于100.15附近,50日EMA则在99.80附近,两条均线构成下方关键支撑区域。14日RSI升至67.72,接近超买水平,显示多头动能增强,但同时也意味着短线可能出现震荡或技术性回调。从短线结构来看,100.70附近已成为美元多头重新掌握主动权的重要价格区域。若美元继续企稳100.70并上行,市场将关注前期高点附近的压力;若PMI数据不及预期导致美元回落,首先关注100.15附近的9日EMA支撑,跌破后则进一步看向99.80附近的50日EMA。只要价格维持在两条均线之上,整体多头格局尚未明显破坏。
4小时级别来看,美元指数近期维持震荡上行节奏,短周期均线持续向上发散,显示短线买方仍占优势。不过,RSI接近高位区域,行情已不适合盲目追涨。若价格有效突破并站稳100.70上方,短线强势结构有望延续;若美国PMI弱于预期引发利率预期回落,则美元可能首先回踩100.15,进一步失守后则可能测试99.80附近的中期支撑。
编辑总结
美元指数连续第三个交易日上扬,主要驱动力仍为美联储偏鹰派的利率路径预期。9月加息后,政策利率升至3.75%—4.00%,而通胀仍高于目标,使市场持续关注年内进一步加息的可能。
当前美元指数已重返100关口上方,100.15与99.80构成短线关键支撑,100.70上方则是多头能否继续拓展空间的重要观察点。但RSI接近超买区域,意味着上涨动能已部分透支,后市走势将更依赖PMI、通胀数据及美联储官员讲话对利率预期的进一步引导。若经济数据持续强劲,美元高位强势格局或延续;若经济活动明显放缓,则美元短线面临回调风险。







