


通胀数据、美联储加息预期、国债拍卖需求疲软以及云服务商大规模融资,共同引发此轮美债抛售潮,尽管美国财政部长斯科特·贝森特采取了长债回购措施,但未能有效遏制收益率上升趋势。
多重利空共振,美债收益率创多年新高
本周三,美国国债融资成本大幅上扬,背后是多重负面因素集中释放。最新数据显示通胀压力仍未完全缓解,市场普遍预期美联储将在10月再度加息。同时,5年期国债拍卖显示市场认购意愿偏弱,叠加云服务商大规模发债,进一步加剧了债券市场的供给压力。本轮收益率上涨幅度为近一年半以来最大,上一次出现类似波动是在2025年4月,当时特朗普首次宣布对贸易伙伴征收对等关税。
美国财政部长斯科特·贝森特此前推出一系列流动性支持措施,包括扩大长期国债回购规模,但截至目前,这些举措尚未能有效稳定债市,长债收益率仍持续走高。作为房贷等长期贷款的重要参考指标,10年期美债收益率升至5.137%,已接近全球金融危机前水平。2年期美债收益率主要反映美联储货币政策预期,与房屋净值贷款、汽车贷款等挂钩,收益率上扬超过13个基点,突破4.9%。交易员普遍认为,继上周加息后,美联储在10月再度加息的可能性显著上升。
居民债务压力加剧,存款利率提升难抵借贷成本上升
美债收益率攀升最终将传导至实体经济,对普通消费者构成冲击。居民消费约占美国经济总量的七成,居民总债务接近19万亿美元,利率上升将直接加重家庭财务负担。
安联贸易北美高级经济学家丹·诺斯(Dan North)指出,虽然银行存款利率会小幅上升,但增加的利息收入远不能弥补借贷支出的增加。他表示:“消费者是经济的核心驱动力。存款利率的提升只是从极低水平略微上升,对普通家庭帮助有限。但高利率将严重冲击房地产市场,信用卡及各类消费贷款也将受到明显影响。”
根据联邦存款保险公司的数据,普通储蓄账户利率约为0.37%,自2025年底美联储三次降息以来,存款利率还在小幅回落。而房贷利率则呈明显上升趋势,30年期抵押贷款平均利率已升至7.26%,两周内上涨超过0.25个百分点,过去一年累计上涨近1个百分点。信用卡利率近年来相对稳定,但如果当前利率继续上升,信用卡利息也将随之上涨。
美联储加息将直接推动基准利率上升,这也是浮动信贷产品的定价基础。上周加息后,基准利率上调25个基点至7%。联邦基金利率上升将带动整条收益率曲线利率上行,居民申请车贷、消费贷的成本增加,借贷意愿下降,从而抑制总需求。诺斯解释称,利率上升将抑制购车需求,进而影响汽车行业的整体需求,最终导致就业岗位减少,经济增速放缓,这是利率传导的基本逻辑。
高利率环境下的结构性影响,银行业收益前景存疑,中小企业压力最大
高收益率环境也带来局部利好。除了储户可获得小幅利息提升外,银行业存在盈利改善的可能。银行的盈利模式受多种因素影响,在利率上行环境下,银行可提高贷款利率,扩大存贷利差,同时闲置资金的投资回报也有所提升。
不过,周三银行板块普遍下跌,原因在于利率快速上升将抑制贷款需求,拖累原本稳定的经济活动。
亚特兰大联储的数据显示,美国第三季度GDP增速预估为5.1%,强劲的经济数据本身也推动了美债收益率上升。但持续上升的收益率将削弱当前的增长势头。诺斯强调,中小企业面临的冲击最大,由于融资渠道有限,信贷可得性下降,企业经营难度显著上升。
结语
总体来看,本轮美债收益率大幅上升,是通胀、加息预期、国债供给等多重因素共同作用的结果。高收益率不仅增加美国联邦政府40万亿美元债务的付息负担,还通过房贷、消费贷、信用卡等方式传导至居民端。存款利率虽有所提升,但远不足以对冲家庭负债压力。银行虽有望扩大利差,但贷款需求减少、经济放缓将削弱这一收益。中小企业则成为受冲击最严重的群体。
未来,美联储10月是否加息、通胀数据走势以及美债拍卖情况,将持续影响长债收益率变化。利率上行的持续时间,将决定美国经济能否承受住潜在的下行压力。
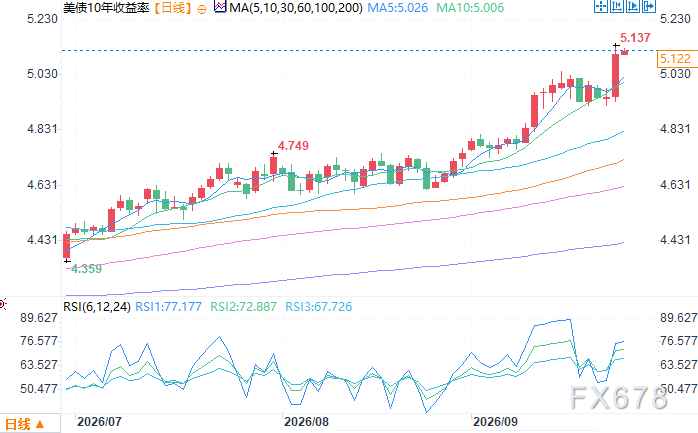
10年期美债收益率日线图 来源:易汇通
北京时间9月24日10:11 10年期美债收益率 报 5.126%







