


9月16日,美联储将联邦基金利率上调25个基点至3.75%-4.00%,这是过去三年多以来的首次加息。同时,美联储表示美国经济仍在稳步扩张,但通胀水平仍然偏高,地缘冲突也为经济前景带来不确定性。最新政策展望显示,决策层预计2026年可能还会有一次加息动作。
因此,市场关注的焦点不仅是12月是否加息,更在于此次政策调整是否能够有效缓解持续的通胀压力。约翰·韦利斯认为,政策效果将取决于当前通胀冲击的性质。若通胀主要由能源和供应端推动,仅靠收紧货币政策可能效果有限;若需求端通胀依然强劲,则美联储可能需要维持更严格的政策立场。
能源价格正成为判断政策走向的重要因素。近期中东局势导致油价剧烈波动,并通过能源成本传导至整体通胀。此前,纽约联储也指出,中东地区可能的供应中断及油价上涨,是影响全球经济和通胀前景的重要不确定因素。近期油价走势出现明显变化。WTI在连续四个交易日下跌后于周二反弹,市场重新关注联合国大会期间美伊外交动向。数据显示,WTI主力合约周二一度突破93美元,但整体仍明显低于此前超过100美元的高点。当前原油市场受供应恢复、外交预期及地区安全风险多重影响,价格波动性依然较高。
若中东紧张局势持续缓和,原油供应溢价可能进一步下降,油价回落有助于缓解美国通胀压力。在此情境下,美联储继续收紧货币政策的必要性将减弱,市场对2027年加息的预期也可能随之调整。但若中东局势再度恶化,能源供应受到冲击,油价快速回升,通胀压力可能再次成为美联储的重要议题。多位美联储官员近期已指出,持续的需求增长和大宗商品价格波动可能令通胀维持高位。芝加哥联储主席奥斯坦·古尔斯比也表示,若通胀主要由强劲需求推动,而非暂时性供应冲击,那么进一步加息仍是可能的选项。
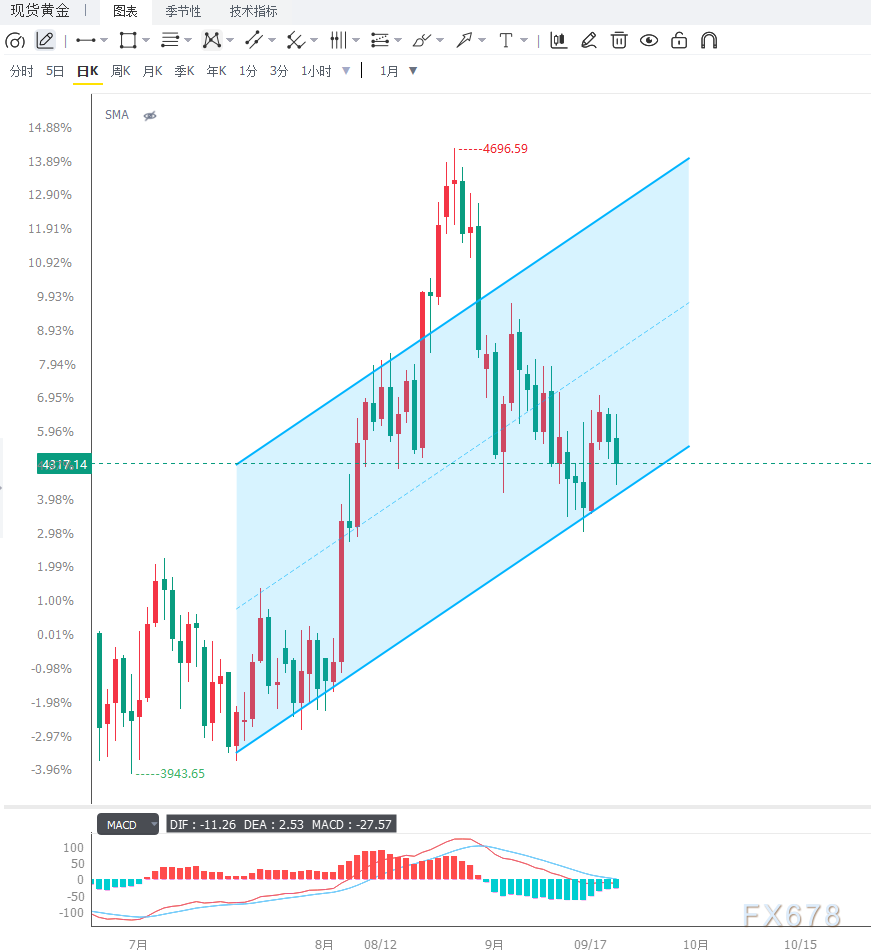
目前,市场对美联储未来政策路径的判断分歧明显。一方面,美联储最新预测仍指向2026年可能加息;另一方面,市场对2027年的利率走势更依赖于通胀和能源价格的实际变化。纽约梅隆银行认为,当前市场定价可能需要根据通胀冲击的持续时间进行重新评估。该行分析指出,美联储实际政策路径可能介于官方预测与市场定价之间。金融市场对此已有反应。美元近期维持相对强势,主要受到利率预期和避险情绪支撑,而黄金则受到高利率环境压制。周二金价一度跌至约4319美元,显示出市场正在重新评估“高利率长期维持”对贵金属的影响。此外,油价的任何显著波动都可能通过通胀预期、美元汇率及美债收益率对其他资产形成传导效应。
因此,投资者当前应关注的不仅是美联储加息的次数,更应关注能源价格、核心通胀、消费需求及就业市场之间的联动变化。如果能源价格持续回落,供应端冲击逐步缓解,美联储后续政策将有更多观察窗口;若油价再度上涨并叠加需求端压力,则货币政策的紧缩周期可能延长。
从美元指数的技术走势来看,近期美元仍处于相对强势区间,利率预期是支撑美元韧性的关键因素之一。若美联储官员继续释放偏鹰派信号,且美债收益率维持高位,美元仍有支撑;反之,若油价回落带动通胀预期下降,市场减少对后续加息的押注,美元可能面临阶段性回调压力。黄金方面,金价已回落至4300美元附近,短线处于调整阶段。当前需重点关注4320美元的支撑有效性,若金价重新站上该水平,短线弱势格局有望修复;若4320美元失守,则可能进一步测试4280美元甚至4200美元区域。
原油市场方面,WTI周二止跌反弹,92至93美元区间成为短线关键争夺位。若价格重新突破95美元,技术性反弹空间或将打开,并测试98.50至100美元区域;若再度跌破92美元,则可能下探90美元整数关口及87.80美元附近支撑。当前能源市场仍高度依赖中东局势及外交动态,技术面突破的持续性仍需基本面配合。
编辑总结
美联储12月再度加息的预期依然较强,但2027年的政策路径仍存在较大不确定性。目前最大的变量之一是中东局势及其对油价与通胀的影响。若能源价格持续下行,美联储面临的供应端通胀压力将有所缓解;若油价回升,则可能迫使政策制定者延长紧缩周期。未来市场需重点关注原油、通胀、美元及美债收益率之间的联动变化,这将成为黄金、外汇及大宗商品市场重新定价的重要依据。







