


一、通胀指标罕见背离:四十余年最大正向缺口显现
在美国通胀监测体系中,核心PCE与核心CPI是美联储最为关注的两个指标,二者均剔除了食品与能源价格波动,用于衡量美国经济的内生性通胀水平。历史数据显示,从1986年至2026年这四十多年间,核心PCE通胀平均比核心CPI低0.43个百分点,PCE弱于CPI已成为市场共识。
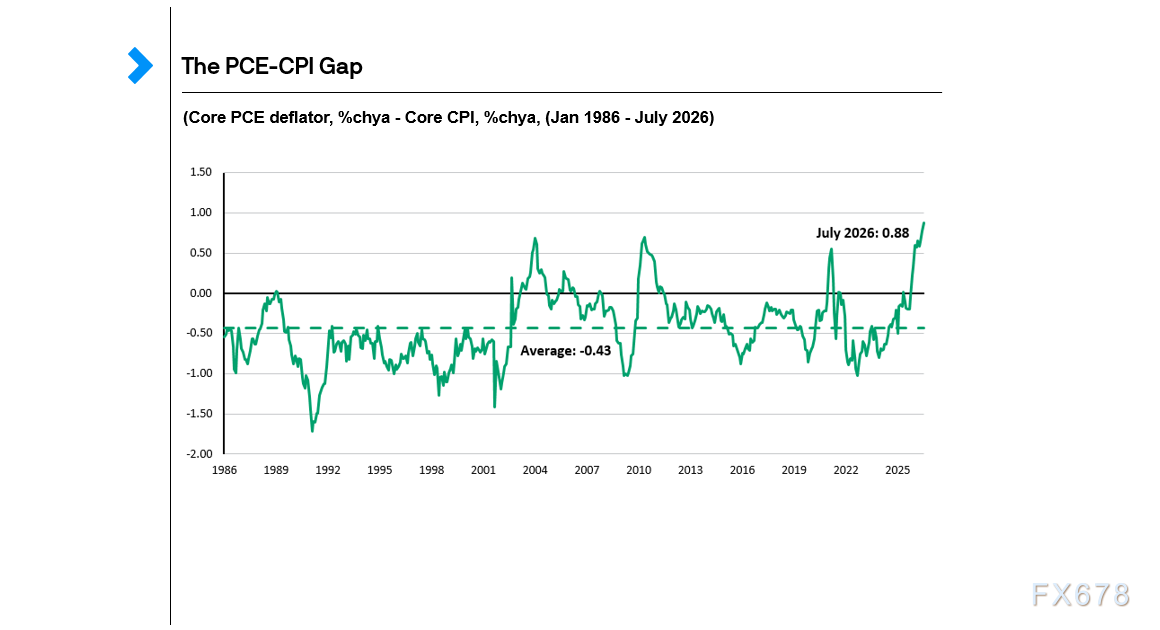
(过去40年中,核心PCE平均低于核心CPI 0.43%;但在2025-2026年间,核心PCE明显高于核心CPI,达到0.88%)
然而自2025年初以来,这一稳定关系被彻底打破。2025年1月,核心CPI同比为3.3%,仍高于核心PCE的2.8%;而截至2026年7月,核心PCE反超核心CPI,形成0.88个百分点的正向缺口,创1986年以来最大纪录,属于明显的统计异常。
这一缺口的出现成为市场关注焦点:由于通胀指标具有较强的均值回归特性,当前的偏离终将修复。而修复的方式——是CPI上行还是PCE回落——将直接影响美联储2026年末至2027年的货币政策决策,进而成为影响全球资本市场走势的关键变量。
二、通胀缺口拆解:四大维度解析背离成因
美国经济分析局(BEA)将PCE与CPI的差异归因于公式效应、权重效应、范围效应及其他效应。结合2025年1月至2026年7月的市场数据,本轮罕见正向缺口并非由统计公式调整引发,而是由权重结构和统计范围下的细分品类价格波动叠加所致。
(一)公式效应:非本轮缺口驱动因素
公式效应主要源于CPI采用固定权重,而PCE采用动态链式权重。CPI的篮子更新频率较低,容易高估涨价品类的通胀影响;而PCE会根据居民消费行为动态调整权重,因此更贴近真实消费水平,这也是历史上PCE长期低于CPI的原因之一。
近年来,美国劳工统计局持续优化CPI统计方法,缩短了篮子更新周期,显著弱化了公式效应对通胀差异的影响:1986—2001年PCE与CPI平均差值为0.7个百分点,2002—2022年缩小至0.3个百分点,2023年后进一步降至0.2个百分点。由于过去18个月内统计方法未发生变化,因此公式效应并非本轮缺口扩大的主因。
(二)权重效应:缺口扩张的核心推手
权重效应是指两大指数对同类商品或服务的配置比例不同,从而对通胀指标产生差异化影响。在本轮通胀背离中,住房与计算机软件成为关键变量。
首先看住房板块。CPI中住房租金及等效租金占核心CPI比重高达42%,而在核心PCE中仅占17%。2025年初,美国租赁市场通胀高企,带动CPI快速上行;随后住房通胀逐步回落至3%左右,导致核心CPI相对PCE下降约0.35个百分点,为PCE反超CPI奠定基础。
其次为计算机软件及配件。CPI中该品类权重仅为0.031%,几乎可以忽略,但在PCE中权重达1.1%。2025年初其通胀率仅为0.4%,对整体指标影响有限;但到2026年7月,该品类同比通胀飙升至21%,大幅抬升PCE通胀水平,为正向缺口贡献约0.2个百分点。
(三)范围效应:细分品类结构性扰动
范围效应体现为两大指数覆盖范围的差异。例如,CPI仅统计居民自付医疗费用,而PCE涵盖雇主及机构支付的医疗支出。2025年以来医疗通胀持续回落,但因PCE权重高、CPI降幅大,两者相互抵消,未对缺口形成净影响。
金融服务是范围效应下的关键扰动项。CPI将金融服务归为储蓄行为,权重仅为0.2%;而PCE将其纳入消费统计,权重达2.83%。2026年美股市场持续走强,带动金融服务、手续费及佣金通胀同比突破14%,显著推高PCE通胀,而CPI几乎不受影响,成为拉大缺口的重要因素。需注意的是,2026年年末美国经济分析局将更新金融服务统计方法,该扰动效应将逐步减弱。
(四)其他效应:车险价格波动形成关键助推
车险价格波动叠加权重差异进一步放大了通胀缺口。CPI中车险权重为2.6%,而PCE中仅为0.5%,且两者统计规则存在差异。2025年1月,CPI车险通胀为11.8%,PCE为6.8%;而截至2026年7月,CPI车险通胀同比降至4.5%,PCE则小幅升至0.4%。18个月内车险价格的剧烈反转,结合权重差异,为PCE-CPI正向缺口贡献了约0.5个百分点。
三、通胀缺口修复路径:PCE通胀将主导下行
综合各项因素分析,本轮罕见的通胀背离属于短期异常,不具备持续性,后续将逐步向历史均值靠拢,修复逻辑如下:
首先,推动本轮缺口扩张的因素均为短期变量,具备明确的反转预期。住房通胀下行空间已基本释放,计算机软件高通胀将随行业周期回落,金融服务通胀将因统计优化而降温,车险价格波动也将部分逆转,四大推手难以长期维持。
其次,宏观经济基本面支撑通胀整体下行。预计2026年末中东能源供应将趋于稳定,美国暂无新增财政刺激,关税水平同比下滑,人口结构抑制租金增长,薪资增长保持温和。尽管人工智能领域投资持续扩张,但整体通胀仍将延续缓慢回落趋势。
基于上述因素,本轮PCE-CPI正向缺口的修复将以PCE通胀大幅回落、CPI小幅波动为主导,逐步回归历史常态。
四、货币政策与大类资产投资展望
通胀指标的修复路径将直接决定美联储货币政策节奏。此前市场预期美联储将在2027年累计加息三次,政策偏紧;但结合通胀缺口的演变趋势,实际政策力度将明显温和。
摩根大通预测,美联储将在2026年12月完成最后一次加息,本轮紧缩周期随之结束,2027年联邦基金利率将维持在4.00%—4.25%区间,不会延续持续加息。
从投资角度来看,温和收尾的紧缩周期整体利好风险资产。相较于此前市场预期的持续紧缩,政策节奏的放缓有助于缓解资本市场的流动性压力。同时需注意,通胀与利率的不确定性尚未完全消除,叠加地缘政治与产业变革等因素,投资者应持续优化投资组合,避免持仓过度集中,防范单一风险带来的资产波动,实现稳健配置。







