


为何这一变化值得关注
在华尔街的金融市场中,这种长期稳定的资产联动被称为相关性。对于者、者以及金融从业者来说,相关性不仅是理论概念,更是决策、控制和市场判断的重要依据。当这种持续多年的市场规律发生根本性变化时,意味着者的底层逻辑、策略和整体金融市场的运行规则正在发生深刻转变,未来所有行为都需要重新适应新的市场环境。
历史背景回顾
回顾过去二十年的金融走势,债券率和股票价格长期呈现同涨同跌的趋势,这一现象并非偶然,而是符合当时经济环境、具有清晰逻辑的市场常态。彼时全球经济相对稳定,外部干扰较少,市场逻辑简单明了,普通者也能轻松理解。
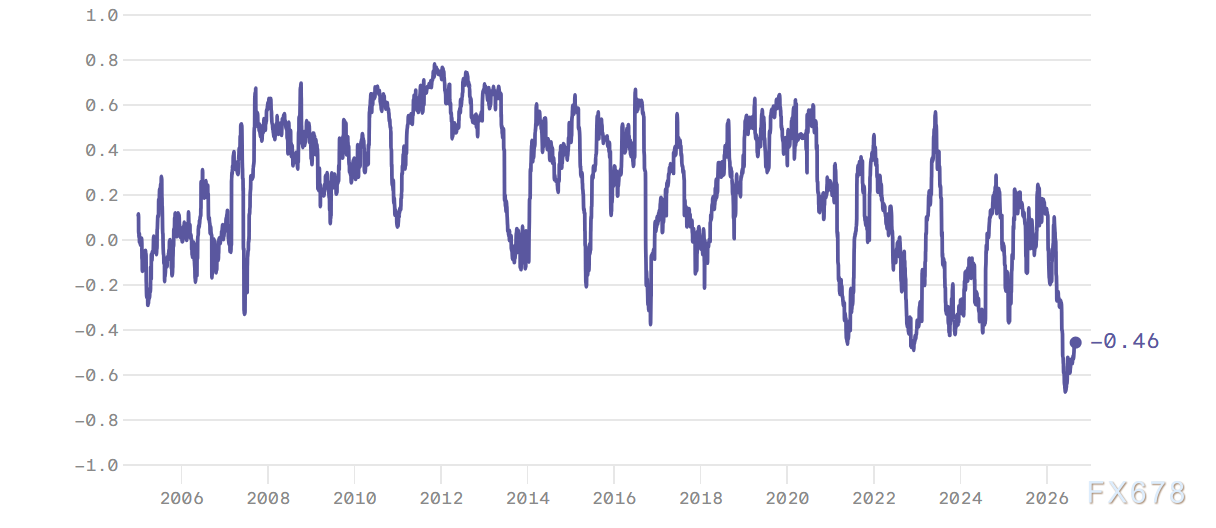
(标普500指数日度率与美国10年期国债率变动的三个月滚动相关性)
在那个阶段,债券率的波动主要由美国经济前景决定,几乎没有其他干扰因素。经济状况影响债市,债市又引导股市,形成了一个清晰的逻辑链条。
当债券率上升时(例如21世纪初),这通常意味着经济正在扩张,企业改善,股市因此受益。反之,在金融危机期间,债券率下降反映了市场对经济衰退的担忧,股市也随之下跌。这种高度一致的走势成为市场常态。
近期市场变化
然而,近期市场格局发生了根本性变化,股债同步涨跌的规律不再适用。当前市场受到多重现实因素影响,包括地缘政治冲突、能源价格波动、政策不确定性以及算力需求激增等,市场变量大幅增加,逻辑更加复杂。
如今,债券率上升往往伴随着各种现实利空因素——如地缘冲突加剧、能源价格剧烈波动、美联储政策走向不明朗、市场集中爆发等。在这种环境下,债市率的上升不再代表经济向好,而是通胀压力和市场上升的信号,股市因此出现下跌。
从市场数据来看,标普500指数与美国10年期国债率呈现出明显的负相关趋势。这种反向走势已持续强化,近几个月的负相关性达到数十年来的极端水平,彻底打破了过去二十年的市场规律。
市场观点解析:背后原因是什么?
观点一:全球进入稀缺性主导的新阶段
后疫情时代,全球经济告别了过去资源充足、供需稳定的格局,进入了以稀缺性为主导的新常态。地缘冲突、资源短缺、产业刚需成为市场常态,直接影响了市场的运行逻辑。例如,乌克兰、伊朗等地的局势动荡扰乱了全球能源和粮食供应链,而人工智能产业的快速发展又加剧了对核心算力资源的需求,供需失衡推高了整体价格。
这种刚性通胀压力不会因经济增速变化而缓解,意味着债券率的上升不再代表经济向好,股市自然难以同步上涨,传统的股债联动逻辑失效。
黑石首席策略师魏丽在《金融时报》专栏中指出:“股债相关性瓦解,可能只是说明我们已经进入一个全新的宏观经济范式。”换句话说,不是市场逻辑出了问题,而是经济环境、供需结构和格局发生了根本性改变,旧的规律自然失效。
加拿大丰业银行分析师通过研究历史数据发现:“当美国10年期国债率超过5%,资产相关性往往会转为负向。1960年代末至1990年代末,市场就呈现出这种反向波动。”如今美债率再次攀升,市场自然重现了这一现象。
观点二:美国政策不确定性上升
摩根士丹利分析师指出,美国政府频繁调整、政策模糊,是导致股债关系破裂的关键人为因素。政策变化直接影响市场情绪和资金流向,成为者最直接感知的变量。
分析指出,美国财政部近期对国债市场进行非常规干预,试图调控率,但联邦债务高企、管理缺失,导致者对市场稳定性产生质疑,信心持续下滑。
业内人士认为,当前市场状态与2025年4月特朗普推出“解放日”关税政策时类似。当时突如其来的政策变化引发全球市场恐慌,股债双双震荡,联动关系失效。
摩根士丹利分析师复盘时表示:“当时者开始质疑美元和美国国债作为的性。如今,随着政策不确定性再度上升、债务问题恶化,这一质疑再次浮现,重塑了股债逻辑,最终导致两者关系彻底破裂。”







