


高盛研究团队认为,受益于企业回升、生产效率提高以及能源价格走低,英国国内生产总值增速有望在2027年下半年重新加快,全年增幅仍将高于市场普遍预估。
增速前低后高,全年表现好于市场一致预期
高盛英国高级经济学家James Moberly与欧洲首席经济学家Jari Stehn在报告中指出,2027年英国经济前景值得乐观。该行预计,英国2027年第四季度实际GDP同比增速为1.4%,低于其对2026年1.6%的预估,但仍高于市场经济学家1.2%的平均预测。
2026年英国经济的韧性好于预期。尽管能源冲击推高物价,促使英国央行由降息转为加息,经济增长仍保持上行,劳动力市场同步转暖,失业率走低,就业指标回升,新一届政府在财政压力下也稳步推进财政整顿。
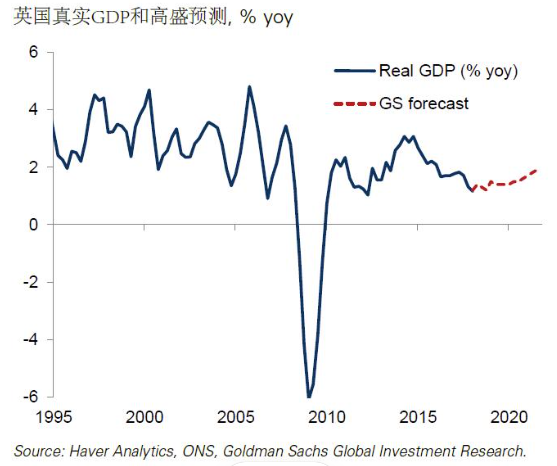
多方压力抑制短期增长,上半年经济偏弱
两位经济学家认为,未来几个季度的经济环境将更趋严峻,2026年第四季度至2027年上半年,经济增速可能跌至长期趋势水平之下。冬季能源冲击将持续侵蚀家庭财务状况,实际可支配收入增长乏力,进而压制居民消费。
在通胀抬头的背景下,高盛预计英国央行很可能于次年2月加息25个基点,将政策利率升至4.25%。大量抵押贷款集中重新定价,将推高居民月供负担;金融环境收紧也会削弱经济活力;加之2027年财政整顿力度大于今年,财政政策对增长的拖累将更加明显。就业市场也将逐步降温,预计到2027年年中,失业率将由4.7%升至5%。
中长期利好积聚动能,下半年有望迎来复苏
尽管短期面临周期性压力,多项积极因素仍将助推英国经济在2027年下半年回暖。2026年拉动增长的企业资本开支具备较强的持续性,信息通信与公用事业领域不断扩张,带动科技服务业产出稳步增长,人工智能应用落地也催生了相关需求。单位劳动产出明显提升,生产率持续改善。
脱欧带来的负面冲击大概率已度过最严峻的阶段,人工智能带来的红利也开始小幅拉动经济增长,加上能源价格回落,共同推动下半年经济重新提速。随着劳动力市场趋于宽松,薪资涨幅回落,服务业通胀的上行压力有望得到缓解。
央行加息节奏趋于温和,长期增长看点丰富
货币政策方面,高盛认为能源冲击引发的二轮通胀效应有限,英国央行的加息次数将少于市场定价。该行判断,英国央行在2月加息至4.25%之后,年内将维持利率不变,而市场此前仍定价了两次加息。
财政层面,2027年英国将进一步压缩财政赤字,在发达经济体中,其持续削减债务的表现相对突出,有助于降低融资成本。从长期看,英国在高附加值服务业方面具备优势,更有条件把握人工智能带来的机遇,生命科学产业基础雄厚;若未来与欧盟的经贸关系进一步改善,还将释放额外的增长空间。
结语
总体来看,英国经济呈现先弱后强的走势。短期内,消费、房贷、财政与就业方面的压力难以迅速消退,但人工智能赋能、生产率提升和能源成本回落等长线利好正逐步显现,将支撑2027年下半年经济回升。
此后,英国央行的政策走向以及英欧经贸关系的进展,将成为左右经济预期的关键变量。







