


摩根士丹利把做多美元兑日元视为重点推荐的交易方向。依据其模型测算,该货币对的公允价值超过170;并预计到2027年第四季度,美元兑日元有望升至162附近。
机构主线观点:偏多美元兑日元,公允价值或在170之上
摩根士丹利认为,做多美元兑日元是其优先选择的外汇策略。按照该机构的估值框架,美元兑日元的公允价值在170以上,相较159.5附近的现价仍有较大的上行空间。
策略团队预测,到2027年第四季度,美元兑日元可能回落至162。报告提到,在G10货币中,日元对全球利率上行的反应最为敏感;日本央行难以释放超出市场预期的强硬信号,再加上美联储加息预期推动美债收益率持续攀升,这些因素都将对美元兑日元形成支撑。
从驱动因素来看,全球风险偏好保持强劲、日本贸易条件有所改善,以及套息交易的吸引力,其合力作用将超过美日利差收窄对日元带来的阶段性支撑。
需要留意的是,高盛对日元后市给出了相反的判断,两家头部机构的观点存在明显分歧,这也说明日元汇率的研判难度正在上升。
目前市场仍在重新评估美联储的政策路径,美元资产的相对吸引力有望在中期内继续推动汇率走高。投资者应紧盯收益率曲线与风险偏好之间的联动变化。
12月日本加息难以扭转弱势,美联储主导汇率走向
市场普遍预计,日本央行将在12月把政策利率由1.25%上调。不过摩根士丹利认为,这一已被市场充分消化的加息举措,不足以扭转日元的疲软局面。
若想让日元迎来趋势性反转,至少需要以下两种情形之一出现:美联储暂停加息,或者日本央行推出远超预期的加速收紧措施。
当前行情主要受美联储加息预期的重新定价所左右。除非日本政府出手干预,否则美国经济数据以及美联储官员的表态,对美元兑日元的影响力将远超日本国内的政策表态。
即便日本央行如期加息,只要幅度与市场预期基本吻合,对利差的实质收窄作用也很有限,难以改变资金持续流向美元资产的大格局。
历史经验表明,美联储处于紧缩周期时,日元通常无法仅凭单一的国内政策举措实现趋势逆转,外部利率环境仍是决定汇率方向的关键变量。
首要风险:逼近160关口,汇率干预带来不对称冲击
目前美元兑日元运行在160下方,这一区域是日本官方多次发出警告的干预底线,也是该笔多头交易面临的核心风险所在。
汇价走势呈现明显的不对称性:在利差支撑下,汇率可能缓慢走高;但一旦日本政府实施外汇干预,单个交易日内便可能出现大幅下挫。
回看过往,上一轮官方干预曾让美元兑日元在一周之内从164急速回落至155。
三菱日联预计,干预窗口很可能出现在当前价位至年内高点164之间的区间内。
机构提醒,拥挤的多头仓位会放大干预落地后的平仓压力。市场需要留意短期技术面突破与政策应对之间的博弈;若汇价接近或突破160关口,仅干预预期升温本身就可能加剧市场波动。
投资者布局多头时,应充分评估尾部风险,合理控制仓位并设定止损,避免在不对称的冲击中承受过大回撤。
总结
摩根士丹利看好美元兑日元,认为即便日本12月加息,在美联储维持紧缩立场的背景下,日元仍将承压,目标指向2027年底的162,其公允价值模型则给出170以上的结果。160附近的日本干预是需要重点防范的风险,行情呈现缓涨急跌的不对称特征。
高盛则持相反观点,机构之间对日元后市的分歧较为明显。
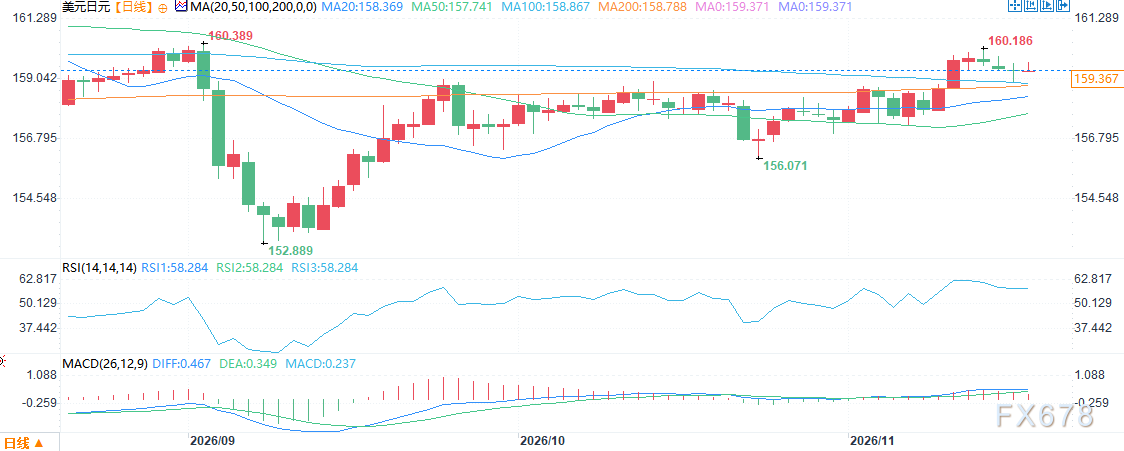
(美元兑日元日线图,来源:易汇通)
北京时间11:26,美元兑日元报159.37/38。







