


多家投行上修加息路径判断,降息时间向后推移
10月美国通胀数据再度超出市场预期,这已是连续第三个月通胀回升超出预期。多家外资机构相继修正对美联储利率路径的预测,美联储官员的措辞也趋于强硬,市场开始重新评估加息风险。
高盛放弃了此前认为加息将在12月结束的判断,转而预计美联储将在次年3月再加息25个基点。
德银的态度更为偏鹰,除12月和次年3月的加息外,还认为明年1月可能再加息一次25个基点。
本轮通胀抬头主要受伊朗局势推升油价、美国进口关税调整、居民消费保持韧性以及人工智能相关活跃等因素共同带动。
高盛首席美国经济学家David Mericle认为,相较于1月,3月再度加息的可能性更高;年底通胀或将小幅回落,但年初新一轮价格压力可能再次推高通胀。
该行同时将降息时间表往后调整,降息起点推迟至2027年12月,随后于2028年3月、6月、9月陆续降息。
12月加息50bp概率上升,但尚非基准情形
美银、渣打和花旗均指出,沃勒的鹰派讲话叠加近期通胀数据,为12月加息50个基点打开了想象空间,但目前数据仍不够充分,难以将50bp作为基准预期。
渣打经济学家团队表示,12月加息50bp的理由比此前更充分,但尚未形成定论。
CME FedWatch数据显示,通胀数据公布后,12月加息50bp的概率已由接近零升至13.5%。
花旗仍将12月加息25bp作为基准判断,同时提醒,若后续市场波动平息、金融条件收紧趋于稳定,50bp加息的上行风险将进一步加大。
官员强硬表态冲击债市,美元同步走高
近期布伦特原油价格已从118美元的高点大幅回落至90美元附近。在此背景下,美联储理事沃勒释放出可能加息50bp的鹰派信号,加上偏热的通胀数据,市场反应措手不及。
美债遭遇大幅抛售,2年期美债收益率单日涨幅仅次于2025年4月关税政策冲击时期,美元同步全线走强。
达拉斯联储主席洛根也表示,今年冬季可能加快加息节奏。
市场也对此存在疑问:美联储在10月议息会议上为何没有加息?
综合来看,12月落地50bp加息的门槛依然较高,但市场不会忽视这一风险。
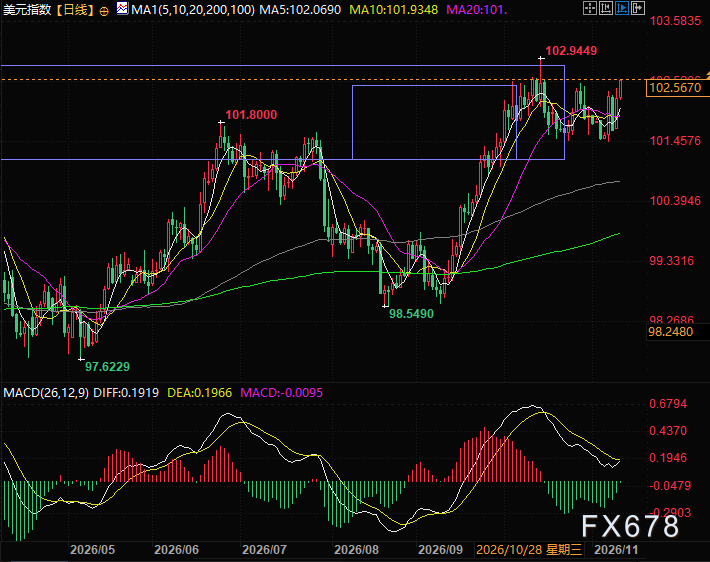
美元整体维持偏强格局,后续数据或将带来双向波动。
荷兰国际集团的Chris Turner在近期观点中看好美元短期走势,他提到美国劳动力市场可能加速回暖,核心通胀距离目标仍偏高,加息预期为美元提供支撑,未来几周美元有望继续走强。
总结:
近期加息预期快速升温并形成共识,短期内或将对金价及权益类资产走势产生影响。
下一个核心观察指标是本周五公布的PPI数据。若PPI同样好于预期,将进一步印证价格压力,持续支撑美元,市场也会进一步上调50bp加息的定价,目前市场给出该情景的概率约为12%。
此前美联储9月已将基准利率上调至3.75%-4.00%区间,为三年来首次加息,市场目前已完全计价12月加息25bp。







