


美国总统特朗普表示,伊朗冲突的结束已显露积极迹象,再次发动打击的可能性“微乎其微”,并称冲突实际上已经落幕。
不过,伊朗最高国家安全委员会秘书雷扎伊否认存在积极谈判,将相关报道称为“假新闻”,并强调华盛顿必须先接受德黑兰提出的七项条件,冲突才有可能结束。地缘政治风险溢价因此仍在发挥作用,为具备避险属性的美元提供了支撑。
伊朗方面释放相反信号:美方乐观表态与伊方强硬回应并存
特朗普与伊朗高级官员雷扎伊的表态呈现出明显反差。特朗普近期公开称冲突已“实际结束”,并强调大规模进一步打击的概率极低。从理论上看,这类表态应当降低市场的避险需求,促使资金从美元等安全资产中撤离。
但雷扎伊随即作出回应,直接否定谈判取得进展的报道,并再度强调德黑兰此前提出的七项条件仍是达成任何协议的前提。这种强硬态度抵消了特朗普释放的乐观情绪。
双方言论并存,使地缘政治风险溢价处于“悬而未决”的状态:美方降温表态并未让其明显回落,伊方的强硬立场也未使其大幅抬升。市场无法把任何一方的说法视为定论,只能暂时保持观望。
在方向不明的情况下,交易者更倾向于持有美元以对冲风险,这也为美元指数带来了阶段性的底部支撑。
加息押注升温:非农数据超预期,12月加息概率突破八成
上周五公布的美国10月非农就业数据,成为支撑美元的另一大因素。新增就业人数大幅高于市场预期,印证了劳动力市场依然具备韧性,也直接推高了市场对美联储12月再度加息的押注。
依据CME FedWatch工具的数据,目前交易者定价美联储在12月会议上加息的概率已超过80%。如此高的概率为美元指数提供了较为清晰的底部支撑。
不过,80%左右的概率已被市场充分计入价格,若要进一步上修,仍需后续通胀数据加以验证。因此多头目前倾向于按兵不动,等待即将公布的消费者价格指数(CPI)报告后,再决定是否加仓。
正是“预期已处高位、数据尚待验证”的格局,使美元指数在101.70附近呈现横盘整理,而非持续走高。加息预期固然构成支撑,但在关键数据落地之前,上涨动能受到压制,市场整体仍较为谨慎。
后市看点:CPI与地缘消息将共同左右短线走势
即将发布的CPI报告,是市场判断美联储政策路径的关键依据。该数据结果将直接影响12月加息概率的变化,进而决定美元指数的短线方向。
与此同时,不断涌现的地缘政治消息也将持续影响美元的价格波动,并为美元指数带来额外的推动力。
在当前基本面环境下,看空美元的交易者需保持足够谨慎。地缘局势的不确定性与居高不下的加息预期,共同为美元构筑了下方支撑,任何单边看跌的操作都缺乏充分的基本面依据。
只有当CPI数据明显弱于预期,或地缘风险溢价出现清晰回落时,美元才可能面临更大的下行压力。在此之前,市场或仍将维持震荡格局,交易者需同时关注通胀数据与中东局势的进展,以研判美元指数接下来的走势。
结论
美元指数目前暂停了隔夜的下跌走势,支撑来自两方面因素的交织作用。一方面是伊朗信号的分歧:特朗普称冲突“实际结束”、再次打击“极不可能”,雷扎伊却否认积极谈判、斥报道为“假新闻”,并重申七项条件,使地缘风险溢价停留在“不确定”状态,继续支撑避险美元。另一方面是加息预期:强势非农推动12月加息押注升至80%以上,为美元提供底部支撑,但多头选择等待CPI公布后再行建仓。短线走势取决于CPI与地缘消息:若通胀数据强化加息预期,美元指数或有上冲空间;若数据偏弱,则可能回落。伊朗局势的任何实质性进展或升级,都将通过风险溢价渠道影响美元。在两组因素尚未明朗之前,美元指数更可能维持区间整理,看跌押注缺乏基本面支撑。
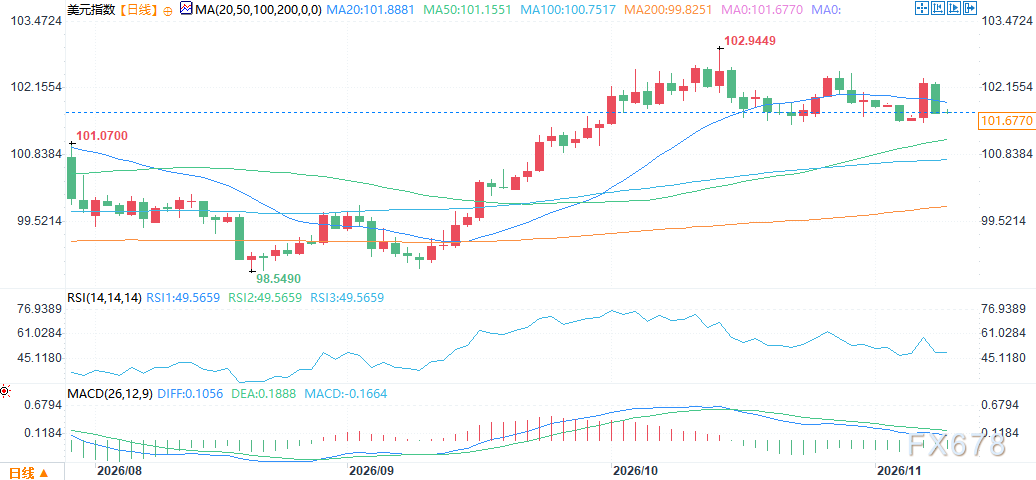
(美元指数日线图,来源:易汇通)
北京时间12:04,美元指数报101.68。







