


市场对 10 月非农新增就业人数的预估为 6.5 万人,较前值 2.9 万人有所增加,失业率料将持平于 4.2%。其中平均小时工资尤为关键,薪资层面的涨跌将直接左右美联储货币政策走向,并进一步牵动美元的承接力度。
夜间国际油价大幅走高,通胀担忧再度升温。市场仍将美联储 12 月加息的可能性定价在近七成,美债收益率自中期选举引发的周中低位小幅回升,为美指提供支撑。中东局势的不确定性同样强化了美元的避险吸引力。特朗普周四释放信号,美国或将进一步打击伊朗,双方在核议题及霍尔木兹海峡航运问题上分歧明显;与此同时,参议院民主党领袖舒默公开呼吁推动结束伊朗相关冲突。消息面多空交错,在出现强劲且持续的买盘之前,难以判断美指是否已经见到短期底部。
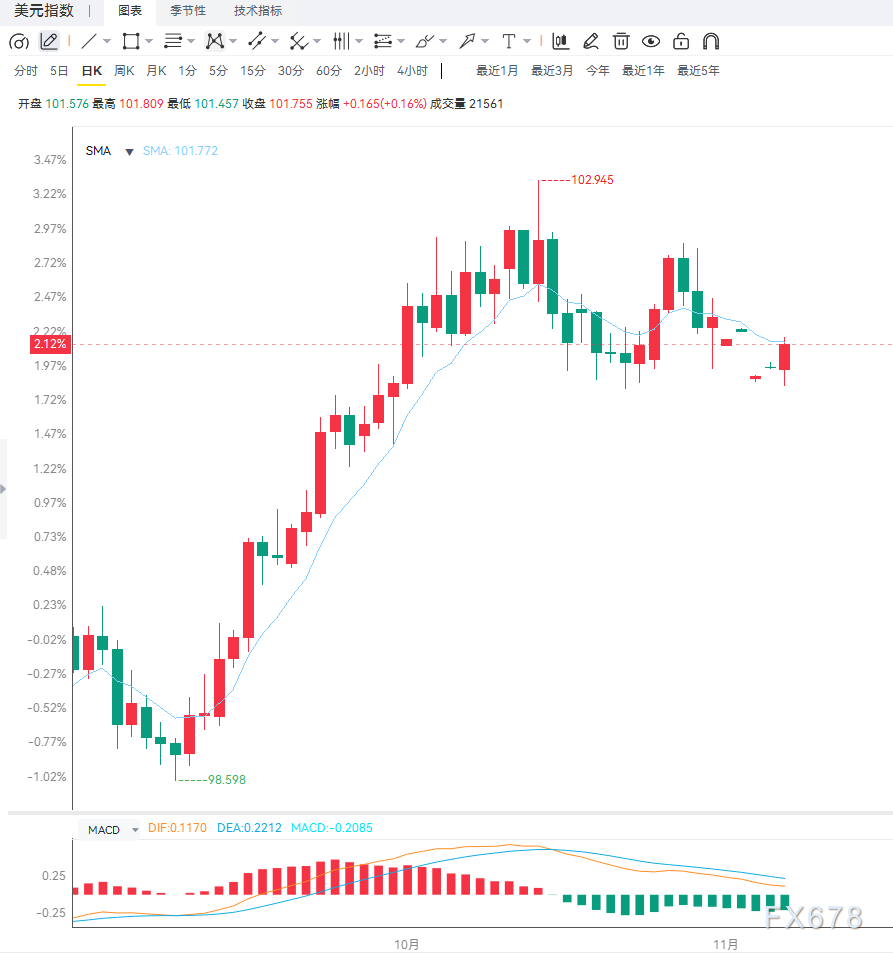
1 小时级别,美指稳于 100 小时移动平均线 101.62 上方,短线维持温和偏强格局;价格已重新站上 38.2% 斐波那契回撤位 101.69,该位置现已转为支撑。上方第一阻力位于 50% 回撤 101.84,其后为 61.8% 回撤 101.99 及 78.6% 回撤 102.21,更远目标指向近期周期高点 102.49。下方方面,首要支撑即为刚收复的 101.69,其次是 100 小时 EMA 的 101.62;更深一层支撑位于 23.6% 斐波那契 101.50,关键结构底部在 101.20。若价格再度跌破 101.20,本轮修复行情将宣告失效,空方将重新掌控局面。
4 小时周期内,价格在低位企稳并转为反弹,指标由弱转强,但仍未完全摆脱前期下跌形成的压制,此轮反弹能否延续,将取决于非农数据的表现。
编辑总结
美指在非农公布前出现技术性修复,美债收益率回升及地缘避险需求构成利多,但民主党方面推动结束冲突的表态又限制了美元的上行空间,目前行情仍处于多空拉锯阶段。短期风险在于非农就业及薪资数据大幅低于预期,美元或再度回落测试 101.20 低点;潜在机会则是就业数据优于市场预期,推动美指向上冲击 102.21 附近阻力。重点关注 101.62 至 101.84 区间能否有效突破,非农公布时段波动率通常会明显放大,整体以等待数据落地为主。







