


不过,美元目前仍获得一定支撑。美国近期公布的经济数据显示其经济保持较强韧性,为美联储12月再次加息的预期提供了依据。ADP私营部门就业报告显示,10月新增就业岗位8.6万个,超出市场预期的6.9万个;9月数据也由9万下修至8.6万。ISM服务业PMI小幅回落至54.5,略低于54.8的预期值,但仍稳居50荣枯线上方,服务业继续保持扩张态势。CME「美联储观察」工具显示,市场目前给出的12月加息概率接近82%。稳健的就业表现为美元提供了底部托举,也使空方难以进一步加码。
本周市场的后续焦点,首先是周四公布的美国初请失业金人数,而周五的非农就业报告则是本周最关键的风险事件。就业数据的强弱将直接左右美联储的加息预期:若数据持续好于预期,美元有望迎来修复性反弹;若就业明显转弱,美元或将延续本轮下跌走势。
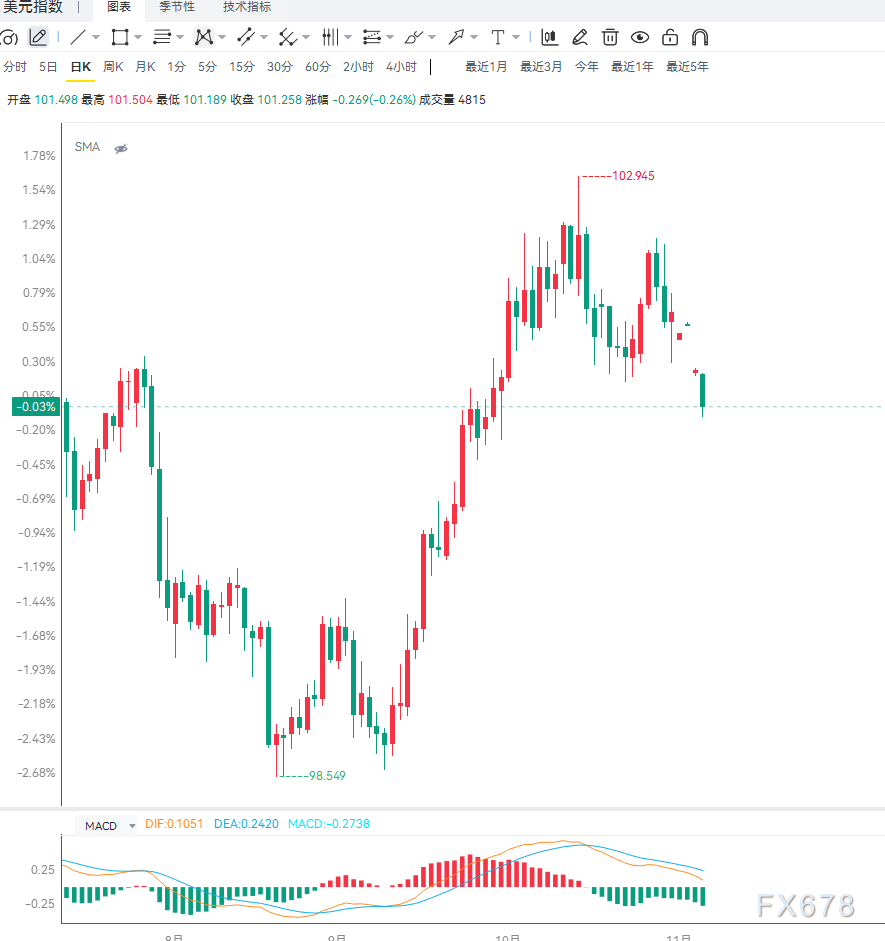
从日线级别来看,美元指数现报 101.20,仍运行于9日与50日指数移动平均线下方,短线偏空格局尚未改变,此前的几次反弹均未能有效站上这两条动态压力线。14日RSI回落至43,位于50中轴线下方,多头动能有所减弱,但尚未进入严重超卖区域,后市仍存在区间震荡的可能。
上方首要阻力位于50日EMA的101.27,再往上是9日EMA的101.72。只有日线收盘价稳稳站上101.72,短期下行压力才可能得到缓解;否则价格反弹至均线附近时,抛压将较为集中,美元指数仍有再度探底的风险。下方关注100.75与100.24两处支撑,若后者失守,下行空间或将进一步打开。
从4小时周期观察,均线已形成空头排列,价格重心持续下移,指标处于中性偏弱区间,暂未出现明确的超卖信号。目前行情处于趋势性回调阶段,操作上不宜盲目追空,建议等待关键价位出现有效突破,并重点留意今晚及周五就业数据所带来的行情驱动。
编辑总结
美元指数在中期选举结果与中东局势缓和预期的双重压制下持续走弱,并刷新月内低点;但美国就业市场的韧性支撑了美联储加息预期的高位运行,限制了美元的单边下行空间。短线风险在于非农数据大幅强于预期,从而带动美元反弹修复;潜在机会则是就业数据不及预期,为美元进一步打开下行空间。重点关注 101.27–101.72 阻力区间,以及 100.75 支撑位能否有效守住。







