


澳洲联储升至4.85%:投票分歧背后的政策信号
澳洲联储在11月会议上把现金利率从4.60%提高至4.85%,这是2026年以来的第五次加息。本次表决6票支持、3票反对,反对方的核心顾虑在于失业率上行与住房市场疲软可能对经济形成更大拖累。行长米谢尔·布洛克在会后发布会上表示,委员会将继续保留政策余地,不会事先排除后续调整的可能,但同时强调前四次加息的影响尚未完全释放,现在正是检视数据的合适时点。声明中删去了此前“如有必要将继续上调现金利率”的措辞,市场普遍将这一改动视为鹰派语气有所减弱。布洛克明确指出,此次加息针对的是国内产能压力,而非油价上涨对通胀的直接冲击,这些压力在中东局势推高油价之前就已显现。
通胀上行与就业、房市承压并存
澳洲联储在最新预测中明显上调了通胀路径。整体通胀与核心通胀预计将在2027年底前持续位于3%上方,回归2%至3%目标区间中值的时间则推迟到2028年中。最新数据显示,截至9月的消费者价格指数同比约为4.3%,核心指标仍在3.6%左右徘徊。委员会认为产能压力略高于此前预期,能源价格涨幅已开始向其他商品和服务价格传导。与此同时,失业率已升至4.6%至4.7%左右,预测显示到2028年底可能突破5%。住房价格较年内高点回落幅度较大,部分主要城市跌幅超过10%。布洛克表示,投反对票的成员更关注这些下行风险,主张在已连续加息五次的情况下,应等待更多数据来验证经济的实际反应。上述因素共同构成了委员会内部意见分歧的关键所在。
市场定价押注峰值:与央行表态的分歧
隔夜指数掉期市场对澳洲联储后续路径的定价已明显转向。12月会议加息25个基点的概率仅约10%,截至2027年2月的累计加息幅度约为8个基点,而到2027年9月则隐含约9个基点的降息。这意味着市场基本不再预期进一步加息,并认为政策利率已接近顶部。相较之下,澳洲联储自身的预测显示,通胀回归目标的时间较此前推后数个季度,并特别提醒通胀预期可能出现固化的风险。查理·莱与亨利·郝的分析认为,尽管委员会上调了通胀预测并保留了政策选项,但投票分裂与措辞缓和已让市场判断加息周期接近尾声。这种定价差异,实际上反映的是市场与央行对经济放缓速度与通胀顽固程度之间权衡的不同判断。
澳元兑美元日线走势解读
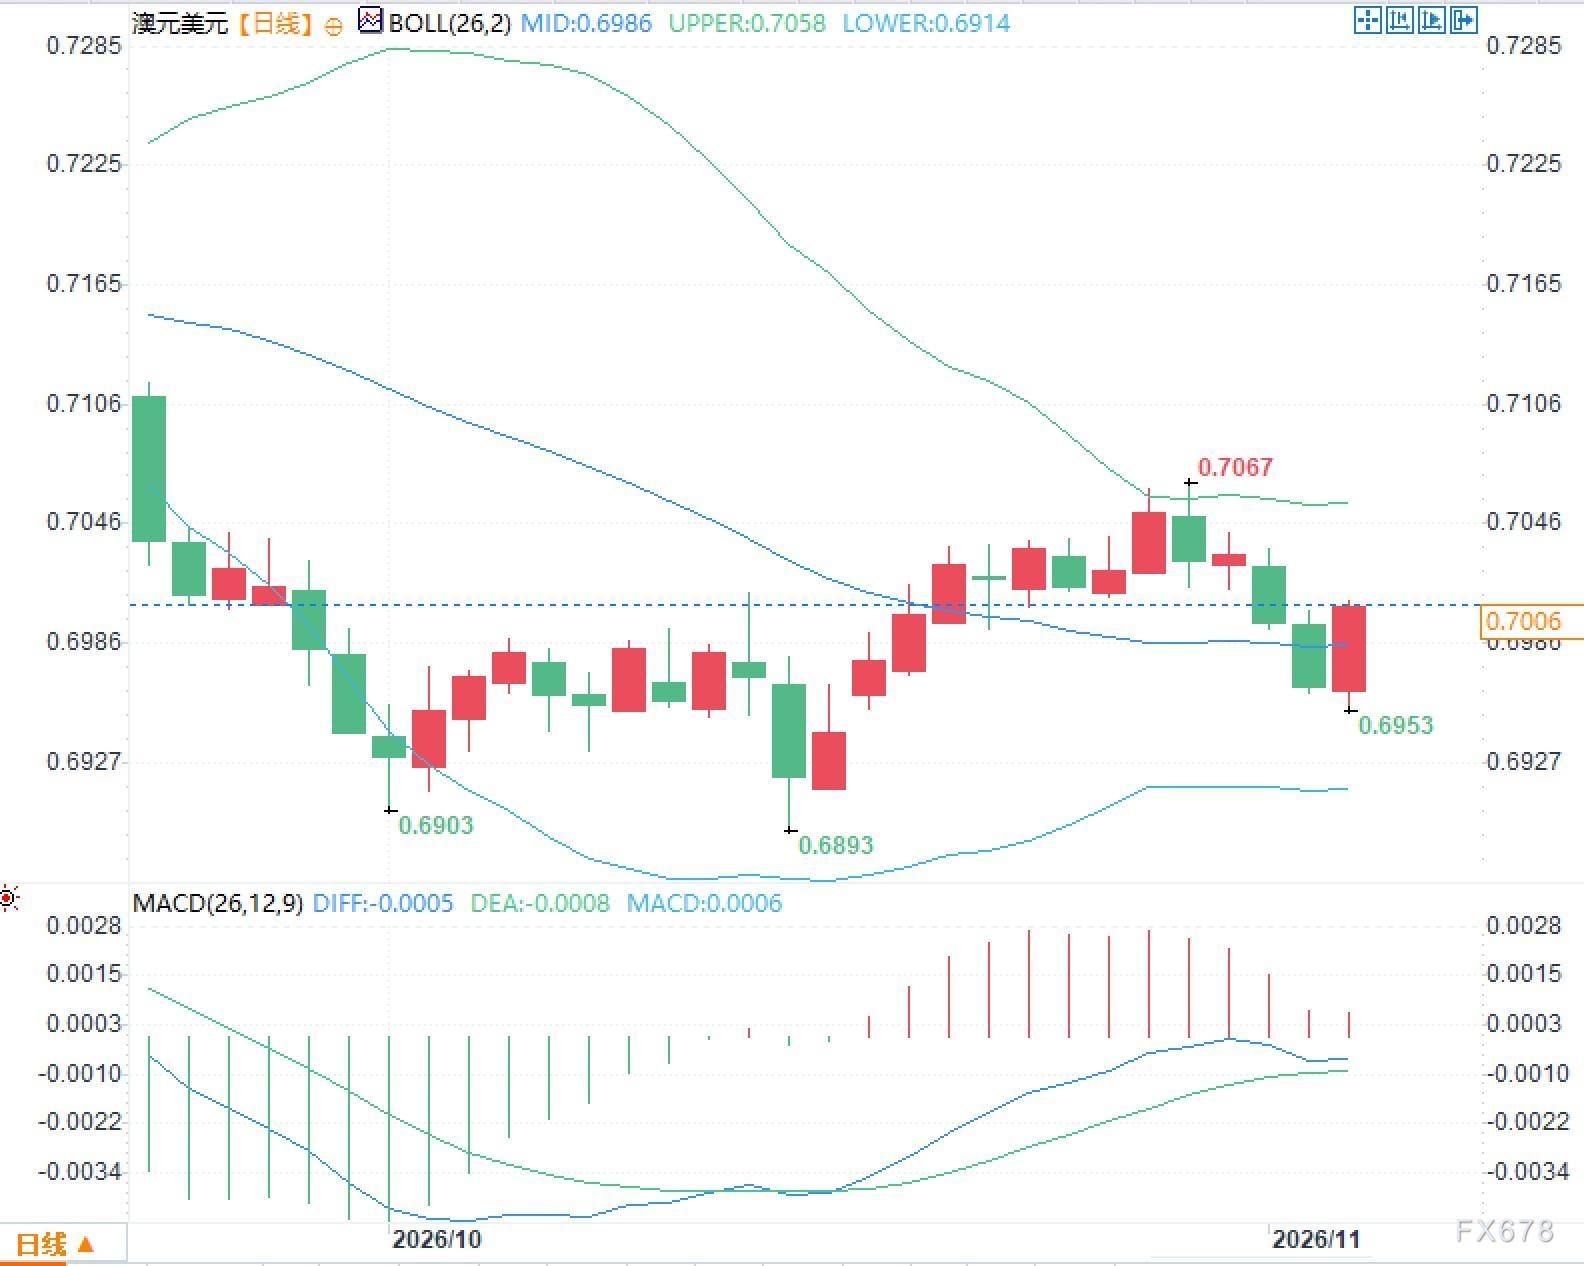
澳元兑美元日线图显示,价格近期运行于布林带中轨0.6986附近,上轨位于0.7058,下轨位于0.6914。近期K线主要在0.6953至0.7067之间震荡,目前价格位于中轨上方不远处。MACD指标中,DIFF为-0.0005,DEA为-0.0008,柱状值约为0.0006,快慢线贴近零轴缠绕运行。价格与中轨的相对位置以及MACD的交叉形态,显示近期波动幅度有所收窄,交投重心在布林带中部区域反复试探。
常见问题解答
问题一:澳洲联储此次加息后为何措辞缓和,投票又为何出现分歧?
答:委员会以6比3的结果通过加息,三名成员因失业率上升和住房市场疲软投下反对票。布洛克表示,前期加息的效果尚未完全显现,当前适合评估数据,同时保留政策选项;声明也已删去明确的后续加息表述。
问题二:通胀预测显示到2027年底仍将高于3%,这对政策意味着什么?
答:整体与核心通胀预计持续高于3%直至2027年底,回到目标中值的时间推迟至2028年中。这加深了委员会对通胀粘性和预期固化的担忧,但与市场定价形成反差,后者基本已排除进一步加息的可能。







