央行购金撑起价格底盘
第三季度官方购金力度超出市场原有预判,在金价承压的背景下,成为主要的增量支撑力量。世界协会估算,约三分之二的购金量并未由相关货币当局主动披露,相关数据综合了公开统计、贸易数据及实地调研结果。在已披露的买家中,波兰央行的购买规模较为突出,个别机构则出现净抛售。世界协会高级市场策略师约翰·里德认为,季度内金价走弱可能促使部分央行加快建仓;对于长期看淡美元的储备管理者而言,美元短线走强反而提高了将到期短期国债转换为的吸引力。他表示,若持有者判断美元中长期将走弱,且短期国债陆续到期,就可能将更多资金配置到上。由此可见,官方购金更多出于资产多元化与风险管理的考虑,而非追逐短期价格波动。报告同时上调了全年央行购金预期,认为2026年购金总量至少有望与2025年的848吨持平。在私人投资意愿分化的环境下,机构持续买入为提供了相对稳定的底部支撑。
投资端走势分化:ETF回暖,实物需求降温
第三季度投资需求内部差异明显。实物ETF重新录得211吨净流入,持仓量攀升至4256吨的历史高位,扭转了第二季度的流出局面,流入规模仅比2025年同期少6%。世界协会高级市场分析师路易丝·斯特里特表示,地缘风险与对财政纪律的担忧推动机构资金回流,零售投资者则因价格方向不明朗而保持观望。与之形成对照的是,金条与金币需求同比下降19%,至268吨,散户在缺乏清晰趋势时选择按兵不动。珠宝需求同样承压,同比减少17%,至313吨,是该机构统计以来第三季度表现最为疲软的一次,高企的金价以及部分市场的税制调整,促使消费者转向更轻巧、纯度更低的产品。斯特里特指出,本季度需求整体喜忧参半,ETF表现强劲,零售端保持谨慎,央行购金则依然是重要支柱。ETF持仓创下纪录,说明在利率上行与地缘不确定性并存时,部分专业资金仍将视为组合中的稳定配置工具。
供给端与其他需求动态
供给端整体小幅收缩。矿山产量同比增长3%,达1071吨,创下第三季度同期的历史新高,是供应增长的主要来源;回收金同比下降8%,为314吨,为2023年以来的低位,显示高价并未明显带动废金回流。总供给同比下降1%,为1369吨。技术用金需求同比增长3%,达85吨,为2021年第四季度以来的较高水平;电子用金增长5%,达72吨,主要受人工智能相关制造需求带动。世界协会预计,央行购金有望至少与上年持平,珠宝需求在高价环境下仍将受到抑制,回收金对价格的反应依旧迟缓,矿山产量则可能是供应端唯一出现温和增长的领域。ETF、金条与金币需求预计保持一定韧性,但将受到利率与地缘因素的双重牵制。全年累计需求(含场外交易)预计达3881吨,基本与2025年的纪录水平持平,需求价值则创下5660亿美元的新高。供需之间的这种平衡状态,有助于解释为何在官方持续买入的背景下,金价仍能维持相对有序的调整节奏。
当前技术面观察
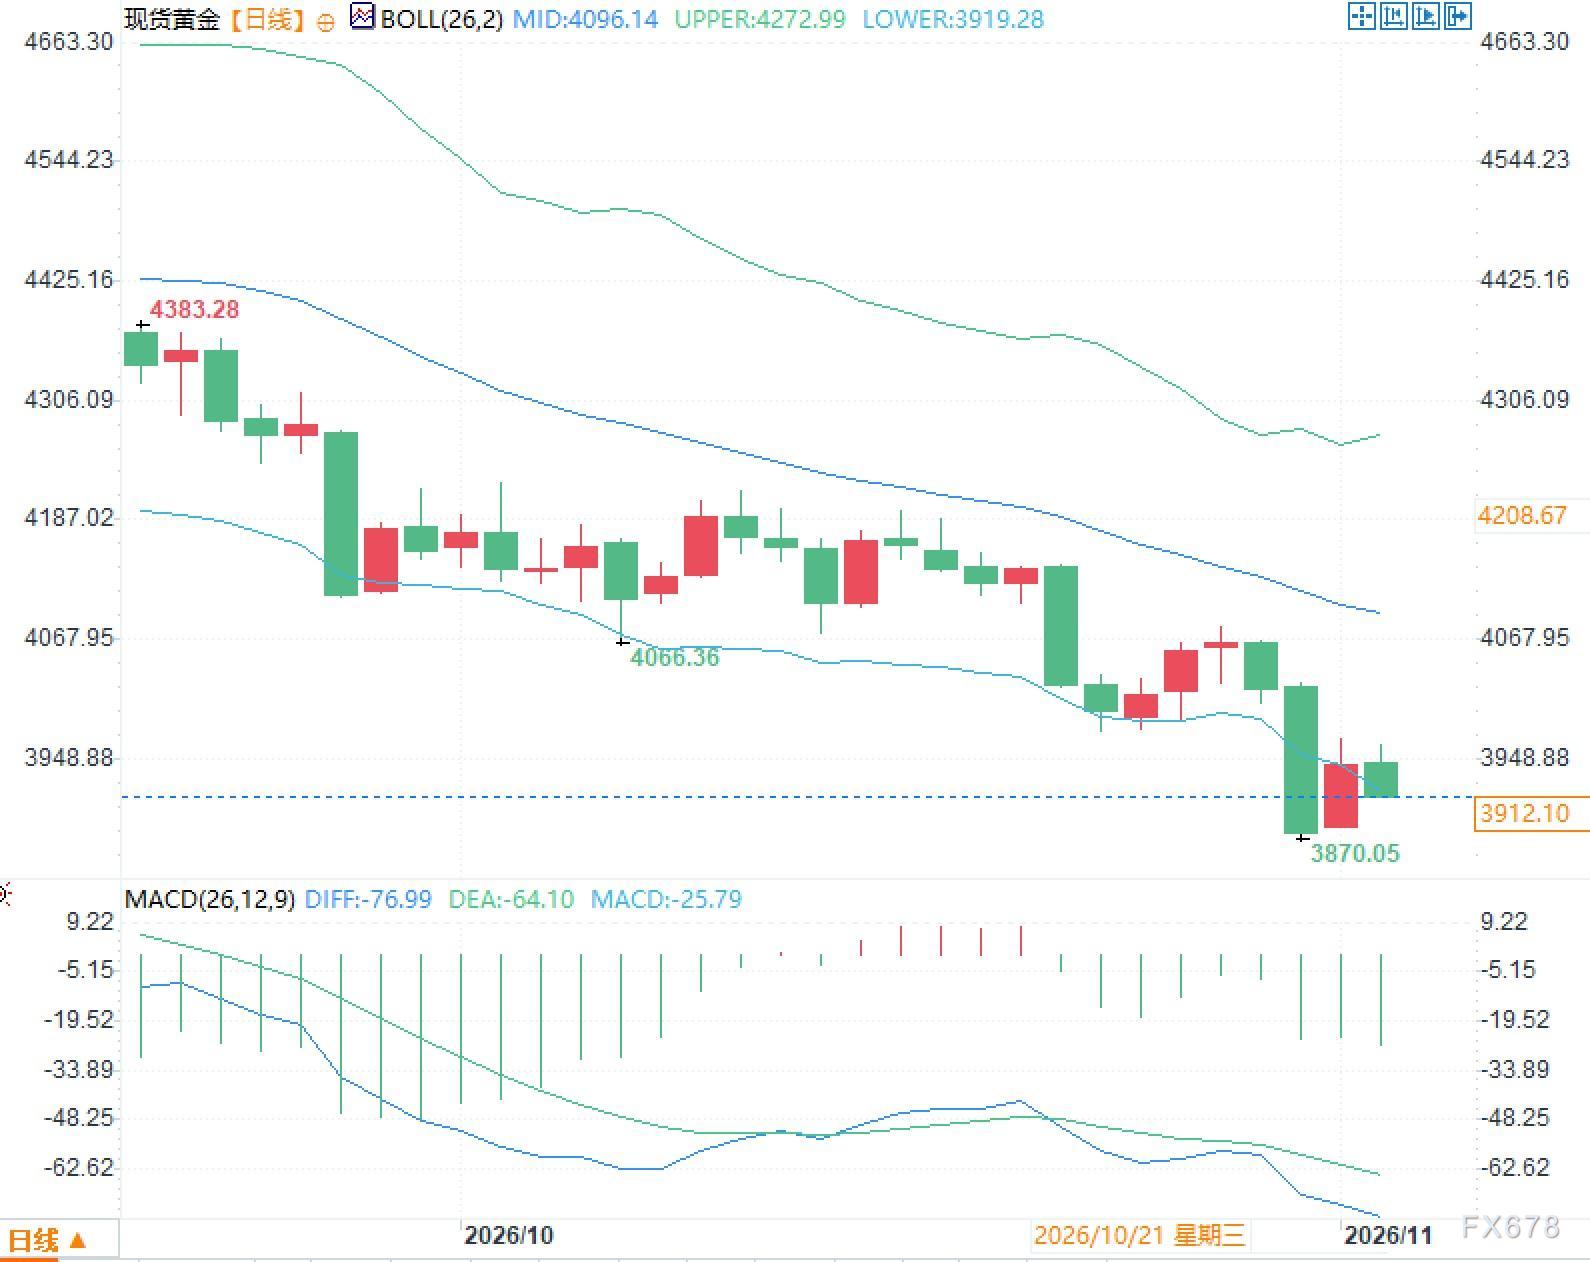
从日线级别看,运行于布林带框架之中,中轨位于4096美元附近,上轨4273美元,下轨3919美元,当前价格贴近下轨区域。MACD指标中DIFF为-76.99,DEA为-64.10,MACD柱为-25.79,各项数值均处于负值区间,柱状图呈绿色,显示近期动能相对偏弱。结合基本面来看,官方购金的持续性与ETF持仓的纪录水平,与利率预期及能源价格波动共同构成市场定价的主要变量。市场参与者关注后续通胀数据、主要央行的政策路径以及地缘局势变化,这些因素可能通过实际利率与美元汇率持续影响无息资产的吸引力。