


经济学家预计,英国央行将于11月5日(周四)把基准利率由3.75%上调至4.0%,这也是2023年8月以来的首次加息。预测显示,货币政策委员会(MPC)大概率以7票对2票通过该决定,外部委员艾伦·泰勒与斯瓦蒂·丁格拉仍可能倾向于按兵不动。不过,比“加不加”更值得关注的,是央行会在多大程度上包容市场对后续加息节奏的激进押注。
加息已成定局,通胀形势比表面看起来更复杂
本轮加息的直接诱因是能源价格上涨。截至9月的过去12个月,英国消费者物价指数同比上涨3.5%,高于8月的3.1%,也超出经济学家普遍预计的3.4%;核心CPI同步升至2.8%,服务业通胀则达到3.7%。这一数据与英国央行7月给出的3.0%预测存在明显差距,说明通胀回落的速度慢于决策层原本的设想。
英国央行在9月已经提示,通胀可能在明年年初突破4%,而7月以来能源价格的快速反弹与其“不利情景”颇为接近,该情景下通胀存在固化风险。中东局势迟迟没有实质缓和,也让这一判断更具分量。荷兰合作银行高级宏观策略师斯特凡·库普曼直言:“他们越来越身不由己,被形势推着往前走。”
市场押注四次加息,央行内部却不买账
目前利率期货的定价已明显领先于央行的表态。货币市场几乎完全计入了11月5日加息25个基点的预期,并认为到2027年7月前至少还将有三次加息,累计四次将把利率抬升至4.75%—5.0%区间。衍生品市场数据显示,12月17日会议再度加息的概率约为57.7%。
不过,这一押注正受到央行内部越来越多的质疑。首席经济学家休·皮尔虽然持续投票支持加息,却明确表达了对市场“一年加息四次”定价的保留态度。即便是鹰派阵营的凯瑟琳·曼恩,也未必愿意认可市场描绘的完整加息路径。牛津经济研究院英国经济学家亚历山大·哈维认为,会议纪要或贝利的讲话“可能暗示银行利率达不到金融市场所预期的水平”。
近期经济学家调查的整体看法是,只预计11月和2027年2月各加息一次,与市场“四次加息”的押注形成鲜明反差。瑞银在9月将预测调整为11月和明年2月各加息25个基点、峰值利率4.25%,同时指出市场对未来12个月累计约100个基点加息的定价“明显比该行自身判断更偏鹰”。
值得紧盯的三个方面:投票结构、预测修订与贝利措辞
周四决议的关键信息主要集中在三个层面。其一是投票分布。若最终以7比2通过,反对者的身份将反映MPC对“经济存在闲置产能”这一判断的重视程度。泰勒和丁格拉一直以闲置产能为由主张观望,但近期增长数据偏强,他们的立场正面临更多审视。
其二是经济预测中对通胀路径的调整。英国央行9月已将明年初通胀破4%列为风险提示,新一期预测将显示决策层是否认为2027年通胀仍将明显高于目标。这将直接决定本次加息是“一次性的校准”,还是“一轮紧缩周期的开端”。
其三是贝利在新闻发布会上的措辞。贝利上月表示,他接触到的企业消化成本上涨的能力似乎比2022年更强。如果该判断在发布会上再次被提及,市场可能将其解读为对后续加息节奏的“温和降温”。但他同时面临两难:既要避免重演2022年低估通胀持续性的失误,又要防止市场把一次预防性行动简单线性外推为持续收紧。
财政变量:预算案难以扭转通胀走向
财政大臣希利上周公布的预算案,为受能源成本冲击的家庭和车主提供了适度支持,资金部分来自对银行征收的税款。经济学家普遍认为,这些措施只能略微缓解通胀的上行幅度,难以实质改变英国央行的政策方向。英镑兑美元在预算公布后仍守在1.34上方,处于9月中旬以来的高位;10年期英国国债收益率则在5.4%—5.46%附近徘徊,接近2007年以来的高点,这一组合反映出“加息在即、但长期财政与通胀压力尚未化解”的复杂局面。
编辑总结
英国央行此次加息,本质上是在能源冲击与重塑政策公信力之间做出的被动权衡。2023年的加息周期中,央行因低估通胀韧性而饱受批评;面对如今相似的外部供给冲击,若继续等待“第二轮效应”的确凿证据,其政治与信誉成本已难以承受。不过,被动应对与主动收紧存在本质区别。7比2的预期投票、经济学家与市场在后续路径上的明显分歧,以及贝利对企业成本消化能力的判断,共同指向一种更可能的情形:11月的加息更像是一道“门槛式”调整,而非新一轮持续紧缩的起点。对投资者而言,周四的关键信号不在于4.0%这一数字本身,而在于央行会以怎样的力度为市场对2027年四次加息的定价“降温”。
英镑当前的核心特征是:11月加息本身已难以带来新的上行动力,真正牵动汇率的是央行措辞与市场激进押注之间的落差。英镑兑美元周一(11月2日)亚盘在1.3385附近横盘,市场几乎已消化加息至4.0%的预期。华侨银行指出,11月加息已大幅计入价格,2027年的紧缩也已反映在定价之中,“英镑下一轮上涨的门槛正在不断抬高”。
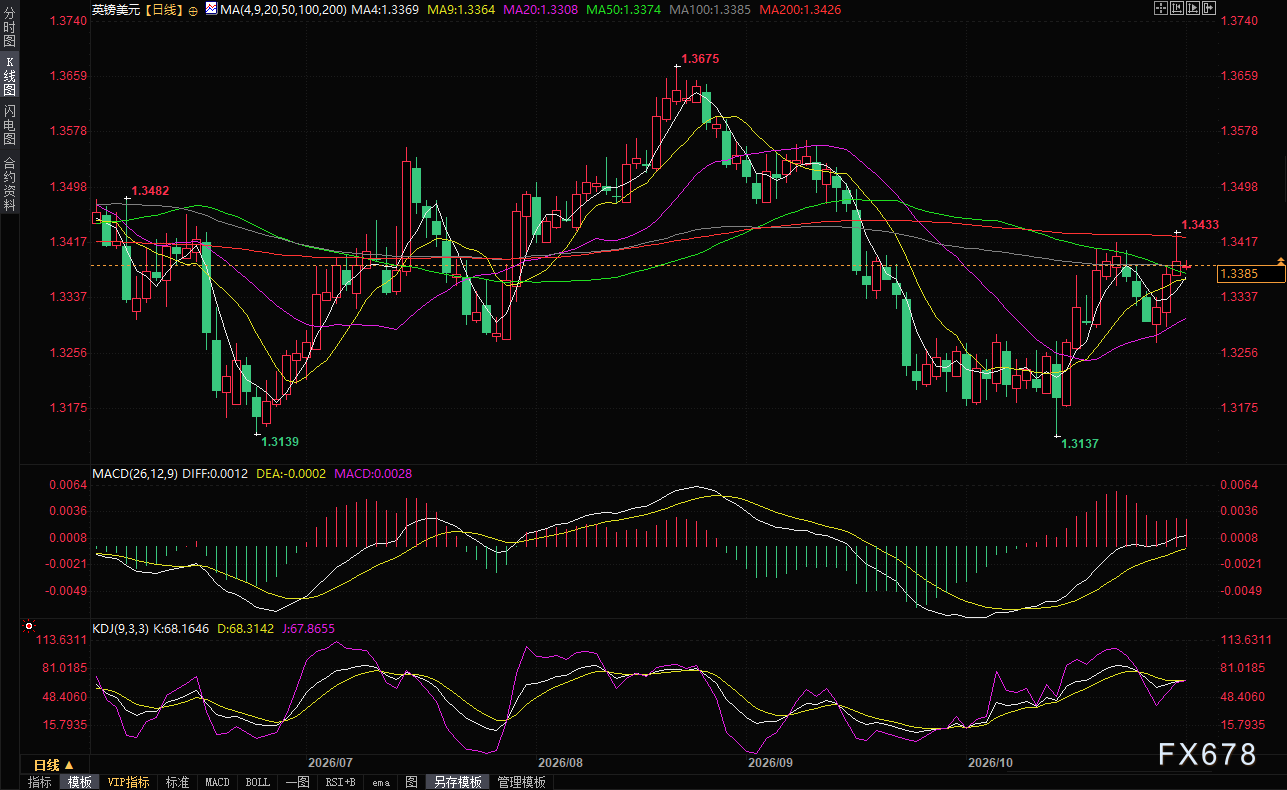
(英镑兑美元日线图)
【常见问题解答】
问:既然市场几乎完全定价了11月加息,为何说“悬念不在加息本身”?
答:加息至4.0%已形成高度共识。经济学家预测、利率期货定价以及主要机构研判都指向25个基点的调整,7比2的投票预期也已广泛讨论。真正的不确定性在于央行对“之后还会加几次”的态度。市场押注到2027年7月前累计加息四次,而彭博调查的经济学家中位数只预计11月和明年2月两次,皮尔本人也公开对四次加息的定价表示怀疑。决议结果属于已知信息,后续指引才是未知,后者对英镑、国债收益率曲线以及利率敏感型资产的影响,远大于一次25个基点的调整。
问:9月CPI为3.5%,比央行7月预测的3.0%高出0.5个百分点,为何足以推动加息?
答:关键在于偏差的方向与构成。0.5个百分点本身并不算极端,但它出现在央行刚刚警示“通胀可能明年初破4%”之后,且核心CPI与服务业通胀同步走高,表明价格压力并未停留在能源分项,已有向更广泛商品篮子扩散的迹象。对于因2022至2023年低估通胀持续性而备受批评的央行而言,预测再次“落后于曲线”的信誉代价,远高于一次25个基点加息可能对增长造成的拖累。库普曼所说的“被推着走”,正是预测偏差与制度压力叠加后的决策逻辑。
问:MPC内部反对加息的泰勒和丁格拉理由是什么?为何在近期数据面前立场更难站稳?
答:两人的核心论据是英国经济仍存在闲置产能,过早收紧可能给本已疲弱的需求带来不必要的损害。从理论上看,这一判断是成立的:如果供给冲击只是暂时的,而需求并不强劲,央行确实有条件观望。但近期数据从两个方面削弱了这一论点。一方面,8月失业率意外下降0.2个百分点至4.7%,10月综合PMI初值升至53.1,就业与经济活动指标均显现改善迹象,“经济大量闲置”的说服力随之减弱。另一方面,通胀数据持续偏离预测,使“等待”的风险从“可能出现不必要的紧缩”转变为“可能再度落后于曲线”。两人的异议仍有其价值,但在7比2的投票格局下,已不足以扭转政策方向。
问:贝利所说的“企业消化成本的能力强于2022年”,对利率前景意味着什么?
答:这番话触及了央行最核心的顾虑——第二轮效应。如果企业能够通过压缩利润率、提升效率来吸收能源成本,而不是把负担转嫁给消费者,工资与价格的螺旋风险就会明显下降,后续加息的必要性也随之降低。贝利上月的这一观察,实际上为“11月加息之后不必连续跟进”提供了逻辑上的铺垫。但问题在于,这一判断目前主要基于个别案例,尚未在宏观工资与定价数据中得到一致印证:私营部门常规工资增速为3.0%,符合预期但并未明显放缓,格林也警告工资降温的进程已经停滞。贝利需要在“观察偏向鸽派、而数据并未完全配合”的背景下,拿捏发布会措辞的松紧。
问:对普通投资者或关注英国资产的人来说,周四最该盯住的单一信号是什么?
答:如果只能选一个,是贝利在新闻发布会上是否对市场定价的后续加息路径给出明确的反向表态。投票比例和预测修订固然重要,但大多已被市场提前消化;贝利能否以行长身份直接为四次加息的押注“降温”,才是区分“一次性调整”与“紧缩周期重新开启”的最清晰界线。若他重复牛津经济研究院所暗示的那类表述,即银行利率不太可能达到金融市场所预期的水平,英镑短端利率和2027年远期SONIA合约将面临重新定价,英镑的支撑逻辑也将从“利差扩大”转向“加息周期接近尾声”。反之,若他对后续行动保持开放,甚至措辞偏鹰、刻意保持沉默,市场对4.75%—5.0%利率区间的押注则可能进一步固化。
问:这次加息将如何影响英镑走势?
答:英国央行加息对英镑的推动力已基本耗尽。11月加息至4.0%几乎已被市场完全定价,华侨银行明确表示“英镑下一轮上涨的门槛正在不断抬高”。决议对汇率的影响,主要通过后续指引与市场激进押注之间的落差来传导:若贝利在发布会上为市场对2027年三至四次加息的定价“降温”,英镑可能回落测试1.3350甚至1.3311的支撑;若措辞偏鹰、对后续行动保持开放,则有望向1.3403—1.3417的阻力区间上探。三菱日联此前已警告市场加息预期“似乎过高”,英镑存在“利好兑现”后的贬值风险。简言之,加息为英镑提供底部支撑,但真正决定方向的信号来自央行对紧缩周期长度的表态,而非25个基点本身。
北京时间11:19,英镑兑美元现报1.3383/84。







