


供应方面,OPEC+核心成员国周日召开线上会议,确认12月产量目标保持不变,其中沙特配额为每日1047.8万桶,俄罗斯为每日994.9万桶,伊拉克为每日443.1万桶。此决定与市场预期基本吻合:OPEC+此前已分阶段完成165万桶/日自愿减产的恢复,目前讨论重心已转向2027年配额安排。实际上,受伊朗冲突影响,海湾成员国的出口仍在逐步恢复,多数国家实际产出明显低于配额,因此此次维持目标对边际供应的影响有限,但排除了短期内继续增产带来的价格下行压力。
地缘方面,美伊外交接触仍在推进。伊朗外长阿拉格齐提出“两天计划”,即美方先兑现承诺,随后霍尔木兹海峡开放并恢复通航。特朗普也表示谈判正在取得进展,并称选举前不会发动新的军事行动。外交渠道重新打开,使市场对大选后可能出现军事升级的担忧有所降温,地缘风险溢价小幅回落。
不过,实物市场的紧张局面并未根本改善。EIA数据显示,2026年3月中东至亚洲VLCC(超大型原油运输船)运费创下至少2005年以来的最高纪录;10月,霍尔木兹海峡及周边海域共报告至少30起船只遇袭事件,创下单月新高。Rabobank指出,“将原油运送至市场已变得极为昂贵且脆弱”。尽管“Hormuz Shuttle”机制维持了基本的油轮通行,但创纪录的运费、保险费用及物流成本,使实货原油成交价明显高于期货价格。这种“纸面宽松、实货紧张”的背离,意味着期货价格下方仍有一定的结构性支撑。
库存方面,全球原油库存已明显下降,美国商业原油库存降至4.11亿桶的低位,战略石油储备的释放基本结束,缓冲空间大幅收窄。高盛将2026年12月布伦特原油价格预期由90美元/桶上调至105美元/桶,瑞银则预计年末油价将维持在110美元/桶上下,两家机构的观点均指向供需基本面仍然偏紧。
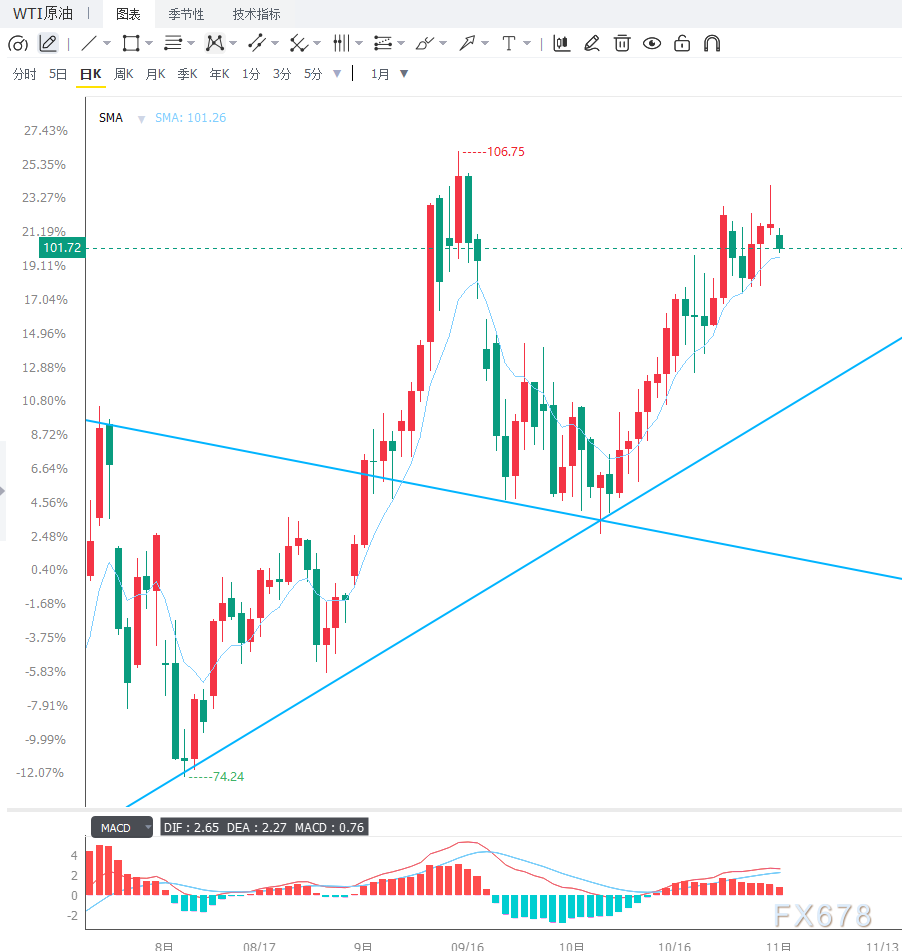
日线图上,WTI原油自10月下旬起震荡走高,最高触及104.50美元/桶附近后回落,目前在101—104美元/桶区间内整理。RSI(14)由高位回落至58左右,处于中性偏强区间;MACD柱状线接近零轴,动能有所减弱但尚未转向。原文图表分析指出,上方阻力关注102.50美元/桶、104.12美元/桶及104.50美元/桶;下方支撑首先看101.00美元/桶整数关口,其次为100.50美元/桶与99.00美元/桶区域。4小时图上,油价自高点回落后已跌破短期均线支撑,目前在101.00—102.50美元/桶之间窄幅震荡。若反弹至102.50美元/桶遇阻,偏空走势或将延续;若有效跌破101.00美元/桶,则需防范加速下行风险,并进一步考验100.50美元/桶。
编辑总结
当前WTI原油的核心博弈在于“外交缓和压低风险溢价”与“实货市场结构性紧张”之间的拉扯。短期来看,OPEC+维持产量稳定消除了供应端的下行隐忧,但美伊外交进展使地缘溢价有所回落,油价或将在100.50—104.50美元/桶区间内震荡蓄势。
后续重点关注三个变量:一是11月3日美国中期选举结果及选后美方对伊朗政策走向,若军事风险再度升温,油价可能快速反弹;二是霍尔木兹海峡航运恢复的实际进展,若“两天计划”落地并实现通航常态化,风险溢价将进一步消退;三是WTI能否在101.00美元/桶整数关口获得有效支撑,这是判断短线回调是否加深的首要技术依据。







