


加拿大与美国两年期国债收益率的利差收窄4.7个基点,至约128个基点,依然对美债较为有利。该利差在本月初曾扩大至160个基点,为2025年2月以来的高位。
周三,加拿大央行将基准利率上调25个基点至2.50%,并提示若能源成本大幅攀升、进而推高整体通胀,可能需要继续加息;与此同时,美联储维持政策利率不变。
Klarity FX驻旧金山董事Amo Sahota指出,收益率利差的这一变化"让交易员对加元进一步上涨更有把握"。
他进一步表示:"油价保持高位,也为加元提供了一定托底。"受美伊和谈预期影响,美国原油期货收跌0.8%,但仍坐稳102美元/桶上方。作为加拿大的主要出口品类之一,石油对加元走势具有直接影响。
利差收窄为核心推力,加拿大央行与美联储政策走向分化
本轮加元上涨的根本逻辑,在于两国货币政策出现分化。加拿大央行周三加息25个基点至2.50%,且未排除后续继续收紧的可能,美联储则按兵不动。两国短端利率的相对变化,直接压缩了加美两年期利差。
利差从本月初的160个基点回落至约128个基点,这一走势为交易者追涨加元提供了方向上的信心。
不过需要注意,128个基点的利差依然明显偏向美债,此次收窄属于边际改善,并未改变整体格局。加元的反弹更多源于市场预期修正后的估值修复。
油价高位构成第二重支撑,美伊和谈或带来变数
油价是加元的另一重支撑。美国原油期货因美伊和谈前景向好收跌0.8%,但仍维持在102美元/桶的高位。石油是加拿大的重要出口商品,油价走高有助于改善其贸易条件,并增加出口收入。
若美伊谈判持续推进,原油价格中的地缘风险溢价或将逐步回吐,届时油价对加元的支撑力度也将随之减弱。
目前加元同时受益于利差收窄与油价高企,任何一项因素出现逆转,都可能削弱其上行动能。
财政层面:安大略省赤字扩张,或成中期变数
财政方面,有一项中期变量值得持续关注。
安大略省是加拿大规模领先的次主权借款方之一。该省在最新财政更新中预计,预算赤字将高于此前预期,实现收支平衡的时间也随之推迟。原因在于,省政府为企业提供税收减免,并扶持受美国关税冲击较重的行业。
省级财政扩张对加元的直接影响相对有限,但关税给加拿大出口行业带来的基本面压力,仍是评估加元中期走势时不可忽略的背景因素。
结论
加元走强的核心动力,在于加拿大央行加息后,加美两年期利差由160个基点收窄至约128个基点,同时油价稳居102美元/桶上方,为贸易条件提供了支撑。不过利差仍明显利好美债,此次收窄只是边际改善,而非格局逆转;若美伊和谈取得进展,油价支撑或将减弱。短期内,加元走势取决于加拿大央行后续加息节奏,以及美联储政策分化能否持续;安大略省赤字扩大与关税冲击则属于中期变量。
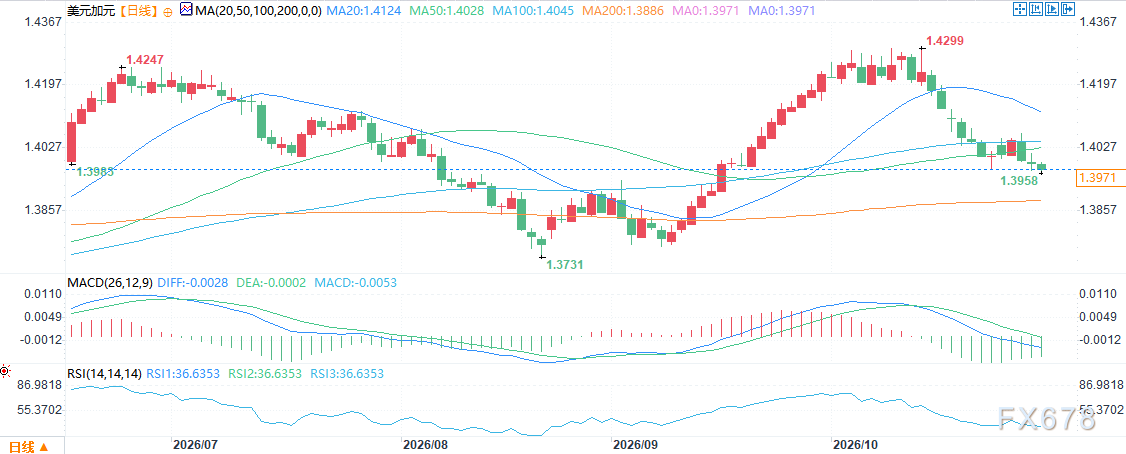
(美元兑加元日线图,来源:易汇通)
北京时间14:01,美元兑加元报1.3970/71。







