


金银表现分化明显,金银比价站上76
本轮贵金属回调中,白银振幅更大,跌幅远超黄金,金银比价升至76上方,这是2025年12月以来首次站上该位置,而今年夏季大部分时间该比值仅在60至70之间波动。今年以来金银比累计上涨逾11%,虽未达到2020至2025年间约82的均值水平,但机构认为白银的利空因素尚未消化,比价仍有进一步走高的空间。
伊朗局势推高油价,加剧了市场对通胀的担忧,加上美联储政策偏鹰的预期,进一步放大了贵金属的下行压力。美联储本周例会决定维持利率不变,但仍保留收紧倾向。CME“美联储观察”工具显示,市场预计12月加息25个基点的概率达到80%,并认为2027年前至少还将加息两次。更高的利率水平与美债收益率,抬高了不生息贵金属的持有成本。
资产属性不同,黄金避险托底,白银与工业需求高度挂钩
两者基本面抗跌能力的差异,源于资产属性的不同。黄金兼具货币属性,各国央行持续增持黄金,长期资金配置黄金以对冲地缘政治与宏观风险,避险买盘为金价提供了缓冲。白银则更多依赖工业用途与投机资金,对资金流向的变化更为敏感。
2025年末至2026年初推动银价走高的现货流动性紧张局面,目前已基本缓解。伦敦金库白银库存升至近四年高位,达9.32亿盎司,扣除ETF持仓后的可流通库存为2.67亿盎司,接近2025年10月低点的两倍,供给紧张状况明显缓解。
投资需求全面降温,实物买盘持续疲弱
白银投资需求全线收缩。今年以来白银ETF累计流出约6000万盎司,大量存量白银回流实物市场。前期流出主要源于获利了结,之后投资者信心不足,新增资金迟迟未能入场。CME白银期货资管多头净持仓降至1700万盎司,为2024年2月以来的低位。
实物银币需求同样低迷。机构调研显示,二季度主流铸币厂银币销量环比骤降超80%,创下该项调研自2010年开展以来的季度新低;三季度虽小幅回升,但仍较去年同期下降22%。高价抑制了首饰与银器消费,光伏等工业领域也出现减少白银用量、转向替代材料的趋势。
供需格局逆转,挤仓行情短期内难再现
MetalsFocus预计,今年全球白银供需缺口将进一步收窄,并于2027年转为供应过剩,短期内很难重演此前由库存紧张驱动的逼仓行情。机构整体对白银前景持偏空态度,但并不认为其会持续跑输黄金。未来一年,白银走势仍将大体跟随黄金主线,短期内高利率、高债息环境依旧带来下行风险。
结语
黄金凭借避险需求与央行购金守住了支撑,白银则面临供给放开、投资与工业需求走弱的多重压力。金银比上行反映出市场偏好的变化,若白银想扭转颓势,既要看金价能否企稳,更要等待自身基本面出现改善。
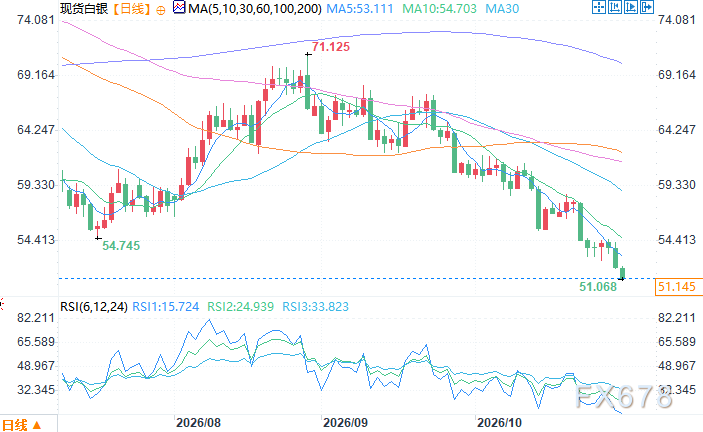
现货白银日线图 来源:易汇通
北京时间10月30日14:07 现货白银 报 50.93美元/盎司







