


波罗的海交易所编制的、追踪干散货船运价的核心海运指数周四攀升至两周多以来的最高位,好望角型(海岬型)散货船运费的大幅跳升是主要推手。作为衡量全球干散货海运景气度的关键风向标,该指数近段时间的起伏,映射出大宗商品市场与航运供需结构的最新演变。
指数整体走势:单日反弹,月度仍承压
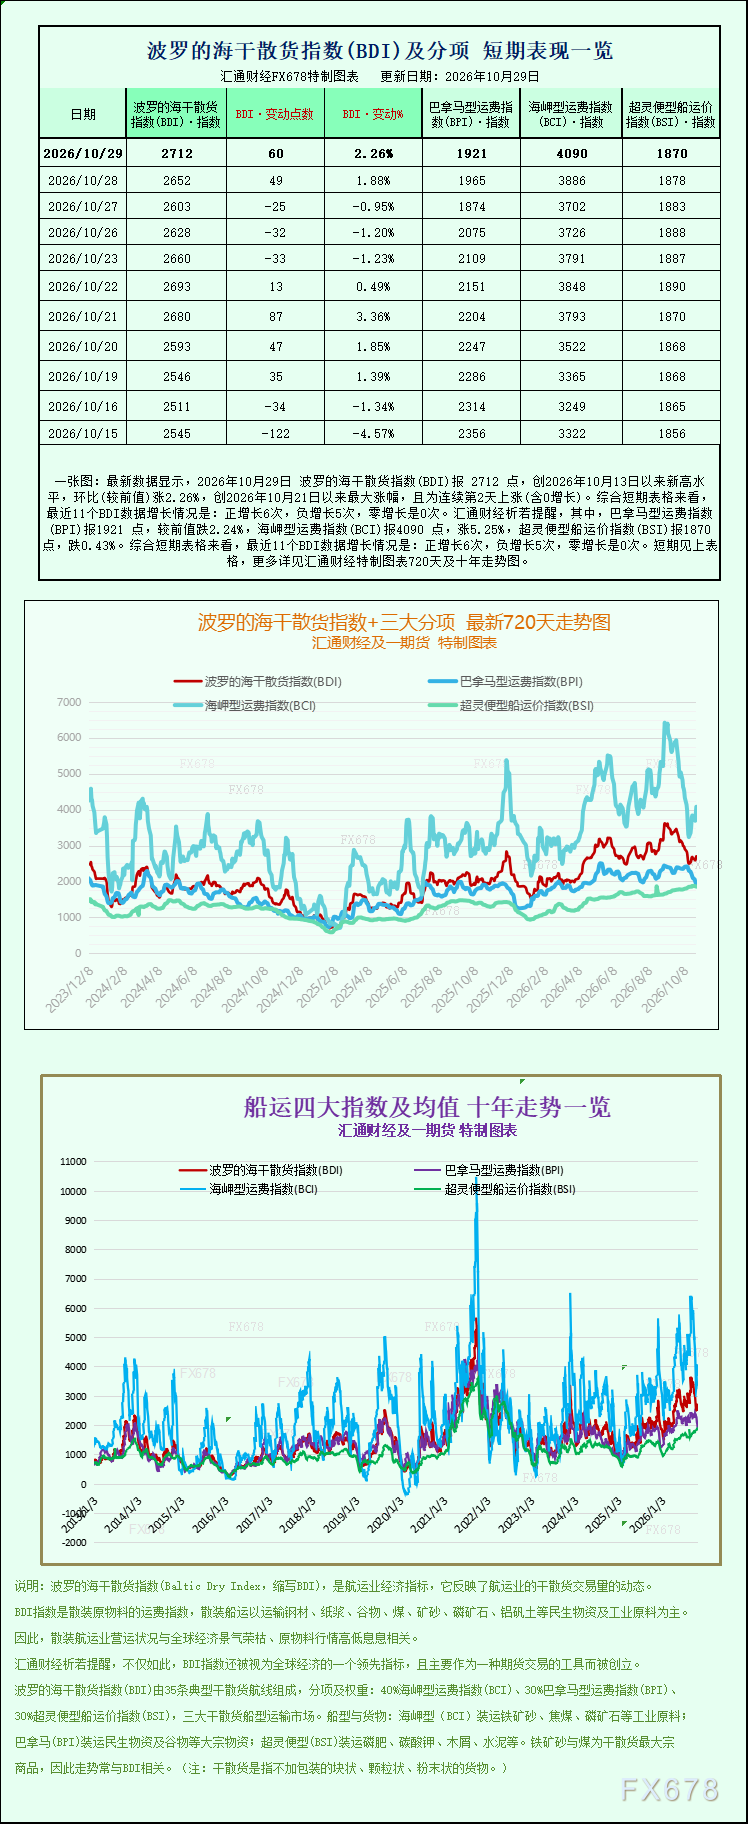
数据表明,覆盖好望角型、巴拿马型与超灵便型船舶运价的波罗的海干散货运价指数当日走高60点,涨幅2.26%,收报2712点,为10月13日以来的最高读数。
不过,尽管单日反弹力度可观,该指数本月仍将录得连续第二个月下滑,月度跌幅约14.8%。这一冷热反差说明,市场眼下同时存在“短线情绪修复”与“中期基本面偏弱”两种力量:一方面,单日大涨透露出航运需求端出现阶段性改善的迹象;另一方面,月度层面的持续走低意味着,干散货市场在更长周期内依旧受制于运力供给充足、传统淡季货盘偏少等结构性因素。
海岬型板块:反弹最强劲,波动也最剧烈
三大主力船型当中,海岬型散货船板块的表现最为突出。海岬型散货船指数当日劲升204点,涨幅5.25%,报4090点,为10月12日以来的最高水平。需要留意的是,该板块虽单日反弹幅度居首,但月度累计降幅同样达到约22%,凸显此类船型运价高波动、高弹性的固有特征。
海岬型船舶是干散货市场中单船运力最大的船型,一般承运约15万吨的大宗散货,其中就包括对钢铁生产至关重要的铁矿石与煤炭。数据显示,海岬型散货船的平均日收入一周内增加1850美元,升至33592美元,处于相对偏高的区间。
海岬型板块的强势,与铁矿石行情形成紧密联动。需求侧看,铁矿石是海岬型船舶最主要的货种之一,其运输需求直接左右该船型运价。近段时间中国钢厂高炉热金属产量有所抬升,为铁矿石运输提供了较有力的需求支撑,也顺势推高了海岬型板块的运费水平。
铁矿石期货:需求回暖与政策约束的博弈
与航运市场相呼应,铁矿石期货当日亦显露反弹势头。在中国钢厂热金属产量回升与海运费上涨的双重助力下,铁矿石期货价格升至近两周最高水平。
但多头情绪尚未充分释放。作为中国重要的钢铁产区,河北省近期出台的减产举措,在一定程度上压缩了铁矿石价格继续上行的空间。这一政策信号显示,在环保约束与产业结构调整的背景下,中国钢铁行业的生产节奏仍明显受供给侧政策牵引,从而对铁矿石的需求预期构成阶段性牵制。
换言之,铁矿石后续走向将取决于需求回暖的力度与限产约束之间的角力。若河北等地减产措施延续执行,铁矿石需求端可能进一步受抑;反之,一旦钢厂复产步伐加快,则有望继续为海岬型板块及铁矿石运费提供支撑。
巴拿马型板块:继续走弱,创数月新低
与海岬型的强势形成对照,巴拿马型散货船板块仍在承压。巴拿马型船指数当日下挫44点,跌幅2.24%,报1921点,为4月14日以来的最低位。该指数本月跌幅预计约17.6%,表现明显弱于其他主要船型。
巴拿马型船舶的运力介于海岬型与灵便型之间,通常装载6万至7万吨的煤炭或谷物等货物。数据显示,其平均日收入减少397美元,降至17289美元。
该板块持续走软,主要源于粮食与煤炭运输的季节性需求回落。目前北半球粮食运输正处阶段性低谷,煤炭贸易量也随季节性需求变化而波动,使得这一船型的运输需求整体偏淡,运费因此承压。
超灵便型板块:窄幅波动,月度逆势上行
小型船舶方面,超灵便型散货船指数当日微跌8点,跌幅0.43%,报1870点,触及10月20日以来的低点。
虽然单日出现回落,但该板块整体表现仍是三大船型中最稳健的——超灵便型散货船指数有望实现连续第三个月上涨,月度涨幅达4.5%。这一走势说明,在全球干散货市场普遍承压的环境下,小型船舶依靠灵活的运输特性以及对农产品、小宗散货等多样化货种的承运能力,需求韧性相对充足,在月度维度上反而呈现逆势上行。
市场展望与观察要点
总体而言,当前波罗的海干散货市场呈现板块分化、短线反弹、中期承压的交织格局。海岬型板块借助铁矿石需求回暖强势领跑,但月度仍大幅回落;巴拿马型板块延续弱势并创下数月新低;超灵便型板块则在整体下行中保持相对抗跌。
后市来看,市场参与者的目光主要聚焦于中国钢铁行业的实际生产节奏与政策取向。一方面,钢厂热金属产量上升为铁矿石运输需求提供支撑;另一方面,河北等地的减产措施又对需求预期形成压制。两股力量的拉锯,将在很大程度上左右海岬型板块运费乃至整体干散货市场的短期方向。
此外,季节性因素、全球经济景气程度、大宗商品价格波动以及航运运力供给状况,仍将是影响波罗的海干散货运价指数后续走向的重要变量。投资者与市场参与者需持续跟踪相关数据的边际变化,以把握阶段性机会并防范风险。







