


市场普遍预计,欧洲央行本周会议将把存款利率稳定在2.50%。9月加息之后,通胀形势并未好转:能源与天然气价格明显走高,已超出欧洲央行“不利情景”所设定的水平,预计未来几个月调和消费者物价指数(HICP)将突破4%。
不过,主权债券收益率快速攀升,整体金融环境明显收紧,决策层的紧迫感已有所减弱。
这一态度转变可追溯至拉加德上月在欧洲议会的讲话。她当时坦言,长期利率的大幅上行将“拖累经济增长,并削弱政策传导”。
因此,10月加息的预期已被撤回,本周利率大概率维持不变。但基准预测依然认为,之后还将收紧50个基点,把终端利率推升至3.00%。
二轮效应尚待观察,国内数据整体平稳
从二轮通胀效应来看,当前数据总体仍偏温和。上周PMI价格分项显示,制造业投入成本涨幅明显加快,但尚未扩散为终端销售价格的普遍上涨;事实上,服务业产出价格在10月出现回落。欧洲央行的消费者调查显示,家庭中长期通胀预期基本持稳,仅一年期指标小幅升至3.1%。
第三季度SAFE调查结果显示,企业对通胀、工资及售价的预期均有所上调,但欧洲央行特别提醒,本次调查样本出现重大变化,首次受访者占比较高。剔除这一干扰因素后,数据虽令决策者担忧,但远不足以有力证明二轮风险已实质性抬升。
增长层面同样喜忧参半。欧洲央行近期发布的博客再次强调经济“韧性”这一主线。尽管金融环境收紧、能源价格走高,这一判断依然成立。10月PMI初值有所走弱,法国领跌,但法国数据仅回落至8月水平,并未释放更令人担忧的信号。
法国之外,德国制造业PMI表现相对积极。昨日公布的德国Ifo调查再度印证,更宽泛的韧性叙事依然稳固,其中预期分项已连续六个月改善。
12月加息时点更为自然,但市场信心有所回落
综合来看,管委会面临的信号组合比一个月前更为复杂。此时暂停操作具有合理性。12月看似是再度加息的自然节点,届时还将公布最新预测。除非能源价格在此期间大幅回落,否则届时通胀形势可能比9月更加不利。目前油气价格均已高于欧洲央行的不利情景假设,商品研究团队仍强调实物市场供应偏紧。即便各国政府推出多项扶持措施,欧元区整体HICP仍有望突破4%。
基于此,基准情形是年底前加息25个基点,并在下一次预测会议上再加息25个基点,合计额外收紧50个基点,将利率推至3.00%的温和限制区间(欧洲央行对中性利率的估计上限为2.50%)。这一定位被视为应对价格压力扩散风险的稳妥选择。
不过,鉴于金融环境已经收紧,而调查数据对二轮效应的佐证依然有限,市场对进一步加息幅度的信心较一个月前有所减弱。此前有观点主张欧洲央行应主动采取预防性紧缩,待二轮效应可控后再予以回调,但决策者可能感到这一操作窗口正在收窄,尤其是债市若进一步走弱。
问答环节备受关注,拉加德或保持灵活
新闻发布会上的任何表态都将备受瞩目。有关法国、主权利差以及欧洲央行政策工具的提问几乎不可避免,但拉加德在当前阶段大概率不会给出具体评论。
目前市场波动虽然剧烈,但并未显现无序或非理性特征,更广泛的金融压力或分化迹象也较为少见。因此,相关措辞预计会比较笼统:拉加德可能表示管委会正密切关注金融环境,同时回避对利差水平或干预触发条件的讨论。外界或许还会听到类似“首要责任在于各国财政部门,而非央行”的说法。
在货币政策方面,拉加德已承认长期利率上行将比预期更大程度地拖累增长、削弱政策传导。这一表述大概率会延续,她承认自9月以来金融环境已实质收紧,而这一变化也将纳入管委会对适当政策立场的评估。但保留决策空间仍是重中之重。如果行长释放强烈信号,表明市场走势可以直接替代政策行动,从而抹去12月加息的定价,则会出乎意料。目前市场对此的定价约为20个基点。
此外,拉加德或许还会被问及个人去向,关于其可能提前离任的猜测始终不断。在缺乏实质进展的情况下,她预计将强调工作的连续性与管委会的集体决策机制。不过,央行正值应对金融收紧、能源涨价及更广泛宏观不确定性之际,领导层存在任何不确定性都非理想局面。
欧元兑美元短线或难以突破区间
欧洲央行本周按兵不动已被市场充分消化,对欧元的直接冲击有限。真正左右欧元兑美元走势的,是本次会议释放的信号与美联储政策路径之间的相对变化。
截至目前,欧元兑美元在1.1150附近交投,距10月14日低点仅一步之遥。利差方面,美联储利率维持在3.75%-4.00%,比欧洲央行2.50%的存款利率高出125至150个基点,这一差距自9月中旬以来基本主导着欧元的区间震荡。
若拉加德在问答中明确将金融环境收紧视为政策行动的“替代品”,市场可能进一步下调12月加息预期(目前约20个基点),欧元也将失去一大支撑。反之,若她只作笼统表态、保留12月行动选项,欧元的下行空间则相对有限。
值得留意的是,美联储12月加息概率已升至约81%。若欧美最终加息幅度相同(均为25个基点),利差将保持稳定,欧元难以获得明确的方向性突破。
结论
欧洲央行本周若维持利率不变,属于较为合理的选择;12月加息25个基点、随后再加息25个基点仍是基准情形。但鉴于金融环境收紧,且二轮效应的证据有限,市场对进一步收紧的信心较一个月前有所减弱。预计拉加德将在问答环节保持弹性,避免就利差或政策替代作出具体承诺。
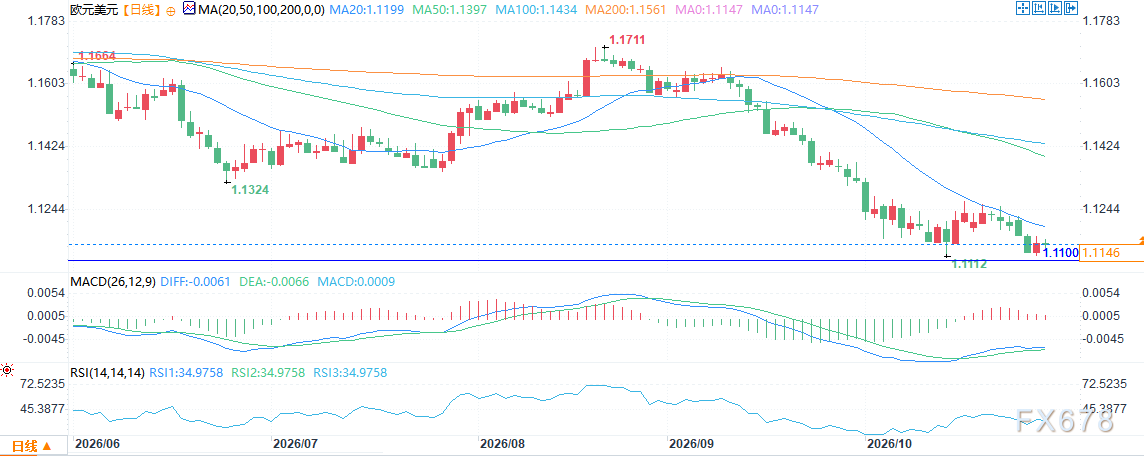
(欧元兑美元日线图,来源:易汇通)
北京时间12:06,欧元兑美元报1.1147/48。







