


市场看法:先抑后扬,并非单边看涨
近期风险资产震荡加剧,科技股与投机类资产承压,黄金和金矿股同步走低。部分海外评论指出,这更像是去杠杆引发流动性收缩的起始环节,而非多头逻辑已被推翻。该论述把走势拆分为两步:先下跌,之后反弹;前一步有其条件,后一步则取决于政策应对。文中在讨论极端崩盘情景时提及每盎司3500美元和7500美元两个数字,只是用来勾勒两阶段推演的坐标,并不构成操作建议。
第一阶段:能卖的先被卖,金矿股更易受冲击
该看法认为,去杠杆过程中投资者往往优先出售能够变现的资产,而非想要卖出的资产。补充保证金、压缩杠杆、回笼现金等操作,会使基本面较好的标的也遭遇一并抛售。黄金并非例外,金矿股本质上带有经营杠杆特征,相比实物黄金更容易被套现,其百分比跌幅可能超过金价。文中还讨论了在大范围清算中,金矿股出现20%、30%乃至更深回撤的可能性,同时强调这并不等于长期逻辑已经消失。
第二阶段:政策应对才是关键变量
该观点认为,最初的抛售并非核心,抛售之后的走向才是关键。现行金融体系高度依赖低成本信贷与充裕流动性,联邦债务、财政赤字及利息支出的压力,使决策层在面对信用事件、债市失序、股市深度调整或流动性危机时,更可能选择干预而非维持持续紧缩。若美联储通过降息、购债或其他流动性工具予以回应,黄金有可能从去杠杆阶段的低点快速向7500美元/盎司甚至更高区域抬升;金矿股受经营杠杆影响,上行弹性或更大,但前提是其资产负债表、生产成本与经营基础保持稳健。该观点同时承认无法判断底部位置、跌幅深度及转折时点,也不鼓励盲目抄底。
技术面:震荡偏弱,中期压力尚未解除
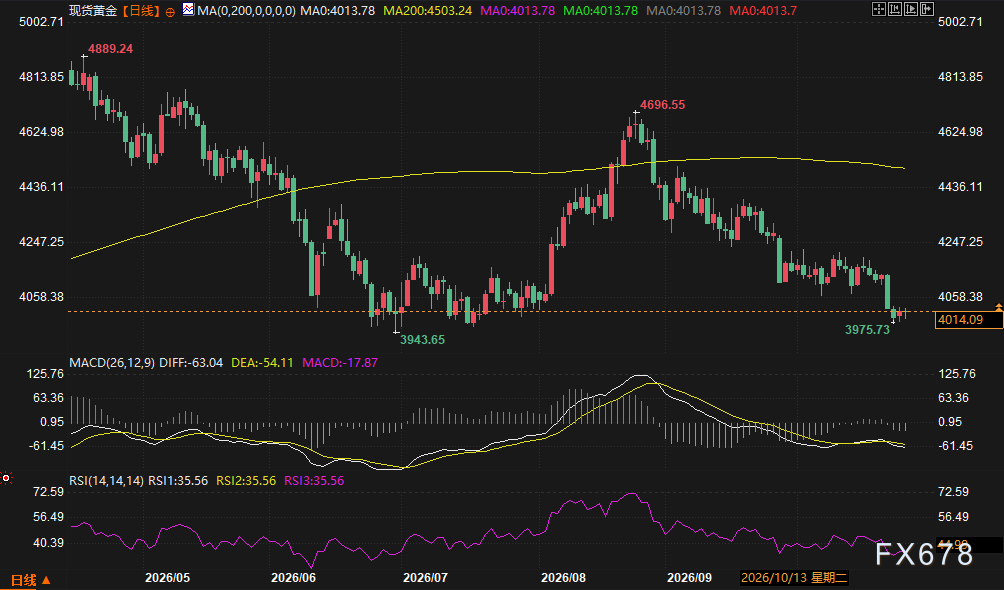
日线走势显示,黄金在高位回落后,反弹未能突破前高,随后再度转弱,目前处于整数关口与前期低点附近的弱势整理区间。价格在20日均线附近反复纠缠,仍显著低于年线,前期反弹时长期均线形成明显阻力,中期走势偏空。MACD位于零轴下方,绿柱缩短,显示弱势格局仍在但下行动能有所减弱;RSI处于中性偏弱区间,尚未进入超卖状态。短线方向暂不明朗,市场关注整数关口与前期低点能否获得支撑,若出现反弹则留意20日均线附近及上方区域的表现。从技术面看,不宜将单日同步下跌直接视为长期逻辑的转变。
QA
问:3500与7500是基准预测吗?
答:并非如此。该观点将二者作为极端情景的参照:3500对应剧烈去杠杆过程中的下跌设想,7500对应政策大幅宽松后的上涨设想;观点同时明确表示无法判断底部与时间点。
问:为什么金矿股先行下跌可能更猛烈?
答:金矿股带有经营杠杆,市场流动性通常优于实物黄金,去杠杆时更容易被卖出;不过在政策应对阶段,经营杠杆同样可能放大上涨弹性,前提是资产负债表和成本控制良好。
问:先跌后涨成立的关键条件是什么?
答:关键不在于抛售本身,而在于抛售能否引发足够强度的政策应对。若美联储长时间维持紧缩立场,或崩盘对金矿基本面造成损伤,后续反弹可能推迟,甚至无法实现。
问:当前技术面更偏向哪一方?
答:日线仍处于高位回落后的弱势震荡:价格在20日均线附近徘徊、远低于年线,MACD位于零轴下方且绿柱收窄,RSI中性偏弱未超卖;短线方向尚不明确,中期压制依旧存在。







