


一项密歇根消费者信心调查呈现出美国经济的矛盾画面:问卷统计期间,美股经历了先大涨、再快速下挫、随后强势回升的V形走势,按理说财富效应应能带动居民情绪回暖,但信心指数的实际改善却十分有限。
物价上涨侵蚀购买力、消费意愿下滑等现实压力,仍然深深制约着美国家庭的预期,也为黄金后市的多空较量埋下伏笔。
密歇根信心数据揭示矛盾:股市财富效应传导不足
近期现货黄金在三个月低点附近来回震荡,上周累计跌幅达4%,是6月以来单周最大跌幅,市场交投始终受高利率预期牵制。
10月密歇根大学消费者信心数据凸显了当前美国宏观环境中的关键矛盾:调查期间美股历经大涨、骤跌后又大幅反弹,财富效应本应提振居民情绪,但最终信心指数的回升幅度相当有限,通胀压力、购买力下降及消费意愿走弱,依然是压制美国居民预期的主要因素。
密歇根10月消费者信心指数终值为48.0,略低于9月的48.1,仍处于历史低位区间,仅高于5月创下的44.8低点;尽管该数值高于46.3的市场预期,属于数据层面的好于预期,但整体仍未走出低迷格局。
通胀预期分项更需警惕:受访者一年期通胀预期升至4.7%,5至10年长期通胀预期升至3.5%,均创下5月以来新高。调查负责人Joanne Hsu表示,购买力始终是民众判断经济形势的核心依据,不论政治立场如何,受访者都认为未来一年通胀对经济的威胁远大于失业。
由此可见,股市账户回暖带来的乐观情绪覆盖面有限,难以抵消每个家庭都要面对的物价压力。
随着美国中期选举临近,生活成本已成为竞选的焦点议题,民调与提前投票数据显示民主党支持率有所回升,参议院席位争夺愈发激烈,政治环境也进一步放大了市场对经济走势的不确定性。
美联储按兵不动为主,全球央行面临加息困局
尽管通胀黏性持续显现,美联储仍倾向于谨慎行事,本次10月议息会议暂停加息,便是这一立场的直接体现。
芝商所FedWatch数据显示,市场预计本次会议加息的概率仅为9%,但12月加息的预期仍维持在80%左右的高位,表明美联储并未彻底关上加息的大门,而是更倾向于等待更多关于物价与需求的证据。
放眼全球,油价高位波动下,其他经济体同样进退两难:是否为遏制能源价格向通胀传导而进一步收紧货币政策,从而以牺牲国内经济增长为代价,已成为各国央行必须权衡的难题。
能源通胀的外溢效应使全球货币政策走向明显分化,也持续扰动各类大类资产的定价。
油价短暂回调,供应隐忧仍压制金价
油价是当前这一宏观传导链条中的重要变量。
近期在卡塔尔斡旋及美伊局势缓和预期的推动下,油价有所回落,暂时缓解了市场的通胀焦虑,金价也随之出现小幅反弹,现货黄金一度触及4019.36美元/盎司。
但需要看清的是,局势缓和只是阶段性信号,也门胡塞武装仍在持续袭击沙特相关设施,原油供应风险并未真正消除。
能源价格的不稳定性,使得“长期维持高利率”的叙事难以完全消退,持续推高黄金的持有机会成本,构成金价上行的最直接压力。
美国企业端数据同样暗藏隐患:10月企业活动略有放缓,但强劲需求仍支撑企业不断上调商品和服务价格,显示通胀上行风险尚未完全消散。
抛售或近尾声,低位金价迎来博弈窗口
从交易角度看,在经历前期一轮大幅下跌后,伴随美股调整而来的黄金集中抛售已接近尾声,当前价位的吸引力正在逐步显现。
黄金的定价主线仍然取决于利率预期与流动性变化:若后续美国经济放缓信号持续兑现,通胀预期随之回落,市场将进一步下调远期加息定价,实际利率下行将推动金价反弹;
另一种情形是,若风险情绪修复、美股重新走强,市场流动性条件改善,同样有望为无息资产黄金带来估值修复空间。
当然风险依然存在,中东局势反复、油价再度冲高,随时可能重新点燃紧缩预期,限制金价上方空间。短线操作仍需密切关注本周FOMC决议以及后续PCE物价指数的指引。
技术面上:现货黄金在箱体底部获得支撑,有望展开反弹,但受均线整体空头排列压制,反弹的幅度与持续时间或较为有限。
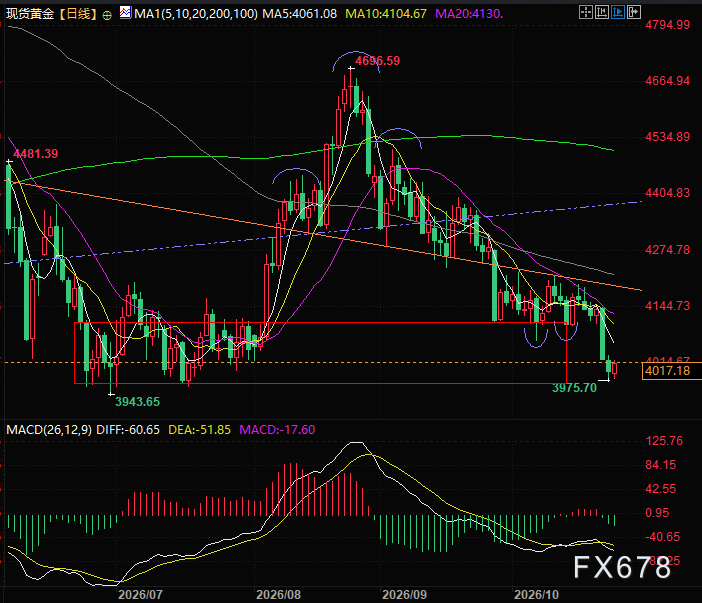
(现货黄金日线图,来源:易汇通)
北京时间17:59,现货黄金现报4016美元/盎司。







