


- 金价重新站上4000美元关口,中东外交斡旋推动油价走低。
- 市场静候美联储周三发布的货币政策声明。
- 技术指标偏弱,RSI逼近超卖区间,MACD仍处于负值区域。
周一,现货黄金(XAU/USD)小幅震荡走高。此前一周的大幅下挫曾将金价打压至3,975美元,创下8月以来的低位。油价回调为金价提供了一定支撑,交易员也在关注各方为缓和中东局势而展开的外交努力。截至发稿,XAU/USD报价在4,016美元上下,当日涨幅为0.50%。
据路透社报道,沙特阿拉伯、巴基斯坦和土耳其三国官员周一在德黑兰与伊朗领导层会谈,三国均为麦加公约成员国。伊朗外交部发言人埃斯梅尔·巴加埃表示,会谈将涉及以色列的扩张主义政策、黎巴嫩局势的发展走向,以及美国对伊朗的战争问题。
此次会晤紧随周日卡塔尔调解人与伊朗官员在德黑兰的磋商,是各方缓和地区紧张局势的努力之一。西德克萨斯中质原油(WTI)周五一度触及103.28美元,为5月以来的高位,随后回落至每桶100.39美元附近。
上周金属价格累计下跌约4%。油价走强加大了市场对美联储进一步收紧政策的押注,抵消了美债收益率回落和美元走弱对金价的提振。与此同时,市场对人工智能相关投资的担忧推动资金流向政府债券,美债收益率因此承压。更大范围的股市抛售,也可能促使部分交易员卖出黄金,以弥补其他领域的亏损。
本周初,美元与美债收益率的下行势头暂告停顿,限制了金价的反弹空间。衡量美元兑六种主要货币汇率的美元指数(DXY)在101.83附近徘徊,基准10年期美债收益率则维持在4.99%左右。
目前,市场的目光聚焦于本周美联储的货币政策声明。它或将决定黄金能否守住4,000美元这一心理关口,还是面临新一轮抛售。
市场普遍预计,美联储将在周三结束的为期两天的会议上,维持利率在3.75%-4.00%不变。不过,如果决策者为12月再次加息保留空间,那么暂停加息对黄金买家的安慰作用可能十分有限。芝商所美联储观察工具显示,目前交易员定价的12月加息概率约为79%。
美联储暂时按兵不动,但通胀持续高于目标,12月加息风险有所抬头
道明证券(TD Securities)分析认为,市场预计“FOMC或沃什主席不会有太多新的表态”。该机构指出,“10月按兵不动将使12月加息的可能性增大”,尤其是在“9月CPI意外上行”之后,这凸显出“通胀风险依然存在”。因此,道明证券“预计美联储还将加息两次(12月和3月)”,并强调“通胀仍高于目标,风险正在上升”。他们补充称,“通胀数据的演变将决定本轮周期后期加息的幅度与节奏”,这意味着未来公布的价格数据将对明年初之后的政策走向起到关键作用。
技术面:布林带下轨压制上行空间
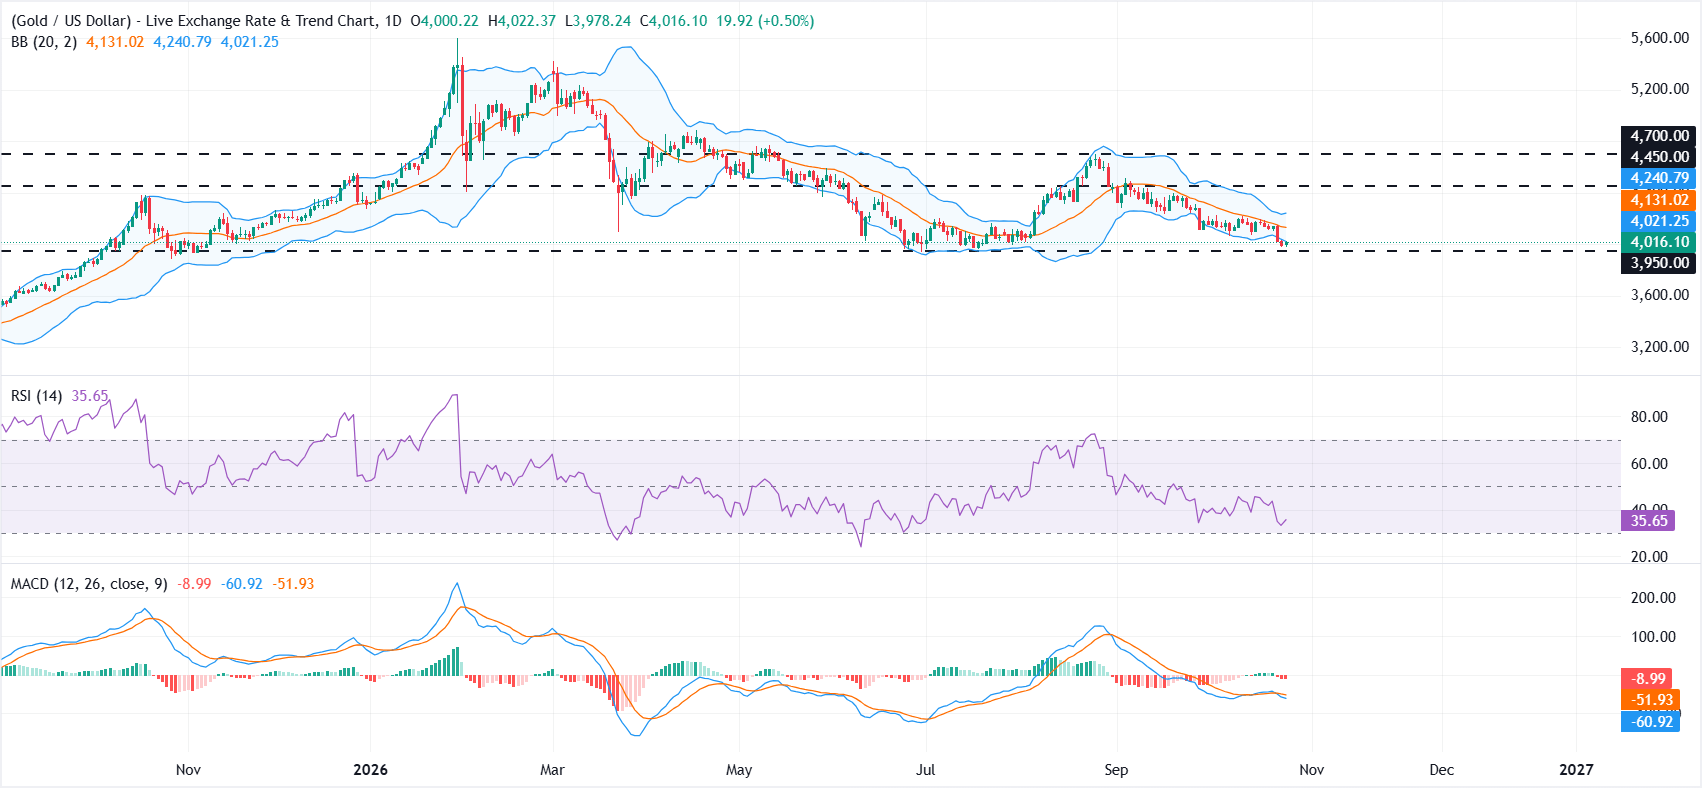
从日线图来看,黄金/美元(XAU/USD)短线仍维持偏空倾向,价格运行于4,020美元附近布林带下轨的下方。相对强弱指数(RSI)位于35,略高于超卖区间;移动平均收敛散度(MACD)柱状图仍为负值。这两项指标均表明下行压力持续存在,而近期的跌势尚未明显衰竭。
上行方面,初步阻力位于4,020美元附近的布林带下轨,其次是4,131美元附近的中轨,以及4,241美元附近的上轨。若价格能持续站稳这些关口,有望打开通往4,400-4,500美元区域的反弹空间,之后目标或将指向4,700美元。
下行方面,直接支撑位于3,975-3,950美元区域。若该区域被有效跌破,金价可能进一步回落,并指向3,900美元这一心理关口,之后或看向3,800美元。
(本文技术分析部分借助AI工具辅助完成。查看详情。)
黄金热门问答(FAQ)
黄金自古以来就扮演着重要角色,因为它被广泛用作价值储存和交易媒介。如今,除了光泽与珠宝用途之外,黄金也普遍被视为避险资产,在市场动荡时期常被纳入考量。由于黄金不依赖任何特定发行机构或政府信用,它还常被用来应对通胀和货币贬值的风险。
各国央行是黄金的主要持有者。为了在动荡时期稳定本国货币,各国央行倾向于分散储备结构并增持黄金,以增强市场对其经济与货币实力的信心。充足的黄金储备可以成为国家偿债能力的信任背书。世界黄金协会数据显示,2022年各国央行净增持1136吨黄金,价值约700亿美元,创下有统计以来的年度最大增持规模。中国、印度和土耳其等新兴经济体的央行也在加快增储步伐。
黄金与美元、美国国债通常呈负相关,二者均为主要储备资产和避险资产。美元走弱时,金价往往上涨,这使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产同样呈负相关:股市反弹时金价常受压制,而高风险市场出现抛售时,黄金往往更受青睐。
金价会受多种因素影响而波动。地缘政治紧张或对深度衰退的担忧,可能因黄金的避险属性而迅速推高金价。作为无息资产,黄金通常在利率下降时走强,较高的资金成本则往往对其形成拖累。另外,由于黄金以美元计价(XAU/USD),大部分走势取决于美元的表现:美元走强时通常压制金价,美元走弱则可能推动金价上行。







