


美债收益率先抑后扬,AI企业债务压力浮出水面
10年期美债收益率上周四下探至5%以下,为一个月来首次,上周五小幅反弹,收报4.994%,2年期和30年期收益率同步走高。
Fwdbonds首席经济学家克里斯·鲁普基(Chris Rupkey)表示,上周四10年期收益率的大幅回落令债券投资者无所适从,而上周五市场唯一清晰的信号是原油价格持续攀升。他说:“这基本说明通胀压力可能卷土重来,债券收益率正在上调,以消化本轮能源涨价带来的冲击。”
市场担心科技企业为搭建AI基础设施大举借债,相关股票走弱,科技债收益率攀升,信用违约互换利差明显扩大。CoreWeave成为本轮抛售的典型代表,其2031年到期债券收益率升至15.637%,5年期信用违约互换利差突破1000,这一水平通常已被视为困境债务区间。
债市能否延续涨势,机构看法出现分歧
拉弗·腾格勒投资公司固定收益主管拜伦·安德森(Byron Anderson)对美债能否持续走强保持审慎态度。他说:“美联储的政策重心仍然放在遏制通胀上,且已不再是债券市场的主要买家。如果市场叙事没有转向衰退,债市很难出现持续性上涨。目前距离衰退预期还有相当距离,市场仍在计价两次加息,经济基本面也保持韧性。”
市场预计本周美联储议息会议将维持3.75%至4.00%的利率区间不变,但CME美联储观察工具显示,12月加息25个基点的概率约为71%。克里斯·鲁普基预计,美联储主席凯文·沃什(Kevin Warsh)在周三的新闻发布会上很难为债市提供明确指引。他说:“我们预计沃什不会直接排除12月加息,这与鲍威尔时期的沟通方式会有所不同。”
消费信心处于低位,制造业数据意外回暖
密歇根大学上周五公布的调查显示,10月美国消费者信心指数为48,较9月微降0.1点,好于市场一致预期,但仍处于历史低位,同比大幅下滑10.4%。民众一年期通胀预期升至4.7%,五年期通胀预期升至3.5%,两项数据均较9月上调0.1个百分点,通胀压力持续抑制居民预期。
同日公布的标普全球制造业采购经理人指数录得56,高于55.3的预期值,创下53个月新高。制造业的强劲表现,进一步为通胀和加息预期提供了支撑。
中东局势推高油价,外部风险持续发酵
能源价格再度成为通胀的核心变量,上周五美原油与布伦特原油分别收于每桶103.44美元和116.80美元。
本轮油价上涨源于伊朗支持的胡塞武装再次袭击沙特石油设施,市场担忧原油供应收缩。特朗普周三表态称,美国不会与伊朗展开谈判,相关行动将很快落地。此前有报道称,美国11月3日中期选举结束后,美国与以色列或将重启对伊朗的打击,地缘风险仍在持续扰动能源市场与通胀预期。
结语
当前市场同时受到AI债务风险、能源通胀、经济韧性以及美联储政策等多重因素拉扯,美债收益率短期震荡特征明显。下周美联储的政策表态,以及中东局势的演变,将直接左右债市、原油与股市的后续走向。
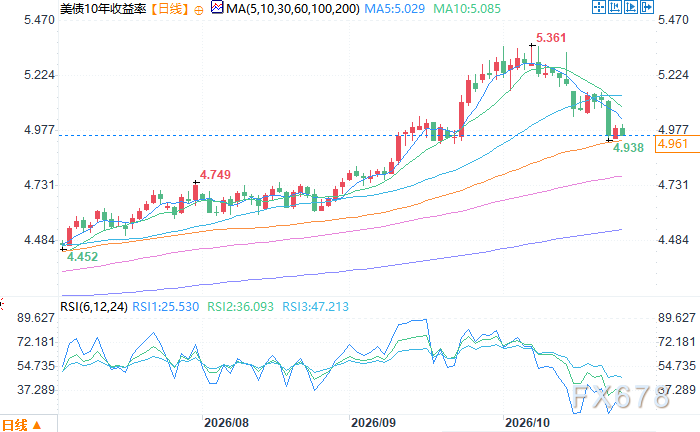
10年期美债收益率日线图 来源:易汇通
北京时间10月26日12:05 10年期美债收益率 报 4.961%







