


从日元一侧来看,通胀数据全面走高是本轮走强的主要推动力。日本统计局周五公布的数据显示,9月CPI同比升至2.1%,核心CPI同步升至2.1%(8月为1.8%,已由1.7%上修);更值得关注的是,剔除生鲜食品及能源的指标,也就是日本央行更看重的需求驱动型价格压力指标,从8月的2.0%(已由1.9%上修)升至2.4%。这表明日本的通胀回升并非只受能源项暂时扰动,而是正在向需求驱动的核心领域蔓延。这种扩散正是央行高度关注的加息信号,也是通胀数据公布后日元迅速走强的根本原因。8月数据的上修进一步印证了这一判断,通胀上行并非单月偶然,而呈现趋势性抬升。
政策预期也随之出现实质性变化。渣打银行分析师指出,预计日本央行将于10月29日至30日会议上维持政策利率在1.25%不变(9月刚加息25个基点),但决策层将保持明显的鹰派立场。“因此,市场讨论的焦点正越来越多地从日本央行是否再次加息,转向下一次加息何时到来。”该行同时表示,“尽管12月会议已成为可选项,但2027年1月仍是我们对下一次加息的基准预期”,显示出一条相当渐进的收紧路径。该行还提到,“日本央行有动力继续推进政策正常化,以支撑利差并降低日元再度走弱的风险,尤其是在美联储重新收紧或维持限制性立场的时间超出预期的情况下。”这一判断对美元兑日元有直接影响:日本央行加息的动机部分来自防止日元过度贬值,其节奏也会参照美联储的动向。只要美联储年末仍存在变数,日元的上涨空间便会受到利差上限的约束,这也是本轮日元走强始终缺乏连贯性的结构性原因。
美元方面则提供了反向支撑。美联储官员近期表态显示,当前几乎没有必要急于加快政策收紧。主席沃什上周对美国经济韧性表达了乐观看法,但回避了是否需要以及何时进一步加息的问题。芝商所FedWatch工具数据显示,交易员定价10月27日至28日政策会议维持利率不变的概率约为92.8%。沃什近期讲话得分为5.6/10,低于6.1/10的历史均值,基调偏谨慎;他坦言自己“对全球金融危机的创伤仍然很深”,在强调结构性增长与投资扩张的同时,依然保持对金融稳定的警惕;此外,他将人工智能视为短期需求侧力量,并拒绝预判10月和12月的决策。FXS美联储情绪指数保持不变,仍处于127.51的高位,远高于中性基准。这意味着尽管讲话缺乏增量信号,整体政策叙事仍处于鹰派区间,市场宜将其理解为“宽松门槛较高”的框架。对美元兑日元而言,这是一种“短期偏鸽、中期偏鹰”的组合:下周按兵不动已被普遍预期,年末收紧路径尚未被证伪,美元的回调更接近技术性修正,而非趋势性转弱。只要该情绪指数维持在127以上,年末收紧路径仍未被排除,利差中枢就难以系统性回落,日元每一次冲高都更容易遭遇套息交易平仓回补的压制。
美国标普全球采购经理人指数(PMI)初值将于今日晚些时候公布,这是验证美国经济韧性与需求强度的直接数据。若数据好于预期,可能削弱美联储“不急于加息”的叙事基础,进而引发日元短线获利回吐。对投资者而言,在数据公布前,区间思路可能比趋势思路更为稳妥,盲目追涨杀跌的风险明显上升。此外,日本央行10月29日至30日会议的结果与声明措辞仍是下一个关键节点:即便利率保持不变,关于“何时加息”的前瞻指引一旦调整,也可能通过利差渠道重新定价汇价。
从跨资产联动看,当前美元兑日元的波动本质上由三条线索叠加而成:其一,日本核心通胀扩散带来的主动加息支撑;其二,美联储“不急于加息但年末存在变数”所形成的美元被动回落;其三,油价高位震荡带来的双向扰动。能源成本上涨既推高日本输入性通胀,强化加息理由,也加剧贸易条件恶化与增长担忧,压制风险偏好。这一组合决定了汇价更可能在区间内消化分歧,而非走出连贯的单边行情。值得注意的是,日元在本轮地缘紧张中呈现典型的“避险与利差博弈”特征:一方面,中东局势升级推升避险需求,对日元有利;另一方面,油价走高恶化日本贸易收支,对日元形成压力。二者相互抵消后,日元走势更多取决于利差预期的变化,而非单纯的地缘叙事。
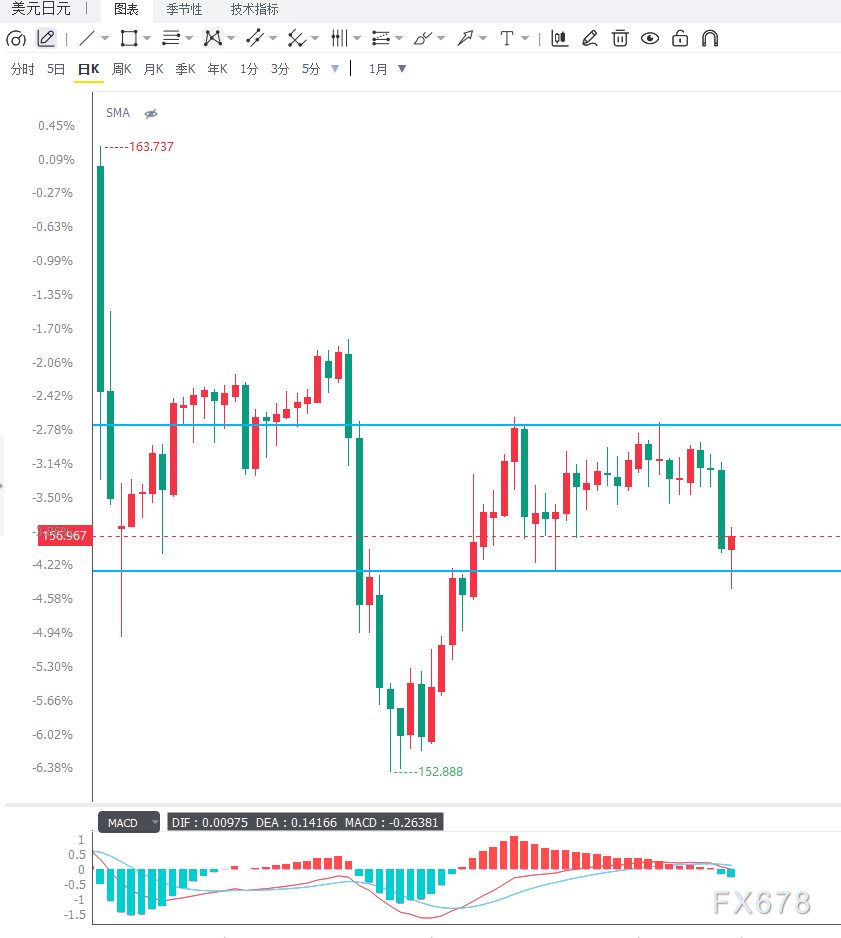
日线图上,美元兑日元自160上方见顶后延续调整,价格运行于20日布林带下轨(约156.75)、中轨(约157.85)与上轨(约159.00)下方,并受制于100日简单移动平均线(约159.35)。均线与波动率阻力带密集分布于价格上方,反弹持续承压,中线偏空结构尚未修复。RSI(14)报38.20,已跌至50中性线下方,显示下方压力仍占主导,不过汇价已消化部分超买状态,呈现典型的“弱势整理、临近支撑”形态。上方阻力依次关注20日布林下轨约156.75(原支撑转为阻力)、布林中轨约157.85,以及由布林上轨约159.00与100日均线约159.35构成的宽阔供给区;只有日线实体有效站稳156.75,才能缓解当前偏空倾向,并为向157.85挑战打开空间。下方支撑首先看156.00整数关口,其次为155.50与155.00。由于156.38下方近端技术支撑较为稀少,若有效跌破156.00,汇价可能进入缺乏明确技术参照的下探阶段,需等待新的需求区域出现。4小时图上,汇价自156.60附近回落后沿短期均线缓慢整理,MACD柱状线贴近零轴下方,快慢线反复缠绕,动能偏弱;
编辑总结
美元兑日元短期的核心矛盾在于:日本通胀时隔九个月首次超过目标,强化了加息预期;而美联储年末收紧路径尚未排除,限制了日元的上行空间。双向驱动下,汇价更可能在156.00—156.75区间内蓄势,等待事件打破僵局。后续重点关注三个变量:一是今日晚些时候公布的美国标普全球PMI初值,这是验证美国经济韧性与美元利率底线的直接依据;二是日本央行10月29日至30日会议结果与声明措辞,即便维持利率不变,关于“何时加息”的前瞻指引变化也将通过利差渠道重新定价汇价;三是霍尔木兹海峡通航状况与油价走势,输入性通胀与贸易条件的双重传导将决定日元的净方向。







