


从美元自身来看,多头目前承受着双重压力。美债收益率从多年高位持续回落,使美元的利差优势有所减弱;与此同时,市场逐渐接受美联储下周按兵不动的结论,美元多头因而处于被动防守状态。这种由利率预期驱动的回调,反映出交易者在政策方向明朗之前保持谨慎的心态。不过,趋势并未因此扭转。芝商所FedWatch工具数据显示,市场目前仍给出约90%的概率,认为美联储将在12月加息。这一年末紧缩预期是指数的重要支撑,也是本轮调整始终没有跌破近三周低点的主要原因。对美元指数而言,走势可概括为“短期缺少驱动、中期逻辑仍在”:只要12月加息路径没有被数据实质证伪,当前的下跌更像是技术性修正,而非趋势性转向。
地缘局势则从另一侧提供了支撑。伊朗外长阿拉格齐表示,若美方展现出解决问题的诚意,并拿出足够有力的证据,德黑兰愿意再给外交渠道一次机会;据《纽约时报》披露,美国与以色列已拟定在中期选举后,可能对伊朗再次发动打击的方案。谈判与军事选项并存的局面,恰恰是市场最难定价的情形:既不足以排除供应中断风险,也看不到明确的缓和路径。过去两周,霍尔木兹海峡至少发生18起商船遇袭事件,布伦特原油价格维持在109.55美元上方。油价走高通过成本端传导推升通胀读数,使央行维持高利率的理由更加充分,进而抬高了实际利率中枢;同时,避险资金对安全资产的需求也随之增加。
事件节奏进一步加深了市场的观望情绪。交易员态度犹豫,可能在下周重要的央行事件落地前暂时离场观望,核心关注点是10月28日召开的为期两天的联邦公开市场委员会(FOMC)会议结果。此外,市场还将关注下周四公布的美国个人消费支出(PCE)物价指数以及第三季度国内生产总值(GDP)初值,从中寻找美联储后续政策走向的更多线索。这些数据将对美元指数的方向形成重要影响,并有助于判断下一阶段的主要趋势。在当前时间窗口内,任何单边突破都更容易被视为仓位调整,而非基本面驱动,这也是指数在101.50附近反复波动、缺乏连贯性的直接原因。对投资者而言,在会议与数据公布前,区间操作思路可能比趋势追踪更加稳妥,盲目追涨杀跌的风险明显上升。
放眼全球市场,当前美元指数的波动可归结为三条线索的叠加:其一,美债收益率回落与下周按兵不动的预期带来的主动走弱;其二,油价高位与中东局势引发的避险买盘,提供被动支撑;其三,欧元区财政压力(法国10年期OAT收益率日内一度突破5%,法德利差维持在约150个基点的高位)通过权重货币渠道对指数形成间接拉动。换言之,美元相对抗跌更多源于非美货币的结构性疲弱,而非自身基本面明显改善。这类由对手方因素推动的上涨通常缺乏持续性,一旦法国局势缓和,或日本央行释放进一步收紧信号,指数的支撑可能迅速减弱。另外,英国通胀升至11个月高位,市场预期英国央行11月加息,意味着英镑走强会对美元指数形成反向牵制,是本周需要密切跟踪的交叉变量。
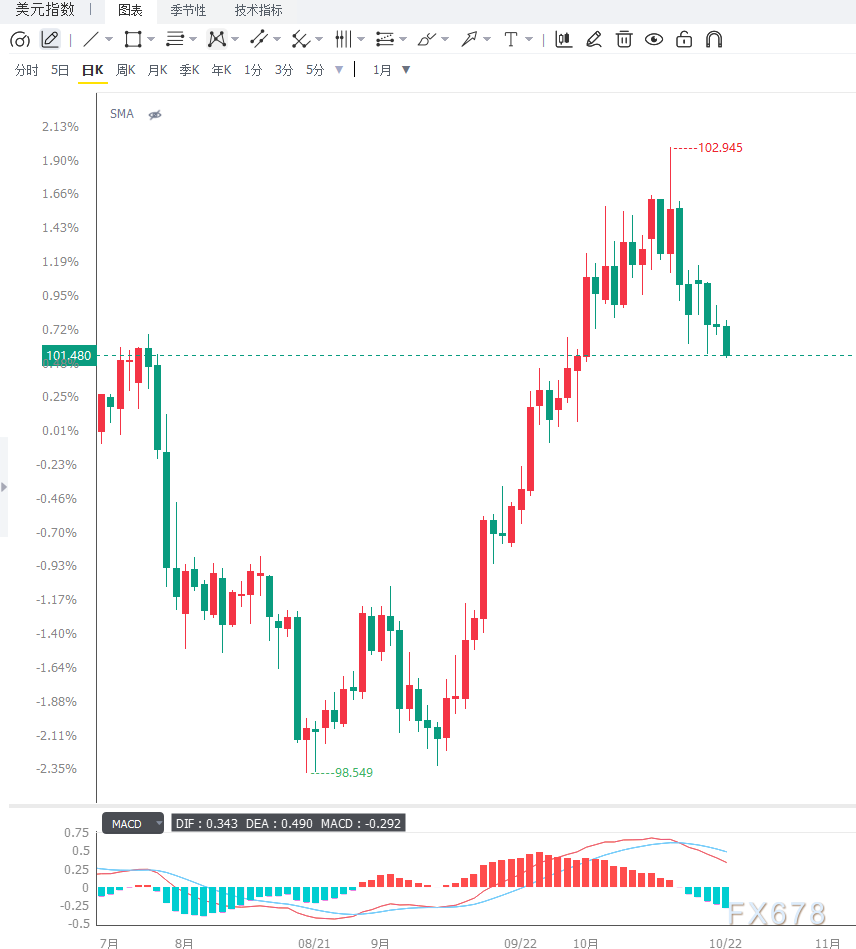
从4小时图来看,美元指数运行于200周期简单移动平均线上方,短线呈温和偏多格局,并在该均线之上出现初步筑底迹象。不过,价格仍受制于23.6%斐波那契回撤位101.92,该位置是当前反弹的直接压力,只有有效站稳其上方,才能确认整理结束,并为向更高回撤位推进打开空间。上方阻力依次关注101.92、前期102.40平台以及103.00整数关口;下方支撑首先看38.2%回撤位约101.28,其次为200周期均线附近的101.00。若日线实体明确跌破该均线,将削弱短线偏多态势,并暴露更大的回调风险,进一步下方可关注100.80与100.00心理关口。日线级别上,指数自高位回落后沿短期均线缓慢整理,MACD柱状线贴近零轴,快慢线反复交织,动能趋于中性。当前价格在101.60至102.00之间窄幅震荡:若101.50至101.70区间获得支撑,短线仍有机会再度冲击101.92至102.00;若放量跌破101.40,则可能转而寻求101.28乃至101.00的支撑。向上有效突破,则需要FOMC会议结果与PCE数据的共同配合。
编辑总结
美元指数短期的核心矛盾在于:债券收益率回落与下周按兵不动的预期压制多头,而12月加息预期与地缘溢价则守住了底部,双向力量拉扯之下,指数更可能在101.28至101.92区间内蓄势,等待事件打破僵局。后续需重点关注三个变量:一是10月28日FOMC会议结果及声明措辞,这是近期最关键的方向性催化因素;二是下周四公布的美国PCE物价指数与三季度GDP初值,数据表现将直接影响年末加息路径能否兑现;三是霍尔木兹海峡的通行状况与美伊谈判进展,任何实质性升级都可能通过通胀与避险渠道重新带动美元走强。中期来看,在101.00至101.92区间未被有效突破之前,指数大概率维持震荡整理格局,趋势方向的确认仍需等待通胀数据定调,以及美联储年末政策路径的进一步明朗。







