


长期以来,金价与美国国债的实际收益率关联紧密。两者均被看作守护货币购买力的手段。另一方面,国债收益率走高会削弱贵金属的吸引力,并常伴随ETF资金外流,从而压低金价。2022年则是例外,俄罗斯的黄金和外汇储备被冻结,使得黄金与美债之间的联动被切断:投资者对美债的信任减弱,对黄金的信任却有所增强。
进入今年1至9月,两者的历史相关性再度显现;到了10月,金价便与美债收益率同步大幅回落。之后收益率重新抬头,黄金虽从阶段低位小幅回升,但这一反弹更多带有投机色彩。相较之下,不同市场间联动关系的转变才更值得留意。
当下,股市对金价走势的牵动明显强于从前。过去四年间,大量资金涌入股票市场;2026年又有大批资金迅速撤出债市,金价自然难以置身事外。
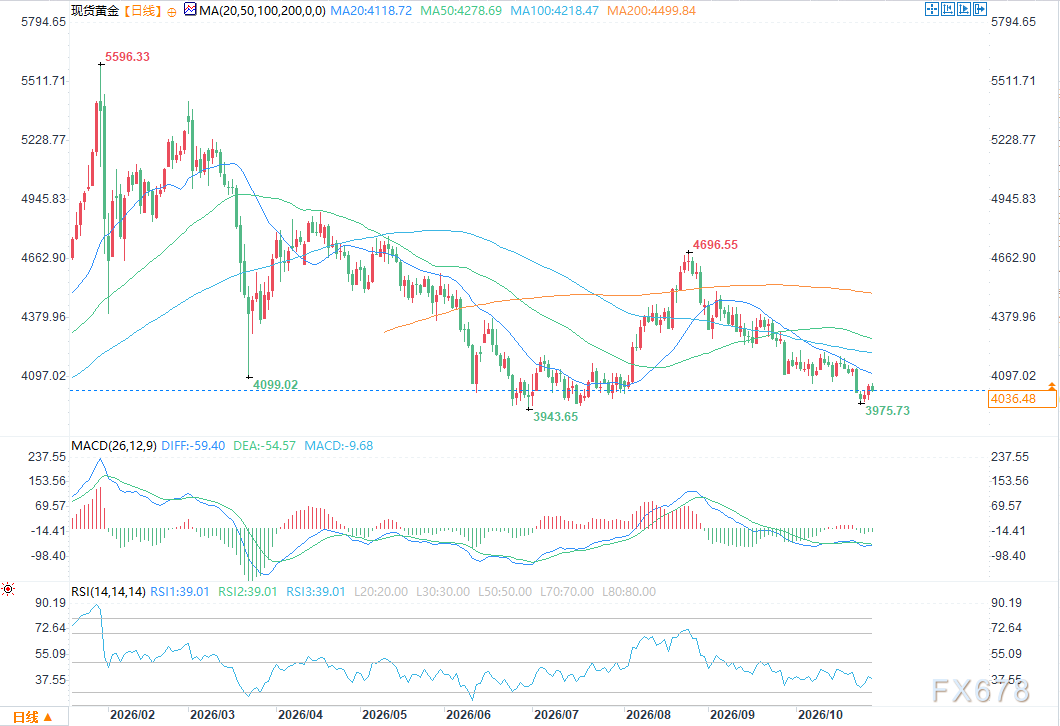
(现货黄金日线图 数据来源:易汇通)
美联储的政策态度,也是金价频频出现异常走势的重要原因之一。依常理推断,美国宏观数据表现向好、油价处于高位时,美联储理应收紧政策,但眼下它尚未采取行动。这意味着未来美联储大幅加息的隐患正不断积聚,金价因此持续承受压力。
若联邦公开市场委员会(FOMC)10月例会按兵不动、利率维持不变,然而委员们意见不一,金价便可能再次失守每盎司4000美元。届时,债市与股市或将同步掀起抛售浪潮。







