


- 美元指数在 Meta 公布第三季度财报前保持谨慎走势,报价约 101.68。
- 近几周,市场对人工智能增长的担忧令美元与债券收益率承压。
- 本周投资者还将关注美国 10 月份 S&P Global 初值 PMI 数据。
在 Meta 当天晚些时候公布第三季度财报之前,美元对其他主要货币表现谨慎。周三欧洲交易时段,衡量美元兑六种主要货币汇率的美元指数(DXY)小幅回落至 101.68 附近,逼近上周触及的近三周低点 101.50。
业内人士近期指出,美国超大规模云服务商在人工智能(AI)基础设施上的投入已成为关键变量,因此市场预计 Meta 财报将对美元及美国国债收益率产生明显影响。
受 AI 增长前景疑虑的影响,美国债券收益率和美元已较近期高点有所回落。
下表列出了美元(USD)相对所列主要货币在近七个交易日内的涨跌幅。其中,美元对纽元的表现相对疲弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.29% | -1.08% | -0.25% | -1.22% | -0.73% | -1.36% | -1.01% | |
| EUR | 0.29% | -0.79% | 0.04% | -0.94% | -0.43% | -1.07% | -0.70% | |
| GBP | 1.08% | 0.79% | 0.85% | -0.12% | 0.41% | -0.28% | 0.06% | |
| JPY | 0.25% | -0.04% | -0.85% | -0.98% | -0.47% | -1.09% | -0.75% | |
| CAD | 1.22% | 0.94% | 0.12% | 0.98% | 0.51% | -0.08% | 0.20% | |
| AUD | 0.73% | 0.43% | -0.41% | 0.47% | -0.51% | -0.68% | -0.33% | |
| NZD | 1.36% | 1.07% | 0.28% | 1.09% | 0.08% | 0.68% | 0.35% | |
| CHF | 1.01% | 0.70% | -0.06% | 0.75% | -0.20% | 0.33% | -0.35% |
热力图展示了主要货币之间的百分比变动情况。左侧列为基础货币,顶部行为报价货币。例如,若从左侧选取美元,再横向移动至日元,方框内的百分比即代表 USD(基础货币)/JPY(报价货币)的变化幅度。
三菱日联金融集团(MUFG)分析师表示,在近期回调之后,美国金融市场“得益于人工智能相关乐观情绪带动的海外投资者强劲需求”。他们指出,截至 7 月的 12 个月内,海外投资者买入美国股票 9,420 亿美元,同期买入美国公司债券的金额大幅升至 4,520 亿美元。MUFG 认为,“这些可观的资金流入表明,美元与投资者在美国金融市场追求更高回报之间的联系日益紧密,而不再主要依赖其传统的避险属性”。不过,他们提醒称,“若市场对 AI 的情绪转差,这一格局可能使美元更容易出现逆转”。
市场将密切关注 Meta 关于人工智能相关支出计划的指引。据 INDMoney 报道,Meta 对 2026 年资本支出的预期区间为 1300 亿至 1450 亿美元。其材料显示,上半年支出为 509.18 亿美元。若第三季度支出与 416.8 亿美元的预估相符,那么剩余的支出需求便十分清晰。
Meta 在业绩指引评论中暗示 AI 基础设施支出可能出现放缓迹象,这或将对美元前景形成拖累。
在经济数据方面,投资者正等待周五公布的美国 10 月份 S&P Global PMI 初值。市场预计该数据将显示整体商业活动继续扩张,但扩张幅度温和。
美元指数技术面分析
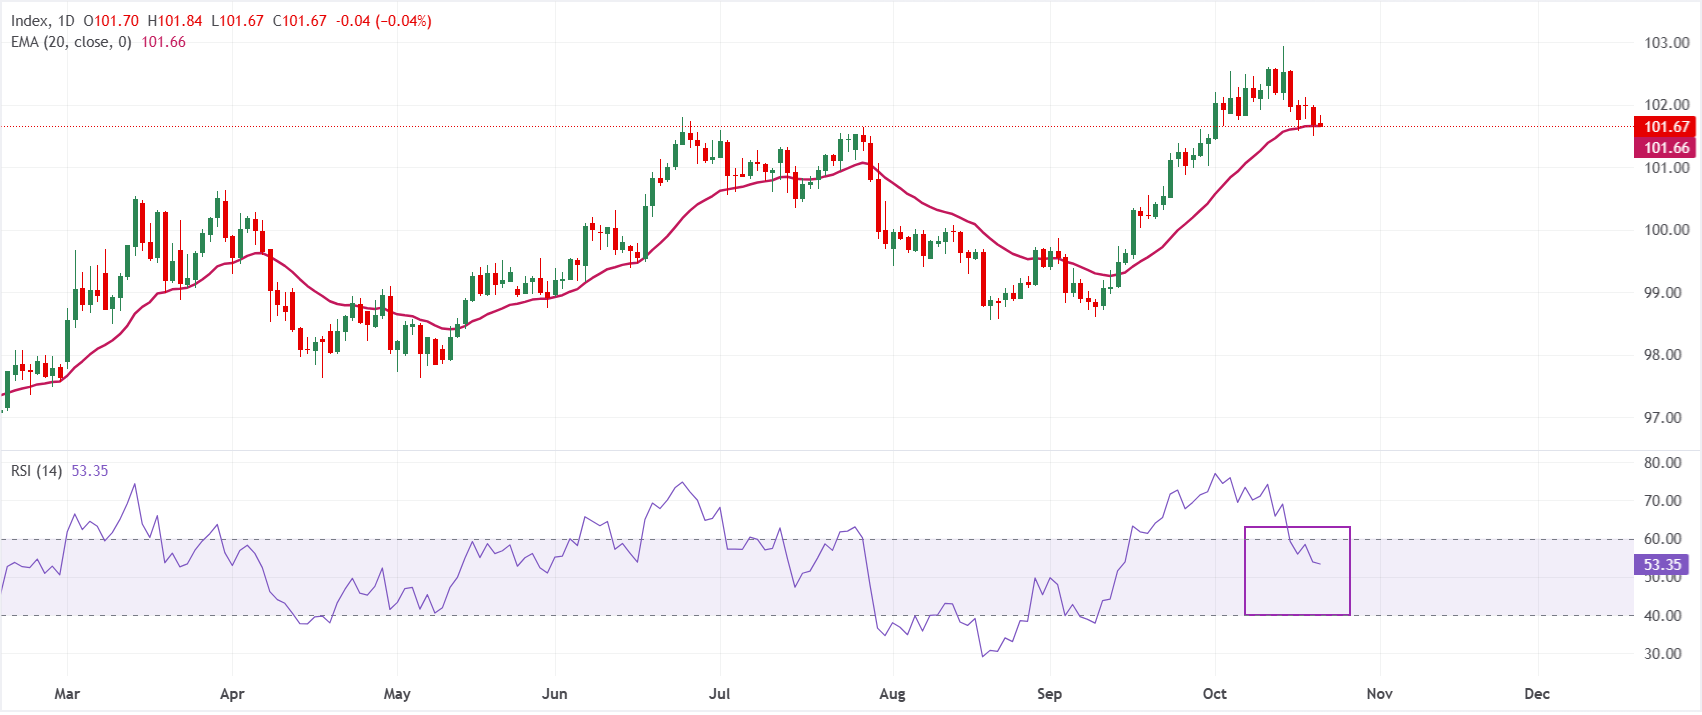
日线图上,美元指数现货报 101.67。指数守在 20 日指数移动平均线(EMA)101.66 上方,价格走势仍受该动态支撑位保护,短线偏向温和看涨。相对强弱指数(RSI)报 53.39,略高于中性区间,显示上涨动能较为稳健,但尚未过度延伸,指数目前在近期高点附近窄幅整理。
下方来看,初步支撑位于 20 日 EMA 101.66。若该位置有效跌破,将削弱当前的建设性格局,并可能打开更深幅度调整的空间。由于现有数据中暂未发现邻近的技术阻力位,交易者或可关注上方的整数心理关口及此前的波段高点,以寻找潜在的抛压区域。只要指数守住 101.66 上方,当前格局仍倾向于逢低买入。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
美元常见问题解答(FAQ)
美元(USD)是美国的法定货币,同时在许多其他国家与当地货币一同流通,事实上充当了这些地区的货币。2022 年的数据显示,美元居全球交易首位,占全球交易额的 88% 以上,日均交易规模约为 6.6 万亿美元。 第二次世界大战后,美元取代英镑成为全球储备货币。在其历史的大部分时间里,美元都以黄金作为支撑,直至 1971 年布雷顿森林协定(Bretton Woods Agreement)废除,金本位制随之终结。
影响美元价值的最关键因素是货币政策,而这一政策由美联储(Fed)制定。美联储肩负两项使命:维持物价稳定(控制通胀)和促进充分就业。其实现目标的主要工具是利率调整。当物价涨幅过快、通胀率超过美联储 2% 的目标时,美联储通常会加息,这有助于美元升值。当通胀率低于 2% 或失业率偏高时,美联储可能降息,这将对美元形成压力。
在极端情形下,美联储还可以增发美元,推行量化宽松(QE)政策。量化宽松是指美联储向陷入困境的金融体系大规模注入信贷流动性的过程。当银行因担心交易对手违约而不愿相互放贷、信贷陷入枯竭时,这种非常规政策便会派上用场。在单纯降息难以达到预期效果时,它被视为最后手段。2008 年金融危机期间,美联储正是依靠这一工具应对信贷紧缩,具体做法是印发更多美元,并主要从金融机构手中购入美国政府债券。量化宽松通常会令美元走弱。
量化紧缩(QT)则是与之相反的过程:美联储停止从金融机构购买债券,并且不再将到期债券的本金用于再投资。这一般对美元构成利好。







