


日本财务大臣片山皋月周三(10月21日)指出,经济正逐步逼近由薪资增长带动的持续性通胀阶段,她认为政府与日本央行在政策判断上并无分歧。片山在国会答询时表示,目前日本物价走高的原因主要来自进口成本攀升。
核心观点:经济逐步靠近薪资拉动型通胀
她表示,经济正在接近一个由工资涨幅支撑通胀的阶段,而这恰恰是日本央行长期强调的货币政策正常化前提。
此番言论的关键在于,片山把当前通胀界定为正从“进口成本推动”转向“工资推动”的过渡期。
在她看来,薪资驱动的物价上涨韧性更强,也更契合日本央行升息的条件,因此为进一步收紧政策提供了依据。
政府与央行无分歧
被问到减税措施是否可能与央行加息相互抵触时,片山回应称,政府与日本央行正从多个层面沟通协调,双方立场并不存在冲突。
这番说法意在向市场释放信号:财政扶持与货币收紧可以并行不悖。
不过,“并无分歧”的立场仍需接受检验。财政举措若刺激家庭消费,可能在央行收紧时推高需求,两者之间的拉扯依然存在。
政治风险:9月异议一度压低日元
此次问答凸显出市场高度关注的矛盾点。9月,由首相高市早苗政府提名的两名委员反对将利率升至1.25%的决定,一度令日元走弱。
周三公布的一项调查显示,多数经济学家预期日本央行将于12月把政策利率上调至1.50%,延续每季加息的节奏。
近四分之三的受访者认为,若下一次加息时再度出现异议票,日元或将承压,目前日元汇率仅略高于2026年的低点。
片山的表态或许有助于稳定市场情绪,显示政府不会阻挠紧缩政策,不过她并未明确表态支持进一步升息。
油价与进口成本:通胀的主要推手
片山提及的进口成本中,包括与中东局势相关的能源价格,依然是她所说通胀的核心推动力。
油价仍是影响日本物价前景的直接变量。若中东局势令油价走高,日本进口成本随之上扬,通胀压力加大,或将促使日本央行更快收紧政策,对日元形成支撑。
政策走向:10月30日会议与12月投票分歧是焦点
日本央行下一次政策会议将于10月30日结束,届时会同步公布最新的经济增长与通胀预测。
之后市场注意力将转向12月,届时投票结果的分歧或许与决策本身同样具有分量。
整体看,10月会议大概率维持利率不变,但可能借由预测调整传递信号;12月的投票分歧将考验片山“无分歧”说法能否站得住脚。若政府提名委员再度投下反对票,日元或迎来新一轮抛压。
政治风险有所缓和,但利差与投票分歧仍是关键
片山关于“政府与央行并无分歧”的表态,对美元兑日元形成了边际利多日元的效应。市场若相信政府不会阻止央行进一步加息,那么12月升至1.50%的预期将更加稳固,日元的利率劣势有望逐步收窄。片山把经济定性为接近“薪资驱动的持续通胀”,这一表述为进一步紧缩提供了理由,既对日元形成支撑,也推升了短期日本国债收益率。
不过,这种支撑力度受两方面制约。一是片山并未明确支持继续加息,其表态更偏向安抚,而非政策承诺。二是调查显示,近四分之三的经济学家认为,若政府提名委员在下次加息时再次投反对票,日元可能受拖累。这意味着12月的投票分歧将检验片山说法的可信度。此外,美日利差仍是短期主导因素,美国10年期国债收益率维持在5.30%附近,利差悬殊的格局没有改变。
综合而言,片山的表态为日元提供了有限的边际支撑,美元兑日元短期内大概率仍在157至159区间内波动。12月日本央行会议上的投票分歧以及美联储的政策路径,才是决定中期走势的核心变量。
总结
日本财务大臣片山表示,经济已逼近由薪资带动持续通胀的阶段,并称政府与日本央行之间不存在分歧。这番表态或有助于缓解调查中提到的政治风险,多数经济学家警告,若政府提名委员再次投出反对票,日元可能受拖累。片山将经济形容为接近薪资驱动型通胀,为进一步紧缩提供了依据,这通常对日元构成支撑,并推高短期日本国债收益率。她提到进口驱动的价格上涨,使油价继续成为焦点,与中东冲突相关的能源成本是日本通胀的直接推手。消费税削减与央行紧缩之间的张力依然存在,市场或将通过下一次加息时的投票来检验她“无分歧”的说法。日本央行10月30日会议将公布最新预测,12月的投票分歧可能与决策本身同样重要。
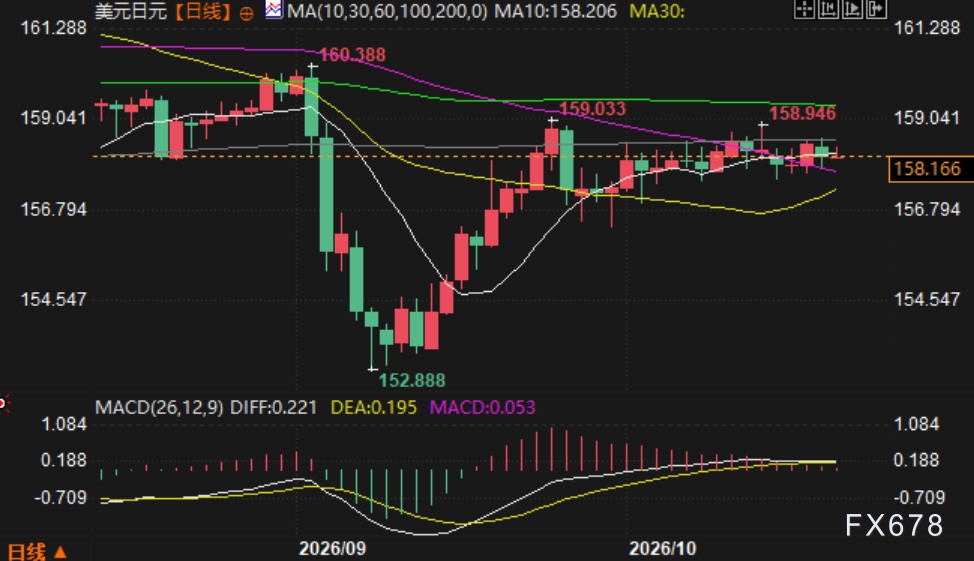
(美元兑日元日线图,来源:易汇通)
北京时间12:26,美元兑日元报158.12/13。







