


从供给端看,近期风险事件密集叠加。过去两周,霍尔木兹海峡附近至少发生18起商船遇袭事件;沙特阿拉伯、伊朗支持的也门胡塞武装与俄乌冲突同步升温,各方相互打击,并对能源基础设施实施针对性袭击。在多重冲击之下,油价本月累计涨幅已逾10%。不过,供给侧也释放出缓和信号:中东地区石油输送量已基本回升至冲突爆发前约80%的水平,能源设施的抗压能力好于市场此前预估。由此可见,当前油价上行更多源于“中断担忧”,而非实际供应短缺。一旦航运数据持续向好,油价溢价可能迅速回落。这对高度依赖油价走势的加元而言,既是短期支撑,也隐含反转风险。
外交动向进一步加剧了行情波动。巴基斯坦陆军参谋长阿西姆·穆尼尔赴德黑兰,会见伊朗高级外交与军事官员,双方就两国关系以及与华盛顿的谈判进展交换了意见。随后,知情外交人士澄清,化解冲突的努力仍在推进,并明确否认“最终协议即将达成”的说法。这种“谈判进行中、协议尚未落地”的过渡状态,恰恰是市场最难定价的情形:既不足以排除供应中断风险,也未给出清晰的缓和路径。因此油价在消息公布后往往先冲高、再回落,走势反复。对美元兑加元而言,这种脉冲式波动会同时放大两个方向上的假突破风险,在缺乏确认信号时不宜盲目追涨杀跌。
货币政策方面,美加两国的路径差异构成了汇价中期的主线。美联储主席沃什表示不对利率决策做出“预判”,未就10月会议释放明确信号。其讲话在FXS Speechtracker上获得5.6/10的评分,低于6.1/10的历史均值。他坦言“全球金融危机留下的创伤仍然较深”,在谈及结构性增长、投资扩张以及人工智能作为需求端变量时态度偏谨慎。与此同时,FXS美联储情绪指数维持在127.51的高位,显示整体政策叙事仍处于鹰派区间。这种“措辞偏柔和、立场偏强硬”的组合,使美元缺少方向性催化,但底部支撑依然存在。相较之下,加拿大央行在油价高位运行的环境下,控制通胀的回旋余地更为有限。若能源成本持续传导至核心物价,其政策节奏或将被迫加快。这一潜在变化值得在未来数周重点关注,目前市场尚未充分计入。
从全球市场联动看,美元兑加元的波动实质上是两条独立逻辑的叠加:一方面,美国偏鹰的政策表态与避险需求为美元提供主动性支撑;另一方面,油价上涨通过贸易条件与财政渠道,赋予加元被动走强的动力。由于加元对油价的敏感度通常高于美元,在油价快速拉升阶段,美元兑加元往往更易承压下行;只有当溢价回吐或风险偏好急剧下降时,美元的避险属性才会重新占据主导。此外,中东航运受阻推高运费与保险成本,也会加剧全球贸易忧虑,对加拿大这类出口导向型经济体的货币形成间接压力。在初期,该环境利好加元;但若演变为增长放缓与高利率并存的格局,加元的定价逻辑将面临更复杂的考验。
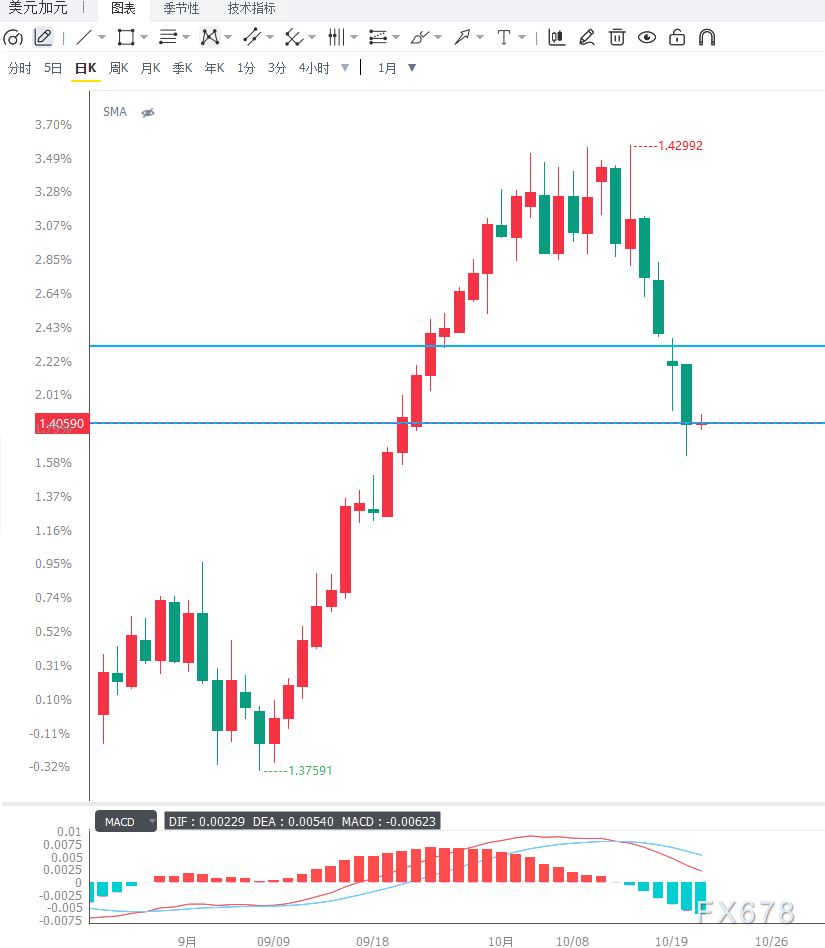
日线图上,美元兑加元运行于50日指数移动平均线与9日EMA下方,短期均线呈空头排列,反弹持续受阻,中线偏空结构尚未修复。RSI(14)报42.7附近,位于50中性线下方但未进入超卖区间,说明上行动能正在减弱,仍存在进一步探底的空间,整体属于典型的弱势整理形态。上方阻力依次看向50日EMA约1.4075、9日EMA约1.4140以及1.4200整数关口,只有日线实体有效站稳1.4075,才能缓解当前的偏空倾向。更上方的关键压力位于水平阻力线1.4794,若多头试图重启升势,该位置将是重要的考验关口。下方支撑首先关注1.3980前期平台,其次为1.3920与1.3850。其中1.3980是近期关键防守位,一旦有效跌破,可能打开更大幅度的下行空间。4小时图上,汇价自1.4100附近回落后,沿短期均线缓慢震荡,MACD柱状线贴近零轴,快慢线反复缠绕,动能趋于中性。当前价格在1.4040—1.4080之间窄幅波动,若放量跌破1.4000,则可能转向1.3980乃至1.3920寻求支撑。向上突破则需等待油价走势与美联储信号形成共振。在此之前,宜以区间思路应对,避免追涨杀跌。
编辑总结
美元兑加元短期的核心矛盾在于油价上涨对美元(通胀与避险)和加元(贸易条件)的双向拉动,叠加美联储偏鹰表态与均线压制,使汇价大概率在1.3980—1.4075区间内反复震荡。后续需重点关注三大变量:其一,霍尔木兹海峡通航状况及遇袭事件频率,这直接关系到油价溢价的持续时长以及加元的弹性表现;其二,美伊谈判的实际进展,任何实质性缓和信号都可能促使油价溢价快速回落,并扭转加元的相对优势;其三,中东原油输送量能否持续向战前水平回归,这是判断市场属于“预期驱动”还是“实际短缺”的关键依据。中期来看,在1.4075未被有效收复之前,汇价将维持震荡偏弱格局,趋势方向的明确仍需等待地缘局势定调,以及美加两国央行政策路径的进一步明朗。







