


- 美国国债收益率走低,黄金却仍下挫0.43%。
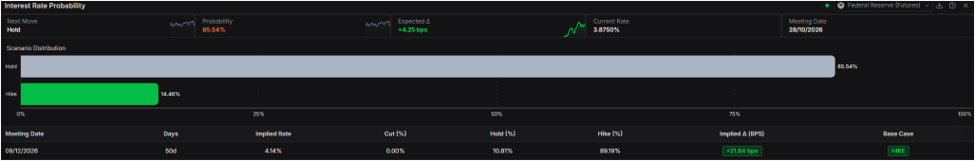
- 美联储10月加息概率仅为14%,12月加息预期有所升温。
- 英国央行与日本央行的收紧信号,压制了黄金/美元的反弹空间。
周二,黄金(XAU/USD)小幅收跌。尽管美债收益率明显回落、美元转弱,但在下周美联储议息会议召开前,市场对美国相对冷清的经济数据基本不予理会。截至发稿,黄金/美元报4122美元,跌幅超过0.43%。
美元与收益率回落,黄金/美元仍走低,央行释放更强紧缩信号
整体来看,美联储官员上周表示,并不急于在10月加息后继续行动,金价或将延续震荡整理,市场也已消化了这一表态。据Prime Terminal数据,货币市场目前定价10月美联储加息的概率为14%,12月加息的概率则接近90%。
本周美国经济数据安排十分清淡。美联储官员已进入会前静默期,这一静默期将持续到10月28日美联储主席凯文-沃什(Kevin Warsh)新闻发布会结束为止。
与此同时,投资者关注美国房屋数据,其显示美债收益率走高的影响已经显现:抵押贷款利率居高不下,是美国9月待售成屋销售大幅下滑7.3%的主要推手。本周其余时段,市场将留意截至周四当周的初请失业金人数,预期将由19.9万小幅升至20万。此外,标普全球闪电PMI将反映美国企业景气度的最新变化,密歇根大学消费者信心指数也将公布10月终值。
主要央行有望继续加息
另一方面,多家主要央行官员正释放进一步收紧货币政策的信号,这对黄金构成压力,因为金价通常在低利率环境中表现更佳。
日本央行(BoJ)行长植田和男(Kazuo Ueda)承认,核心通胀已“相当接近”2%的目标水平,但暗示仍将继续加息。英国央行(BoE)官员梅根-格林(Megan Greene)则表示,二轮通胀效应的风险高于预期,并补充称当前政策立场“仍不足以起到限制作用”。
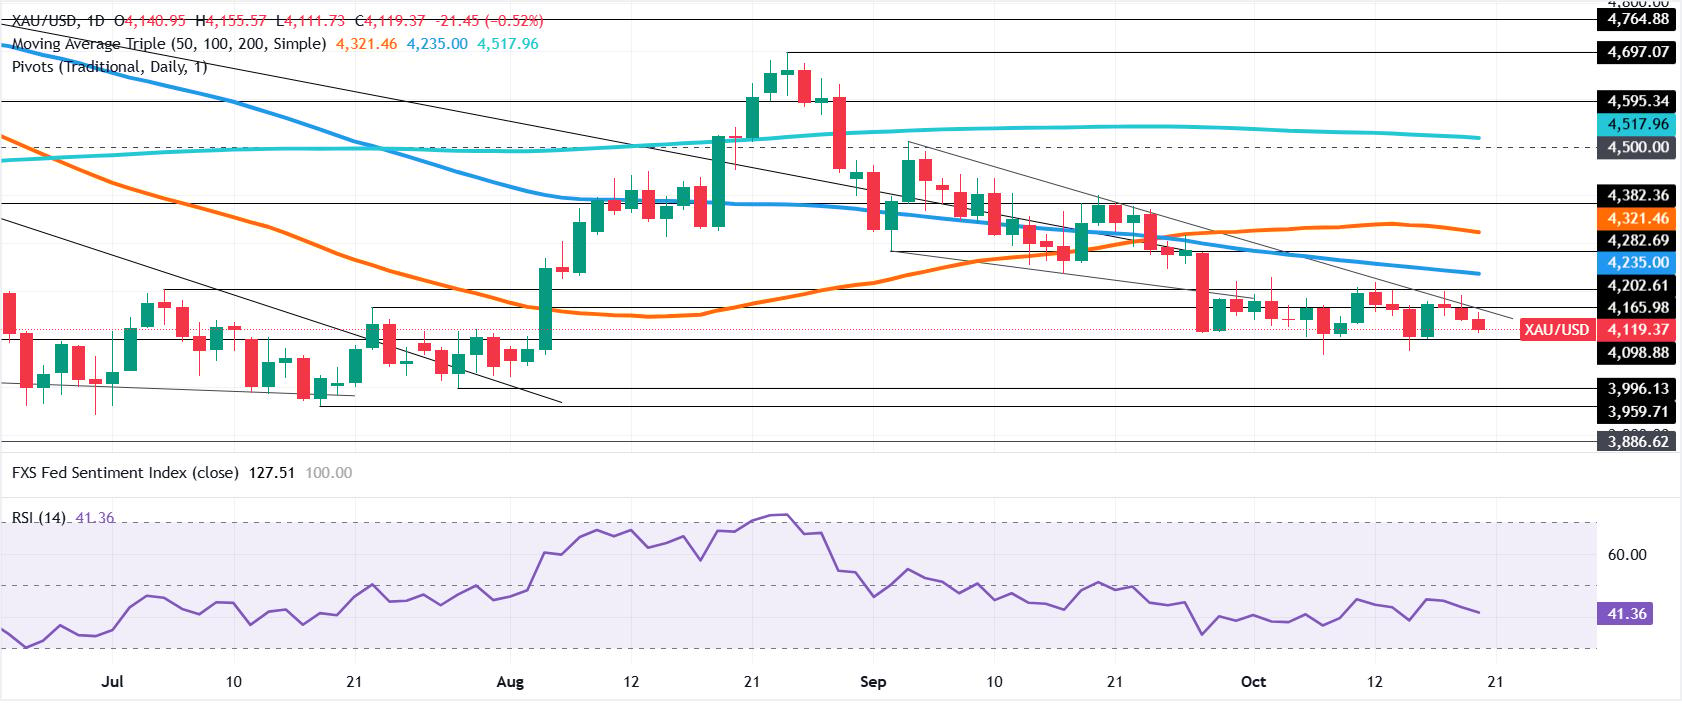
XAU/USD技术分析:黄金受压于4200美元下方,留意4100美元关口
黄金在4100美元至4200美元区间内窄幅震荡,已连续第三个交易日扩大跌幅,不过在区间下沿附近已出现企稳迹象。即便如此,金价走势仍受不确定性拖累,市场普遍猜测美联储可能在12月再度加息。
动能仍偏向进一步下行,相对强弱指数(RSI)处于看跌区间,尽管其已有所走平。
若看跌走势延续,卖方需要跌破4100美元。一旦失守,下一目标位是10月14日低点4073美元,其后为7月29日周期低点3996美元。若走势进一步转弱,下一关注区域为7月17日低点3959美元以及年内(YTD)低点3941美元。
若出现看涨反转,黄金/美元的首个阻力位于4200美元,随后是100日简单移动均线(SMA)4235美元。再往上是50日SMA 4321美元,更高处则是4500美元关口。
黄金投资问答(FAQ)
黄金在人类历史上长期充当价值储藏和交换媒介。除了光泽与珠宝用途之外,它也被普遍视为避险资产,在市场动荡时期往往被看作一种可取的配置选择。此外,黄金常被用来对冲通胀和货币贬值风险,因为它不依附于任何特定的发行机构或政府。
各国央行是黄金的主要持有者。为在动荡时期稳住本国货币,各国央行倾向于分散储备并增持黄金,以增强市场对本国经济与货币实力的信心。较充足的黄金储备可以成为衡量国家偿债能力的信任基础。据世界黄金协会统计,2022年各国央行合计增持1136吨黄金,价值约700亿美元,创下有记录以来的较高年度购买量。中国、印度和土耳其等新兴经济体的央行近期也在加快增持黄金。
黄金与美元及美国国债呈负相关,三者都是重要的储备资产与避险工具。美元走弱时,金价往往上涨,这使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产同样呈负相关:股市反弹时金价往往承压,而高风险市场的抛售则通常利好黄金。
多种因素都可能推动价格变化。地缘政治紧张或对经济深度衰退的担忧,可能因黄金的避险属性而迅速推高金价。黄金属于低收益资产,利率下降时往往走强,而资金成本上升则通常对其构成压制。不过,由于黄金以美元计价(XAU/USD),大部分走势仍取决于美元的表现:美元走强通常压制金价,美元走弱则可能推动金价上行。







