


按常理,地缘局势紧张通常会引发避险买盘,但本轮中东风险推动油价走高之后,金价却走出相反路径:能源涨价向其他领域扩散,市场重新评估美联储的利率走向;与此同时,人工智能产业吸引全球资本大量涌入,而不生息的黄金则同时承受实际利率上行的压力。
能源涨价推高通胀,美联储降息空间受限
布伦特原油盘中冲至五个月高位,交易员将胡塞武装袭击沙特能源设施导致航线受阻的风险计入价格。
此前油市复盘也有类似观点:航运保费与绕航成本等刚性支出,加上柴油供应偏紧,共同推动全球通胀保持韧性。
能源成本的传导路径十分清晰:原油与柴油价格走高,带动整条产业链的商品和服务报价上行,通胀黏性随之增强,美联储转向宽松的余地被明显压缩。
国内机构指出,此次中东冲突并未演绎出传统的黄金避险行情,市场主线已由避险转向通胀与利率预期。油价走强、柴油紧张推升通胀黏性,使美联储降息时点不断后移;黄金属于无息资产,实际利率上行意味着持有成本抬升,这正是地缘利好之下金价反而走低的关键原因。
尽管美联储官员表示短期内进一步收紧政策的必要性不大,但芝商所FedWatch数据仍显示,市场给予12月加息的概率高达92%。
黄金虽被视为传统抗通胀资产,但在高利率环境中持有黄金无法获得利息收益,持有成本攀升,通胀层面的利好已被加息预期全部对冲。
另一边,日本央行行长植田和男表示,国内通胀已接近目标水平,后续仍存在加息的可能,全球紧缩环境进一步压制金价。
AI融资与美债分流资金,黄金买盘持续流失
除利率预期外,资金争夺是压制金价的另一大因素。
OpenAI正加快推进300亿美元的大额融资,力争在Anthropic上市前率先锁定资本。
高盛等机构认为值得关注:在存量资金有限、利率维持高位的背景下,人工智能领域的高成长股权、高收益美债与贵金属之间形成了直接的资金竞争。
OpenAI等头部项目的大额融资,会吸纳原本配置于各类大类资产的增量资金,挤占黄金ETF及贵金属多头的资金来源。
美债收益率本身就是衡量黄金机会成本的参照指标;当美债与AI股权同时提供可观回报时,黄金无息的劣势被进一步放大,增量买盘难以跟进。
汇率因素:欧元强弱间接影响美元对金价的压制程度
本轮美元走强主要有两方面推动:其一,能源贸易以美元结算,油价上涨带动美元需求增加;其二,法国相关风险扰动市场情绪,欧元走弱,被动推高美元指数,对以美元计价的黄金形成压制。
摩根大通外汇团队分析认为,美元强弱在很大程度上由美欧利差决定。
欧洲内部风险扰动压低欧元、推升美元;
反之,一旦欧洲风险缓和、欧元企稳修复、美欧利差收窄,将成为金价阶段性反弹的重要辅助条件。
国内投行补充提示,汇率属于影响金价的次级变量,利率预期才是主导因素,欧元走强带来的支撑更适合波段操作,难以单独扭转金价的大趋势。
需警惕:利好接连释放,金价仍难上涨
倾向宽松货币政策、主张推动股市上行的特朗普,在中期选举前夕密集通过社交平台发声,陆续抛出补贴、减税、降低税负等一系列政策,不断向市场释放宽松预期。
按照常规逻辑,宽松预期本应利好黄金,但金价并未出现明显反弹,呈现出利好频出而金价不涨的典型格局。
机构复盘指出,政策利好在落地前后常出现“买预期、卖事实”的情况,许多利好在发酵阶段已提前计入价格,消息正式落地后多头选择获利了结,容易出现利好不涨甚至走弱的现象。
美国银行、瑞银财富管理也提到,政策表态很难单独驱动金价,行情最终仍服从实际利率这一主线;即便市场预期政策偏向宽松,只要通胀和高利率预期没有松动,单纯的宽松表态难以支撑金价持续走高,多头借利好离场的风险随之上升。
金价后续转折需重点跟踪的信号
多家期货机构形成共识:金价拐点首先要看能源端,中东航道风险、航运保险溢价及柴油裂解价差回落,通胀预期降温、实际利率下行,才是推动金价转强的核心条件,同时也需关注资金与汇率层面的变化。
资金流向方面的拐点,在于美债收益率见顶回落,以及AI大额融资节奏放缓,存量资金回流贵金属板块。
汇率方面的拐点,则在于法国风险消退、欧元企稳回升,带动美元指数走弱,为金价提供辅助支撑。
此外,美联储议息会议的表态通常与金价相关性最强:若本次议息释放明确偏鸽的信号,下调后续加息预期,有望直接扭转金价弱势;若继续强调通胀风险,调整行情或将延续。
技术面上,金价在双底支撑位获得支撑后,反弹动能有所减弱,5日与10日均线开始拐头向下,若金价继续下探,有可能测试3950附近区域。
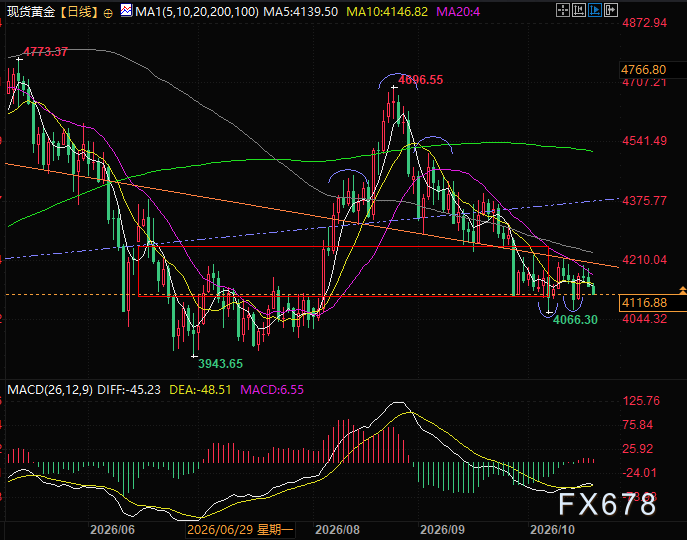
(现货黄金日线图,来源:易汇通)
北京时间16:58,现货黄金报价4119美元/盎司。







