


由此引出一个疑问:原油供应已有所恢复,为何油价仍然维持在高位?
在通胀压力与经济增速放缓的双重作用下,全球各类投资品种仍在下行。
事实上,即便原油供应回升,航运与保险等刚性成本依然推高油价,叠加柴油供应紧张,共同制约着全球通胀韧性与经济增长空间。
原油产量难以迅速填补馏分油缺口,因此能源市场与宏观博弈的焦点,已由原油转向柴油裂解价差。
归根结底,能源运输的核心问题仍在于中东美伊、胡塞与沙特之间的地缘局势,以及欧洲俄乌冲突的解决进程。
柴油供应预期落空,储备缓冲余地所剩无几
此前市场主要押注美国放宽对俄制裁、推动俄罗斯柴油流入现货市场,但目前这一利好并未达到预期。
美国能源部长赖特明确表示,目前尚无任何俄罗斯柴油投放市场,俄方是否释放柴油仍需观察。
美国正与英国协商释放柴油库存的方案,但抛储只是短期应急措施,规模有限,难以根本弥补全球馏分油缺口。
与此同时,美国原油储备这一传统安全保障也大幅缩水。
最新数据显示,美国战略石油储备降至2.827亿桶,为1982年10月以来的最低水平,通过大规模释放储备平抑油价的空间明显收窄。
俄乌僵持制约炼厂恢复,柴油缺口短期内难以化解
本轮柴油持续紧张的症结,在于俄罗斯二次炼化装置屡遭打击,负责生产柴油的加氢设施受损后修复周期漫长。
加之美欧对乌克兰的援助立场与冲突处理思路存在分歧,俄乌战局陷入胶着,俄罗斯成品油出口的恢复速度持续受限。
国内券商研报认为,全球炼化产能短期内难有明显改善,柴油供需缺口难以迅速收窄,柴油价格易维持高位,并将对美国通胀形成温和推升作用。
中东多重航道风险并存,地缘溢价持续扰动市场
美伊谈判迄今仍未找到停火的台阶。伊朗高层表示,该国需要依托对霍尔木兹海峡的控制来维护国家安全,因此海峡的风险溢价将长期存在。
除霍尔木兹海峡之外,胡塞武装的军事行动也加剧了中东局势的不确定性。
过去数周,胡塞武装多次袭击沙特境内的机场、石油设施、阿美相关基地及军事目标,并称已实施六轮打击。
尽管沙特尚未公布重大设施受损情况,但安全担忧已经外溢:沙特取消了下周举办的全球投资会议,并延长利雅得及周边学校的线上教学安排,区域投资信心受到打击。
此外,胡塞武装在红海及曼德海峡周边争夺据点。作为霍尔木兹海峡之外的重要替代航运通道,该水域一旦通行受阻,海湾原油外运的备选路线将被进一步压缩。
美洲原油增量逐步兑现,能源定价重心西移,中长期利好美元
供给端已出现积极变化:美国能源部长赖特透露,经霍尔木兹海峡的原油流量已恢复至战前约80%的水平。
Rystad Energy的数据同样显示,在美国主导的能源战略推动下,美洲石油产能不断刷新纪录,美国、加拿大、巴西、委内瑞拉及苏里南产量均在回升,预计未来两年美洲原油总产量将增长10%。
值得注意的是,本轮成品油供需紧平衡的格局,客观上提升了美国在全球能源市场中的话语权,全球石油定价的重心正由传统海湾产油区逐步向南美及美洲板块转移。
美洲新增的原油与成品油出口大多仍以美元结算,进一步巩固了石油美元的资金循环,这是中长期支撑美元指数的底层逻辑。
关注油价拐点,边际改善或将快速到来
市场容易陷入一种误区,认为原油与柴油已完全脱钩,即便原油回落,柴油仍将维持高价。
但事实上,油价与柴油依然高度关联,美伊冲突缓和将迅速传导至柴油定价。
即便俄罗斯柴油暂未入市,只要中东局势降温、原油海运保险费与绕航溢价回落,原油价格走低,在柴油裂解价差维持高位的前提下,原油到厂成本下降将直接扩大美洲等非俄炼厂的实际加工利润。
可观的加工收益将促使炼厂充分挖掘现有产能:推迟计划检修、调整工艺参数以提高柴油收率,并重新启用部分经济性不足而闲置的加氢装置,尽力释放柴油供给。
原油成本回落与炼化端供给弹性释放相叠加,将共同带动柴油价格随原油回落,通胀压力也随之缓解。不过,这一路径存在明显上限,本质上只是对现有装置的短期透支,可释放的增量有限,缺口的收窄速度与力度远不及美俄谈判落地、俄罗斯柴油直接进入现货市场。
总结与技术分析:
市场需要厘清两条不同的修复路径,二者对油市及柴油裂解价差的影响节奏截然不同。
其一,美俄谈判取得实质性进展,俄方大规模对外投放柴油。
该路径可以直接填补馏分油供给缺口,是压低柴油裂解价差见效较快、力度较强的方案,应重点跟踪俄罗斯柴油装船数据及Kpler馏分油跨境流向。
其二,中东局势趋于缓和,霍尔木兹海峡、曼德海峡相关袭击事件减少,原油海运保险及航道绕行溢价回落,带动油价下行。
原油成本的回落将提升美洲等海外炼厂的加工收益,激励其最大化柴油产出,从而带动柴油价格同步走弱,间接缓解成品油紧张。该路径生效相对缓慢,供给增量同样受制于现有炼化弹性的上限。
此外,美英联合释放成品油库存仅属于短期应急手段,缓冲作用有限,难以扭转中长期供需格局。
从中长期看,仍需持续跟踪美洲原油增产的兑现情况、俄罗斯受损加氢装置的抢修进度,同时留意OPEC再度启用减产工具对冲价格下行的可能。
技术面来看:国际油价已回补前期下跌缺口,并有效突破箱体结构,后续油价仍有望向上挑战更高一个台阶。只要守住5日均线,强势上行格局有望延续。
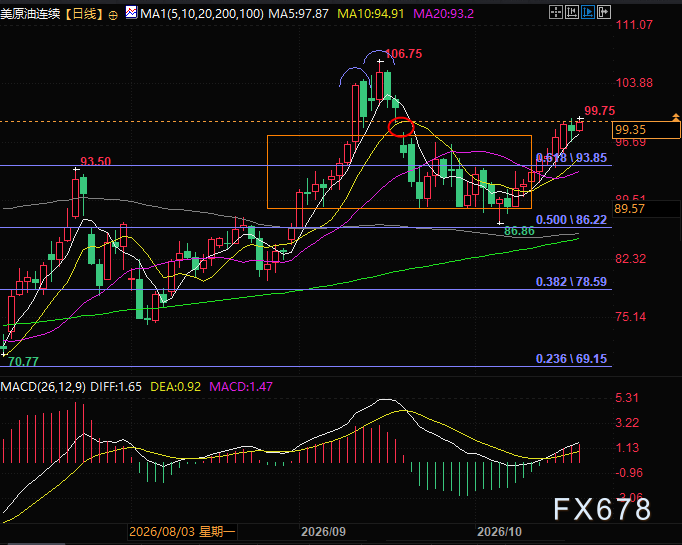
(WTI原油主力日线图,来源:易汇通)
北京时间16:13,WTI原油主力现报99.34美元/桶。







