


加拿大央行政策预期重新定价
加拿大央行目前的隔夜目标利率为2.25%,自2025年10月降息后已多次保持不变。下周会议的市场定价已接近25个基点的完整加息。三大主要银行本周陆续调整利率预测,改为预计下周加息。加拿大央行最新的企业与消费者展望调查为此提供了支撑:家庭长期通胀预期走高,并与短期预期保持一致。受访消费者认为,贸易摩擦与能源价格是主要的通胀推手。企业层面同样显示通胀预期上行,越来越多的企业计划将上涨的投入成本转嫁给客户。近期加拿大央行释放的信号也更偏向加息。如果决策者更看重前瞻性通胀指标,而市场仍维持较高的加息概率,政策收紧的可能性就会增大。若本次加息如期落地,市场或将进一步讨论12月是否再度加息。
通胀数据与就业市场的博弈
9月加拿大CPI同比升至3.1%,高于8月的3.0%,主要由能源价格拉动,汽油价格同比涨幅达27.8%。剔除汽油后,指数涨幅回落至2.2%。加拿大央行关注的核心指标(修剪平均数与加权中位数)平均约为1.85%,较此前有所下降。这说明整体通胀受能源冲击影响较大,而核心压力相对温和。另一方面,劳动力市场持续走弱:9月减少6.8万个就业岗位,8月减少4.2万个,失业率升至6.5%。流失主要集中在公共部门、教育服务和医疗卫生领域,青年就业下滑尤为突出,私营部门就业则相对稳定。增长与通胀之间的这种权衡,使政策走向仍存在不确定性。若加拿大央行更重视长期通胀预期的抬升,可能优先维护价格稳定目标;若更关注近期就业与增长的疲软,则可能选择继续观望。市场定价已体现出对加息的较高预期,但现有数据尚未给出明确的单边结论。
汇率与利率市场的联动逻辑
美元兑加元自1.4300一带的高位回落,目前在1.405附近震荡。加元走强与加拿大利率市场的重新定价密切相关。短期利率期货对下周加息25个基点的概率定价,已从上周的约9个基点升至约21个基点,反映出市场对政策路径的重新评估。加拿大政府债券收益率随之调整,期限利差的变化则体现出市场对通胀与增长前景的再次权衡。
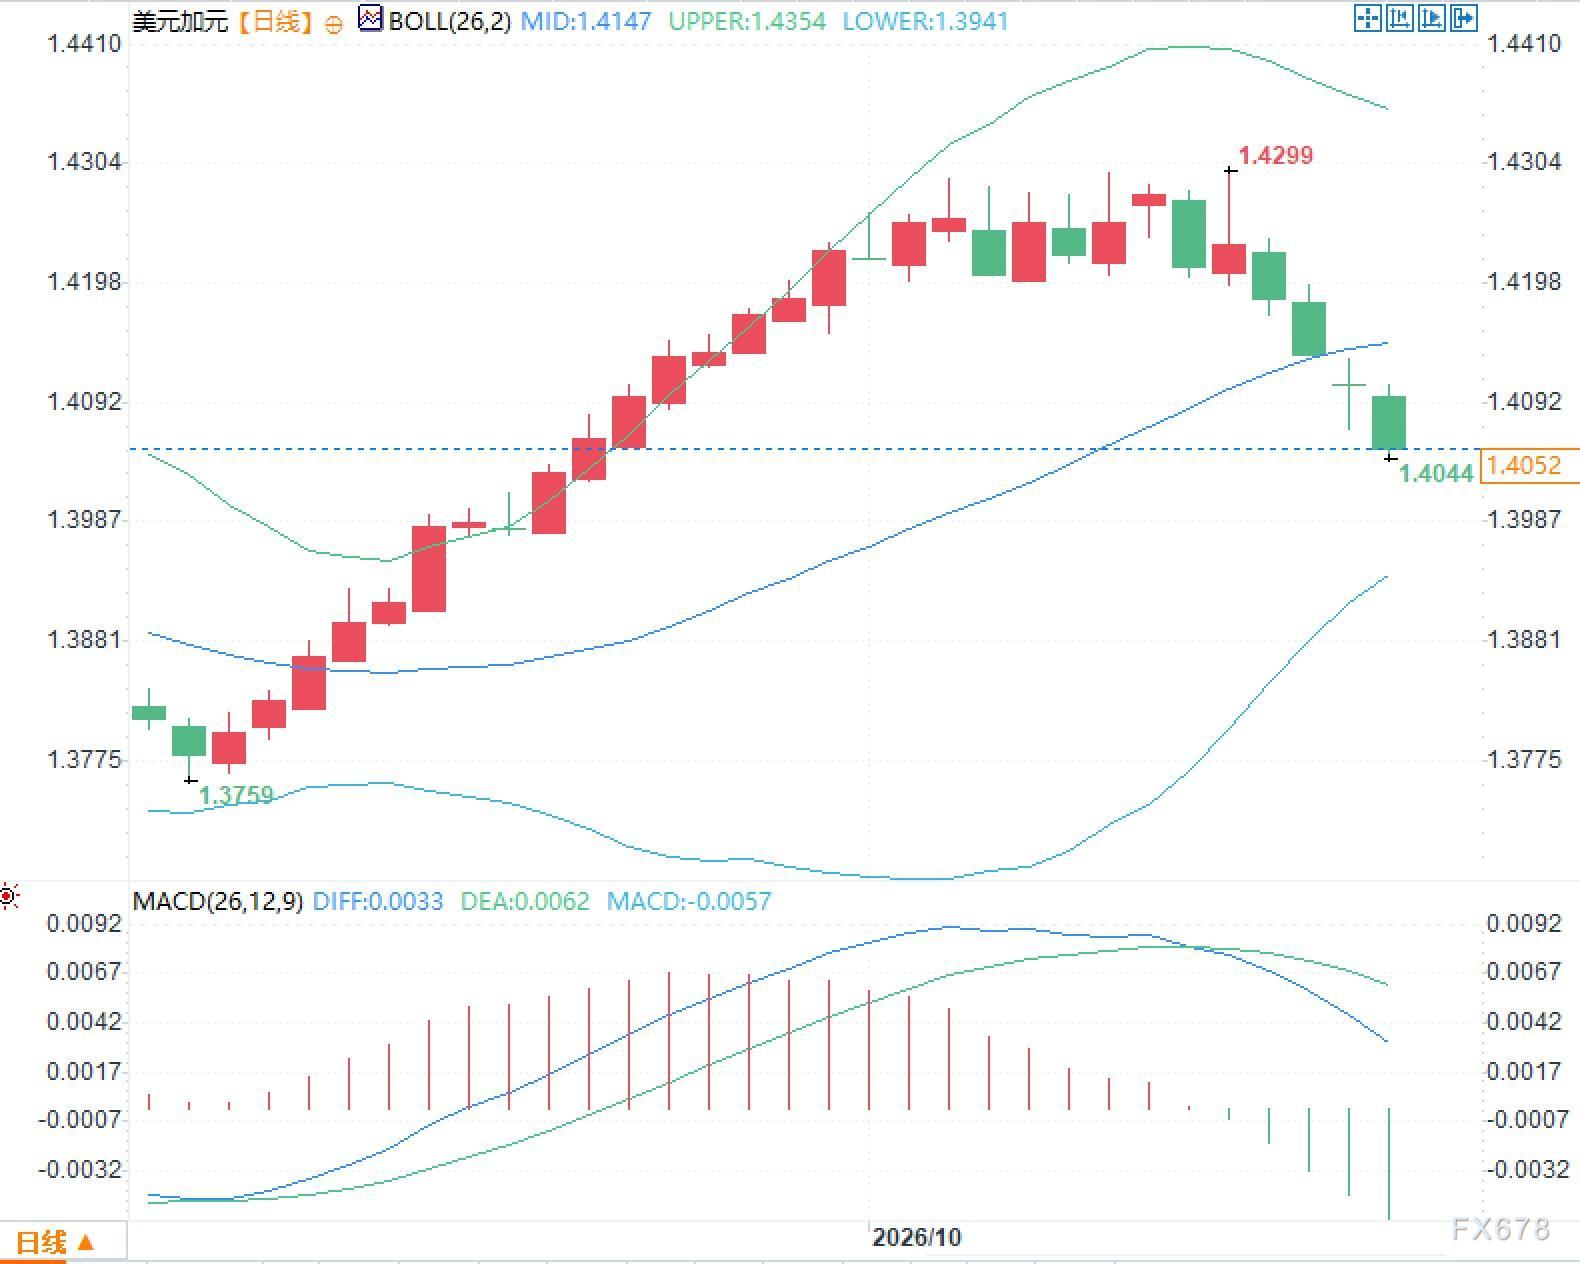
美元兑加元日线图显示,价格运行于布林带中轨(约1.4147)下方;MACD指标中DIFF与DEA仍位于零轴上方,但红色柱状线已转为负值。
政策路径的多种情景与市场定价
目前市场对10月28日会议的定价已接近完全加息,但加拿大央行仍需权衡各方数据。若决策层判断长期通胀预期上行已构成风险,并认为能源价格冲击可能扩散至更广泛的物价领域,加息的可能性将进一步提高。加息落地后,市场或将转而讨论12月再次行动的可能,这将为加元带来额外支撑。相反,若就业连续走弱与增长不确定性获得更高权重,维持利率不变的情景依然成立,核心通胀指标的回落也为此提供了一定空间。无论最终结果如何,政策声明和经济展望报告中对通胀路径与产出缺口的表述,都将左右后续的市场定价。加元汇率已部分计入加息预期的重新定价,接下来的波动将取决于实际决议与声明措辞能否与当前市场定价保持一致。全球能源价格与贸易环境的变化,仍是影响加拿大通胀前景的关键外部变量。
常见问题解答
问题一:加拿大央行为何可能在就业疲软的情况下考虑加息?
答:尽管9月就业数据连续下滑,但最新调查显示家庭长期通胀预期上升,企业也计划转嫁成本。如果决策者更重视前瞻性通胀风险,而非当期就业表现,加息仍可能被纳入讨论。
问题二:加拿大9月CPI数据对政策走向有何影响?
答:CPI同比升至3.1%,主要由能源驱动,核心指标则有所回落。这表明能源冲击主导了整体通胀,而核心压力相对温和,为政策权衡保留了双向空间。
问题三:当前市场定价与主要银行预测分别如何体现?
答:利率市场对下周加息的定价约为21个基点,三大主要银行已调整预测,转而预计加息。这说明调查结果与信号变化已推动预期重新定价,但最终仍需以实际决议为准。







