


美元方面的线索较为清晰。美联储主席沃什上周对美国经济的韧性表达了积极看法,但在未来利率调整的时点与可能性上不愿给出具体指引,并强调不会提前对会议结果作出判断。CME FedWatch工具数据显示,联邦基金期货目前计价美联储10月维持利率不变的概率约为82.8%,12月加息的概率仍保持在八成以上。这种“方向不明、时点推迟”的局面,令美元指数在周初继续走弱,报价在101.80附近。沃什本次讲话评分为5.6分(满分10分),低于6.1分的历史中枢;他坦言对全球金融危机留下的创伤印象极深,显示其对金融稳定仍保持高度警觉。不过,美联储情绪指数仍稳守127.51的高位,明显高于100的中性水平,整体政策基调依旧偏鹰。由此看来,美元此次回调更像是技术层面的修正,而非趋势逆转;一旦年末紧缩预期重新升温,美元的利差优势可能回归,并对英镑形成反向压力。
英镑一侧的支撑主要来自货币政策与财政政策的双重预期。利率期货显示,市场已计价英国央行在2027年7月前累计加息四次,每次25个基点,首次加息最早可能落在11月。这一路径并不激进,但在多数主要央行转向观望的环境下,仍足以让英镑享有相对的利差优势。与此同时,市场关注点正转向下周公布的英国财政预算案。部分大型资产管理机构已提前布局,押注财政纪律将为英国国债提供支撑。如果财政大臣约翰·希利能向市场明确公共支出与政府借贷将受到严格约束,英债需求有望进一步改善,并通过“收益率—汇率”的传导路径助力英镑。反之,若预算方案被解读为扩张过度,长端利率与英镑可能同步承压,这也是本周英镑面临的最主要单边风险。
从全球跨资产联动来看,英镑走势同样取决于相对强弱格局。法国多地爆发大规模抗议活动,令欧元表现相对落后,法德国债利差扩大至约147个基点,处于欧债危机以来的高位。由此可见,英镑的上涨在一定程度上属于“欧元走弱、美元回落”背景下的被动受益,主动驱动力相对不足。此外,美国9月CPI同比录得3.7%、PPI同比上涨6.3%,显示通胀仍具粘性;当日即将公布的ADP就业、新屋开工与建筑许可数据,也会通过美元渠道间接影响英镑的节奏。值得注意的是,10月住宅建筑商信心指数已降至约29,为2012年年中以来的最低水平。若房市数据进一步走弱,可能强化经济放缓预期,并放大英镑的短线涨幅。
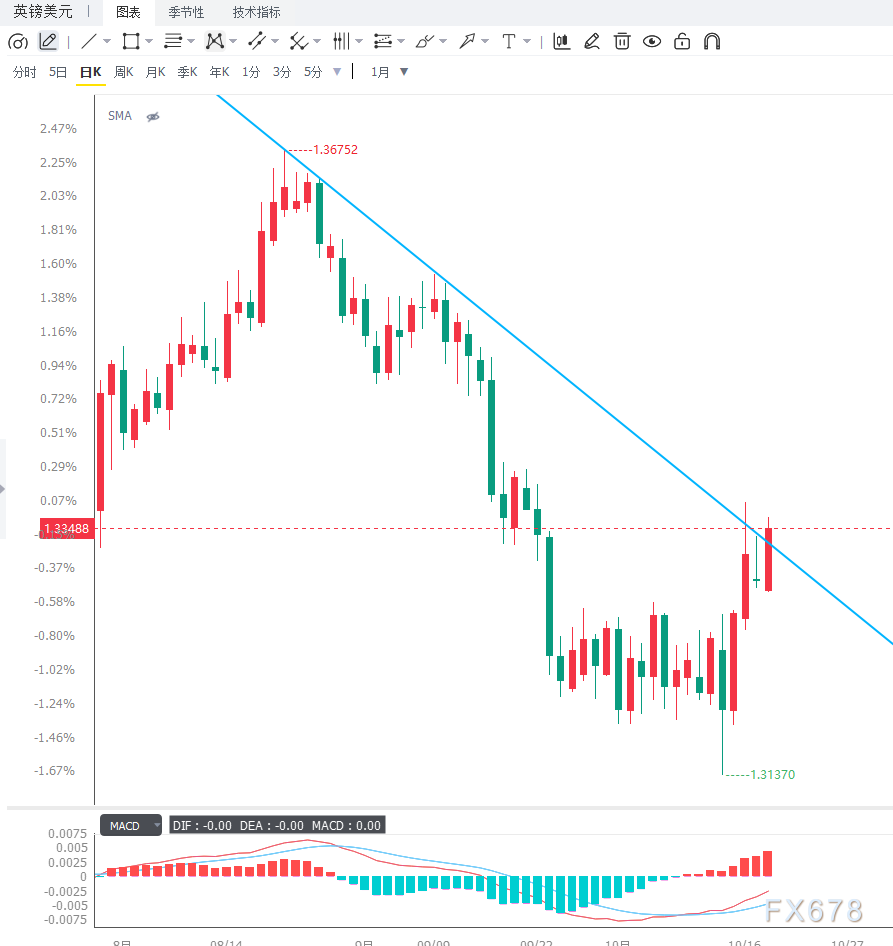
日线图上,英镑兑美元短线语气偏弱但程度温和。汇价运行于50日指数移动平均线(约1.3349)下方,却已站稳9日EMA(约1.3277),短期均线尚未形成清晰的多头排列。RSI(14)读数为51.26,接近中性区间,说明市场仍处于整理阶段,尚未出现趋势性突破;同时,FXS美联储情绪指数保持平稳,也未提供明确的看涨催化。上方第一道阻力位于50日EMA约1.3349附近,需要日线实体收于其上,才能缓解当前的偏空压力,并为更持续的修复打开空间;其后关注1.3400整数关口及1.3450前期平台。下方首先看9日EMA约1.3277,一旦该短期支撑被有效跌破,空方可能重新主导走势,回调或将延续,更深的防线位于1.3220与1.3180一带。
4小时图上,汇价在1.3280—1.3340之间窄幅震荡,短期均线相互黏合,MACD柱状线贴近零轴,快慢线反复交织,动能趋于中性。若价格回踩1.3280—1.3290并获得支撑,短线仍有机会再度冲击1.3349—1.3370阻力区;若放量跌破1.3277,则可能下探1.3220乃至1.3180寻求支撑。
编辑总结
英镑兑美元短期行情的核心在于“美元阶段性回落”与“英国央行加息预期小幅升温”的叠加效应,而这种叠加能否延续,则取决于下周英国财政预算案的质量。若财政大臣希利展现出足够的财政约束力,英债需求与英镑有望同步受益,汇价或尝试向1.3349—1.3400阻力区发起挑战;若预算方案偏向扩张,长端利率压力可能迅速抵消加息预期带来的支撑,使汇价重新回落至1.3277下方震荡。中期来看,只要美联储情绪指数维持在127以上,且12月加息预期未被推翻,美元的回落更可能是技术性修正,英镑的上行空间仍将受到明显制约。







