


上周公布的通胀数据,是近期美元高位波动的直接诱因。美国劳工统计局数据显示,9月CPI同比涨幅达3.7%,超出市场预期;批发端价格同比上扬6.3%,为2022年以来的最大增幅。这组数据再次表明物价压力具有较强韧性,也让“紧缩周期已告结束”的论断显得为时尚早。不过,美联储主席沃什上周的措辞偏于保守,他明确表示“不对会议结果作出预判”,并强调“现在就说明今年剩余会议上可能采取的动作,我认为并不恰当”。这种以数据为依据的沟通方式,使市场对10月维持利率不变的概率定价迅速升至约82.8%。简而言之,通胀依旧偏热,但政策落地的时点可能被推后,这正是美元近期冲高乏力、却又难以大幅回落的关键原因。
沃什此次讲话评分为5.6分(满分10分),低于6.1分的历史基准线,说明其沟通力度相较以往有所缓和。讲话中,他坦言“对全球金融危机留下的创伤体会极深”,凸显出对金融稳定的长期戒备;同时指出,在“良性政策”推动下,投资快速增长并带动结构性扩张,并将人工智能视为近期需求端的变量,同时也是强化货币政策研判的工具,还计划召开AI专题听证会。更值得关注的是,美联储情绪指数稳居127.51的高位,远高于100的中性水平。这意味着,即便讲话语气略显柔和,整体政策叙事仍牢牢处于鹰派区间。对美元而言,这是一种“短期缺乏催化、中期仍有支撑”的组合:利差优势尚未削弱,但上行动能需要新数据来激活。
非美货币的走势分化,同样在影响美元的相对强弱格局。G10货币表现不一,欧元因法国多地爆发大规模抗议活动而走弱,法德国债利差扩大至约147个基点,处于2011至2012年欧债危机以来的高位。由此可见,美元指数的波动更多源于成分货币之间的相对变化,而非美元自身趋势性的买卖力量。分析人士同时指出,在月末议息会议召开前,市场或许不愿过度做空美元,但收益率支撑的减弱将使美元更易受到进一步走弱的冲击。这一判断点明了美元当前面临的核心风险:并非基本面出现逆转,而是持仓结构较为脆弱。
从全球市场角度看,当前美元的高位震荡,本质上是“通胀黏性、政策审慎与AI资本流入”三股力量共同作用的结果。一方面,高利率环境以及与AI相关的产业资本,持续为美元提供中长期支撑;另一方面,部分AI相关企业的高收益债券价格已跌至面值的约八成,信用利差走阔,引发市场对基础设施融资承接能力的担忧。一旦投资周期降温,可能出现“避险情绪升温、美债收益率回落、美元走弱”的组合走势,这将是美元面临的主要尾部风险。此外,法国财政的不确定性以及中东航运中断等地缘变量,也会通过风险偏好渠道间接扰动美元的短线方向。
日内数据方面,美国ADP就业人数、新屋开工与建筑许可报告将于稍晚公布。鉴于10月住宅建筑商信心指数已降至约29,创下2012年年中以来的新低,若住房数据进一步走弱,可能加深经济降温预期,对美元形成短期压力;反之,若就业数据超预期稳健,则有望推动美元重新测试102上方的阻力位。
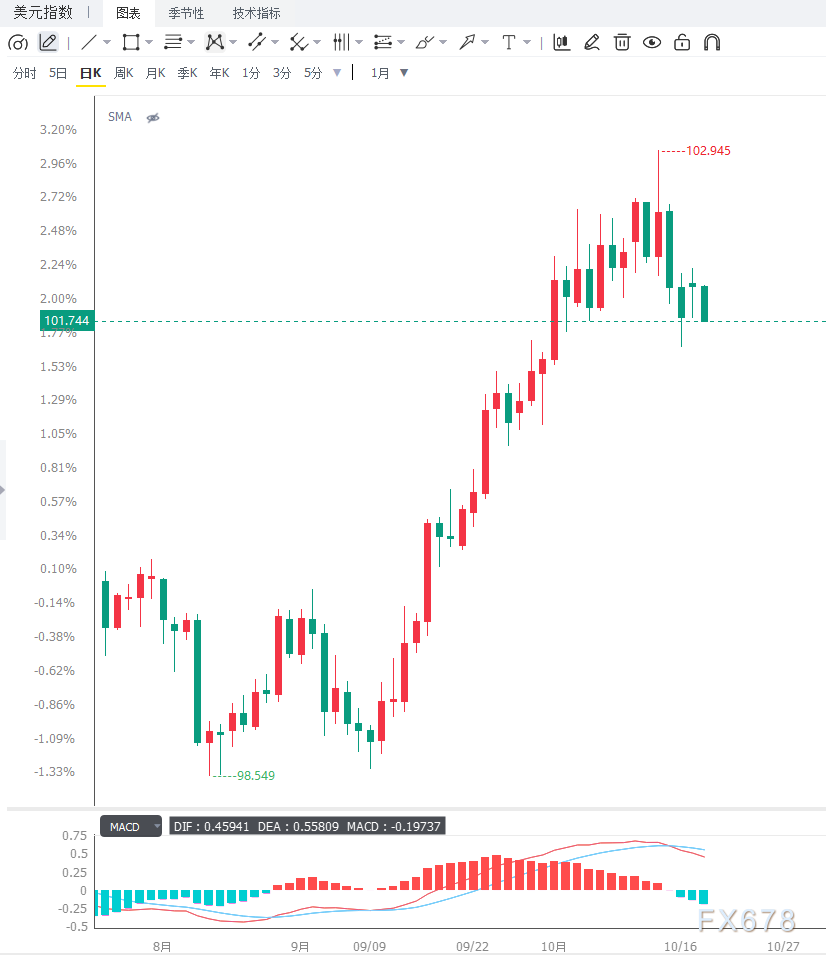
日线图上,美元指数运行于100日简单移动平均线与布林带下轨上方,短线方向仍偏多,下方需求区结构保持完整。不过,指数已进入近期波动区间的上半部分,布林带中轨约101.85构成即时阻力,RSI(14)报55.8,位于50中性线上方且未进入超买区域,显示上涨动能温和、并未过度延伸,属于典型的“有支撑、缺突破动能”形态。上方更强的压制位于布林带上轨约102.75,该区域容易引发获利了结;下方支撑首先关注布林带下轨约100.95,更深的防线位于100日均线约100.50附近。只要该支撑区域不被有效跌破,整体反弹结构便保持完好。4小时图上,指数在101.50至102.10之间窄幅震荡,短期均线相互黏合,MACD柱状线贴近零轴,动能趋于中性。向上突破需站稳101.85并伴随放量,否则易回踩101.50甚至101.20;向下破位则需有效失守100.95,在此之前宜以区间震荡思路对待。
编辑点评
美元指数短期的核心矛盾,在于“通胀黏性与鹰派叙事提供中期托底”与“10月维持利率不变的预期削弱短线动能”之间的拉锯。沃什不对会议作出预判,相当于把定价权交还给数据,这意味着在下周议息会议落地前,美元大概率延续100.95至102.75的高位震荡格局,单边突破需要ADP就业、住房数据或会议纪要级别的超预期信息配合。中期来看,只要FXS美联储情绪指数维持在127以上,且12月收紧预期尚未被彻底推翻,美元的回调更像是技术性修正而非趋势逆转;但若AI相关信用利差持续扩大、美债收益率出现系统性下行,美元的利差支撑将被削弱,届时需警惕其加速回落至100.50甚至更低区域的风险。







