


金价快速下挫,与传统基本面相悖
德国商业银行大宗商品分析师卡斯滕·弗里奇(Carsten Fritsch)在最新贵金属报告中指出,近期走弱明显带有超跌色彩,金价已经偏离传统基本面的解释框架。他表示:“我们认为此轮金价跌幅过深,缺乏充分依据,利好金价走高的逻辑依然有效。”
上周五的下跌中,现货金价单日下滑3.62%,最低触及每盎司3870美元,为一年多来的低点,10月份现货金价整月跌幅达6.77%。今年以来持续高企的利率水平与居高不下的通胀数据,一直对表现形成压制,但弗里奇认为,这两项因素不足以解释此番猛烈的抛售行情。
油价走高推升了通胀预期,对形成间接压力。国际油价攀升至六个月高位,市场担忧通胀再度加速。通常被视为通胀对冲工具,但此次能源涨价反而拖累了金价,市场开始押注美联储将延续加息路径。德国商业银行判断,美联储9月完成加息后,凭借经济韧性以及远高于2%目标的通胀水平,12月可能再度加息。
利率关联失灵,流动性紧张成为下跌主因
值得注意的是,与利率过去的联动关系近期已经失效。美联储上周议息会议维持利率不变,市场对后续紧缩的预期有所降温,名义债券收益率与实际收益率同步回落。按照以往经验,收益率下行会降低持有无息资产的机会成本,从而对金价形成支撑,然而金价却出现大幅下挫。
弗里奇分析认为,这一反常走势说明,主导金价下跌的并非利率,而是整个金融市场的流动性紧缩。上周科技股因企业财报不及预期大幅回调,部分投资者被迫卖出,以筹措资金弥补股票亏损并应对追加保证金通知。ETF与期货市场成为抛压集中区域,机构投资者快速平仓套现;美国商品期货交易委员会数据显示,10月投机资金将净多头头寸降至五个月低位。
美国财政隐忧,为金价长期走强埋下伏笔
抛开短期波动,德国商业银行对的长期前景依然保持乐观,其核心依据在于美国财政状况持续恶化,市场开始质疑高利率环境能否长期维持。弗里奇指出,美国上一财年联邦财政赤字占国内生产总值的比重超过6%,债务与国内生产总值之比已突破100%。无论美国中期选举结果如何,短期内都很难推出有力的财政紧缩方案。
美联储抑制通胀的目标,与美国政府持续扩张的债务压力之间的矛盾日益突出。利率走高会直接推升联邦债务的付息成本,进一步加剧财政压力。这种约束会限制美联储加息的空间,即便通胀居高不下,美联储主席也很难把利率提升到足以彻底压制通胀的水平。他表示:“尽管美联储一直不愿承认,但受制于债务问题,它很难把利率上调至对抗高通胀真正需要的水平,而这一局面,最终会推动金价上行。”
结语
短期流动性冲击引发的金价回调,掩盖了长期基本面的变化。在财政赤字高企、债务负担沉重的大背景下,美联储的货币政策空间持续受到压缩,的长期配置价值依然值得关注。
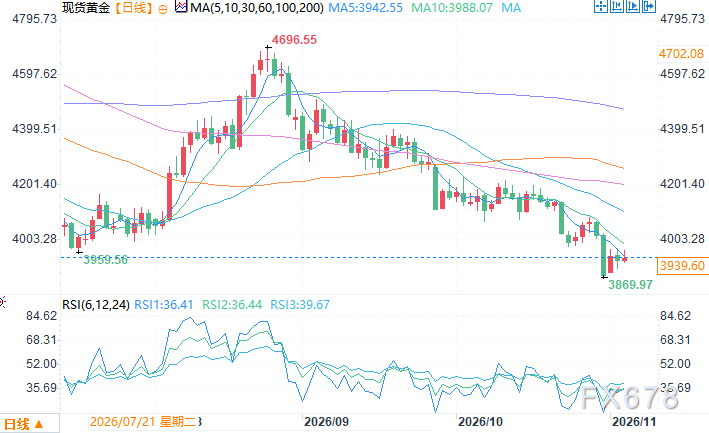
日线图 来源:易汇通
北京时间11月4日10:58 报 3935.60 美元/盎司







