


原油方面,地缘风险集中兑现是主要推手。伊朗持续宣示对霍尔木兹海峡的管控,航运机构记录到多起商船遭袭事件;沙特与也门胡塞武装相互发动打击,俄乌双方也重新对能源设施实施定点袭击。Kpler数据显示,上周中东原油七日均流量已降至约850万桶/日,而前一周仍高于2000万桶/日,期间至少出现10起涉及商船的确认事件。这种断崖式的运输受阻很快传导至价格,布伦特原油重新站上109美元,WTI原油则在98至99美元之间反复震荡。加元作为典型的资源型货币,对能源价格较为敏感,油价回升为其提供了即时买盘,这也是在美元整体走强的大背景下,美元兑加元仍能独立走弱的关键原因。
货币政策层面,两国央行的政策处境差异正在压缩汇率的趋势性空间。加拿大方面,皇家银行经济学家认为,该行仍身处“进退两难的平衡”之中:国内需求偏弱,但油价上扬又带来新的通胀压力。目前整体通胀仅略高于目标水平,剔除食品与能源后的核心CPI、CPI-trim和CPI-median等指标仍在2%左右徘徊。这一矛盾局面使决策层保持审慎,皇家银行的基准判断是利率将维持至2026年不变。由此可见,加元难以借助加息预期获得额外动力,其走强更多依托油价与风险情绪,而非利差扩大,因此加元的强势或难以持久。
美元方面,美联储主席沃什上周对美国经济韧性表示乐观,但并未就未来调整利率的时机与幅度给出明确指引。市场据此将10月维持利率不变的概率抬升至82.8%左右(各机构口径略有出入),而对年末是否收紧政策的判断也存在明显分歧。这种“方向不明、时点后移”的局面,使美元指数在周初继续承压。市场分析指出,美元指数上周表现疲软,本周一交投情绪趋于防守,显示投资者正在重新评估美联储政策路径,态度相当谨慎。需要留意的是,美元目前更像是阶段性回落而非趋势逆转,若年末收紧预期再度升温,美元的利差优势仍可能回归,届时将对美元兑加元形成反向压制。
从全球视角看,当前汇价波动本质上是“油价—通胀—政策”传导链条的结果。油价上涨短期内利好加元,但若持续走高,则会加大加拿大央行的通胀压力,甚至收窄其未来的宽松空间,这种相互抵消的机制正是商品货币的典型特征。另一方面,霍尔木兹海峡承担着全球约五分之一的海运原油运量,一旦中断长期化,将引发全球能源成本重估,并通过通胀预期影响主要央行的政策节奏,最终反馈至汇率。因此,投资者不宜将油价上涨简单等同于看多加元,更应关注这一涨幅能否转化为可持续的贸易顺差与资本流入。
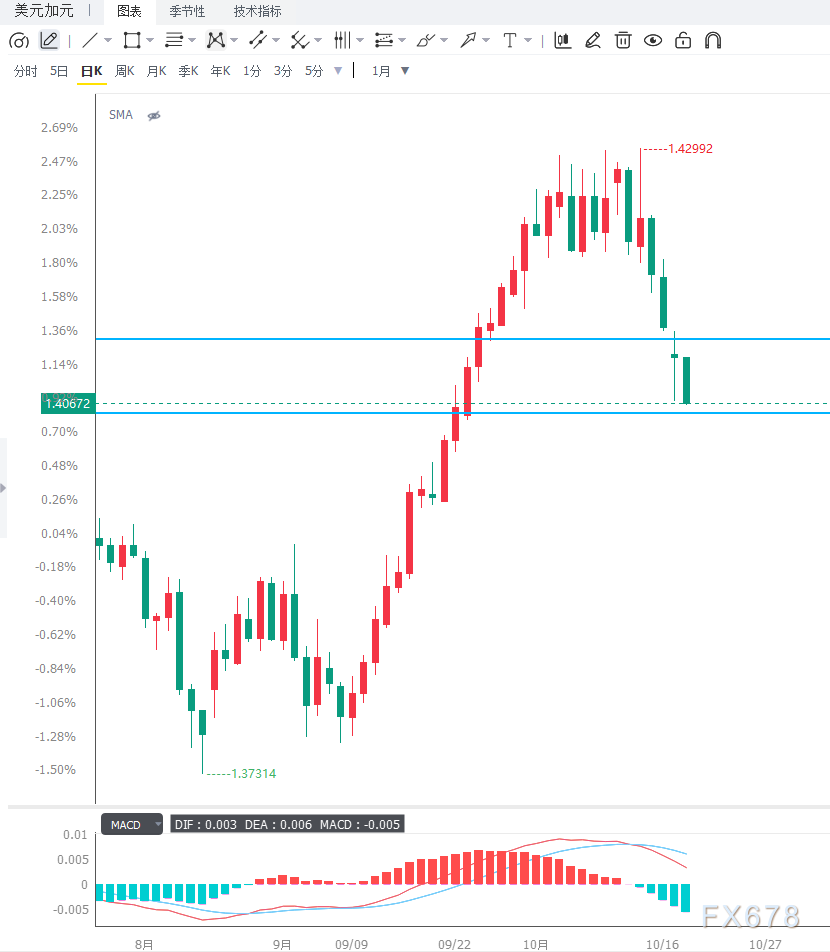
日线级别上,美元兑加元已跌破近期整理平台下沿,汇价运行于20日指数移动平均线与100日简单移动平均线下方,短期均线呈空头排列,说明中期偏空格局尚未修复;RSI(14)降至44附近,位于50中轴线下方但未进入超卖区间,表明下行动能仍在释放,继续探底的空间犹存。上方首要压力位于1.4150至1.4160,其次为1.4200整数关口与1.4260前高区域;下方支撑依次关注1.4050、1.4000整数关口及1.3950。4小时图上,汇价自1.4180附近回落后沿短期均线缓慢下行,MACD柱状线在零轴下方持续放大、快慢线向下发散,显示空方仍占据主导。若反弹至1.4120至1.4140区间受阻,可视为短线逢高沽空的参考信号;若有效跌破1.4050且成交量同步放大,则或将加速测试1.4000;反之,唯有重新站稳1.4160上方,才能表明本轮四连阴调整告一段落,转入区间整理。
编辑总结
美元兑加元短线的主要逻辑在于油价回升与美元回落的共振,但这种共振能否延续仍有待观察。加元目前的支撑主要来自地缘溢价,而非基本面的实质改善;加拿大央行在经济疲软与通胀隐忧之间保持谨慎,难以提供额外的利率支撑;美元的回落源于政策预期的模糊化,而非紧缩周期的终结。因此,汇价更可能在1.4000至1.4200区间内反复震荡,若要实现单边突破,还需要更强的催化因素。后续应重点关注三大变量:其一,霍尔木兹海峡的通行状况与中东局势走向,这将直接决定油价溢价的持续时间;其二,加拿大通胀数据与央行表态,若核心指标偏离2%附近区间,市场预期可能随之修正;其三,美联储年末政策路径的最终明确,这仍是决定美元中期走向的关键。







