


美国应急库存持续减少,市场开始重新评估其供应缓冲能力以及远期风险。
上周,美国战略石油储备(SPR)降至约2.83亿桶,为1982年10月以来的低点。造成这一局面的原因是,美国为应对伊朗局势引发的供应断档,已累计投放1.72亿桶原油。目前该储备的库存率尚不足四成。
关键数据:SPR跌至2.83亿桶,为1982年以来低位
援引知名媒体引用的美国能源部数据,上周美国战略石油储备下滑至约2.83亿桶,是自1982年10月以来的最低水平。
此次下降主要来自美国在3月11日确定的1.72亿桶释放计划,该计划目前仍在推进。在国际能源署32个成员国一致同意释放的4亿桶原油与成品油中,美国的份额最大。
实际释放速度低于预期。能源部在3月曾指出,按照计划的排放速率,交付需要约120天,即预计在7月中旬前后完成。
不过,释放工作一直延续到10月。能源信息署的数据显示,目前储备量较释放前减少了约1.3亿桶。
储备背景:创建于1970年代,授权容量为7.14亿桶
该储备设立于1970年代,起因是阿拉伯石油禁运让美国意识到自身在供应冲击面前的脆弱。其授权存储容量为7.14亿桶,分散存放于墨西哥湾沿岸四处地下盐穴之中。按现有存量计算,储备填充率低于40%。
这一背景的关键在于:SPR的设立目的就是应对供应冲击。如今的释放正是其发挥作用的体现,但代价是储备已降至1980年代初以来的低位。
储备持续消耗,也意味着美国抵御未来供应中断的缓冲能力正在减弱。
交换机制:约2亿桶需回补,未来补库将拉动需求
此次释放并非直接出售,而是采用交换方式进行。提取原油的企业需在日后归还,并额外补交一定数量。能源部表示,预计在一年内可在不增加纳税人负担的前提下收回约2亿桶。
由此看来,释放的供应终将被抵消。但在回补阶段,库存重建本身会推高石油市场需求。
这一机制的含义在于:当前的释放为市场增加了供应,而未来的补库则会增加需求,从而对远期价格形成支撑。
市场影响:储备见底削弱应对能力,风险溢价或将走高
储备处于低位之时,原油价格仍维持在高位。高盛上周指出,现货布伦特原油价格较其公允价值估算高出约25美元/桶,风险溢价明显。该行认为,进一步的供应中断风险与接近纪录低位的全球库存是主要驱动因素。
应急储备的减少,意味着一旦冲突升级、供应再度受阻,美国可动用的调节空间将更为有限。
这一影响的核心在于:储备消耗削弱了美国应对新一轮供应冲击的能力。如果伊朗局势进一步恶化,原油风险溢价可能随之抬升。交易者接下来将重点关注释放节奏以及补库时机。
总结
上周美国战略石油储备降至约2.83亿桶,为1982年10月以来的低点。美国为应对伊朗冲突导致的供应中断,已投放1.72亿桶。目前储备填充率不足40%,较释放前减少约1.3亿桶,释放进度也慢于原定计划,并一直延续到10月。
由于释放采用交换形式,约2亿桶需在未来归还。补库阶段将带动需求增长,进而可能支撑远期油价。应急储备的消耗削弱了美国应对新一轮供应冲击的能力,若伊朗局势升级,原油风险溢价或将增加。
高盛测算,现货布伦特原油价格高出公允价值近25美元/桶,理由是全球库存接近纪录低位。
交易者将持续关注释放节奏与补库时机。整体来看,当前释放为紧张的市场注入了供应,但储备能力下降与未来补库需求,将为油价远期曲线提供支撑。
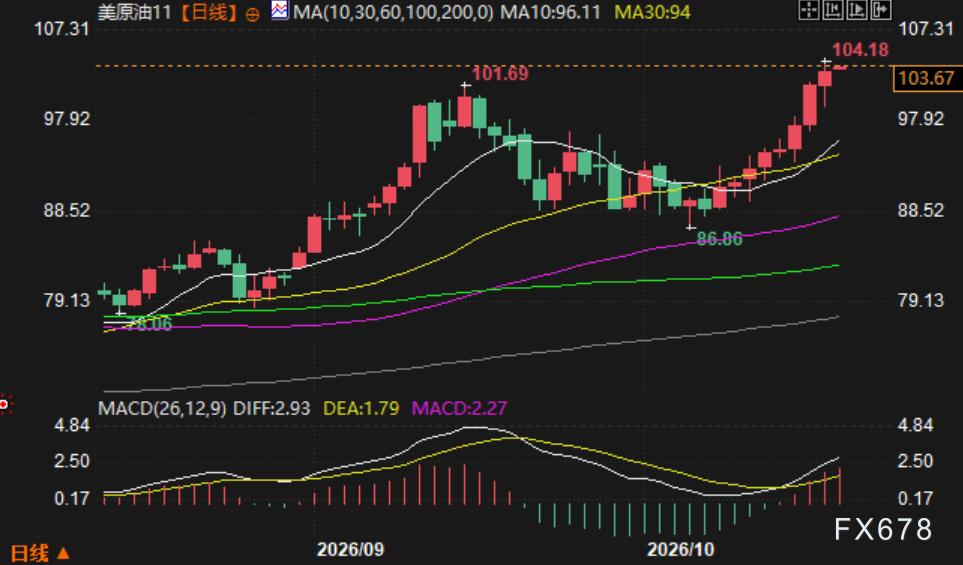
(图为WTI原油11月合约日K线走势,数据来源:易汇通)
北京时间7:10,WTI原油11月合约报价103.67美元/桶。







