霍尔木兹海峡供应约束与谈判进程
霍尔木兹海峡通常承载着全球约五分之一的石油运量,每日通过的规模大致在1700万至2000万桶之间。眼下通航水平明显低于常态,部分追踪数据表明,近期每日原油及成品油流出量已降至900万桶左右,约为正常水平的一半。伊朗海军及相关部队已加强海峡东侧与阿曼湾一带的监控力度,官方表态称该航道关乎国家,未经协调的船只通行将受到相应处置。伊朗方面明确指出,只要美方继续维持封锁与制裁,己方就会延续现有管控措施,商船需遵照既定规则航行。美国则把核问题作为谈判的前提条件,双方在议程先后上的分歧使得实质进展十分有限。特朗普近日公开称,在11月3日中期选举之前不会对伊朗动武,但海上封锁仍将维持。这番表态在一定程度上压低了冲突升级的预期,不过海峡内的实际通行依旧受到多重因素掣肘。供应层面的持续不确定,使得风险溢价难以迅速回落,市场对任何谈判动向依然反应敏感。
沙特与胡塞冲突对地区能源设施的冲击
沙特与胡塞武装之间的摩擦近期重新加剧,胡塞一方袭击了沙特的机场以及阿美公司相关设施,沙特则对胡塞控制区域展开反制行动。机场停运和能源设施受损,直接削弱了地区的物流运转与部分炼化产能,也让投资者的相关业务布局面临更多干扰。沙特能源部长表示,将借助维护、抢修、改道及替代方案等途径,确保供应不中断。东西向输油管道在前期承担了部分分流作用,但如今海峡受限与胡塞行动同时出现,使得东西两侧的出口通道同时承压。地区冲突持续,令市场对海湾供应韧性的判断更趋审慎,任何再度针对关键设施的事件,都可能放大价格的波动幅度。相较于谈判僵局,这一冲突层面更多体现为局部供应中断的风险,而非全面断供的预期。
美国商业库存走势与供需格局
美国能源信息署数据显示,截至10月9日当周,美国商业原油库存减少860万桶,降至4.156亿桶,比五年均值低约3%。炼厂开工率保持在93.5%左右,原油产量估算为每日1370万桶,较前一周有所下滑,部分原因与飓风影响有关。汽油库存增加,馏分油库存减少,商业石油库存总体收缩。库欣交割地库存小幅回升。此次降幅超出多数市场预期,表明在进口放缓、炼厂运转相对平稳的情况下,国内供应缓冲空间有所收窄。库存下降本身并不能直接决定价格走向,但与海峡通航受限相叠加,便加深了市场对全球供应弹性的担忧。若后续周度数据仍显示库存持续消耗,或进口进一步受限,当前风险溢价的定价逻辑可能会延续下去。
技术指标解读
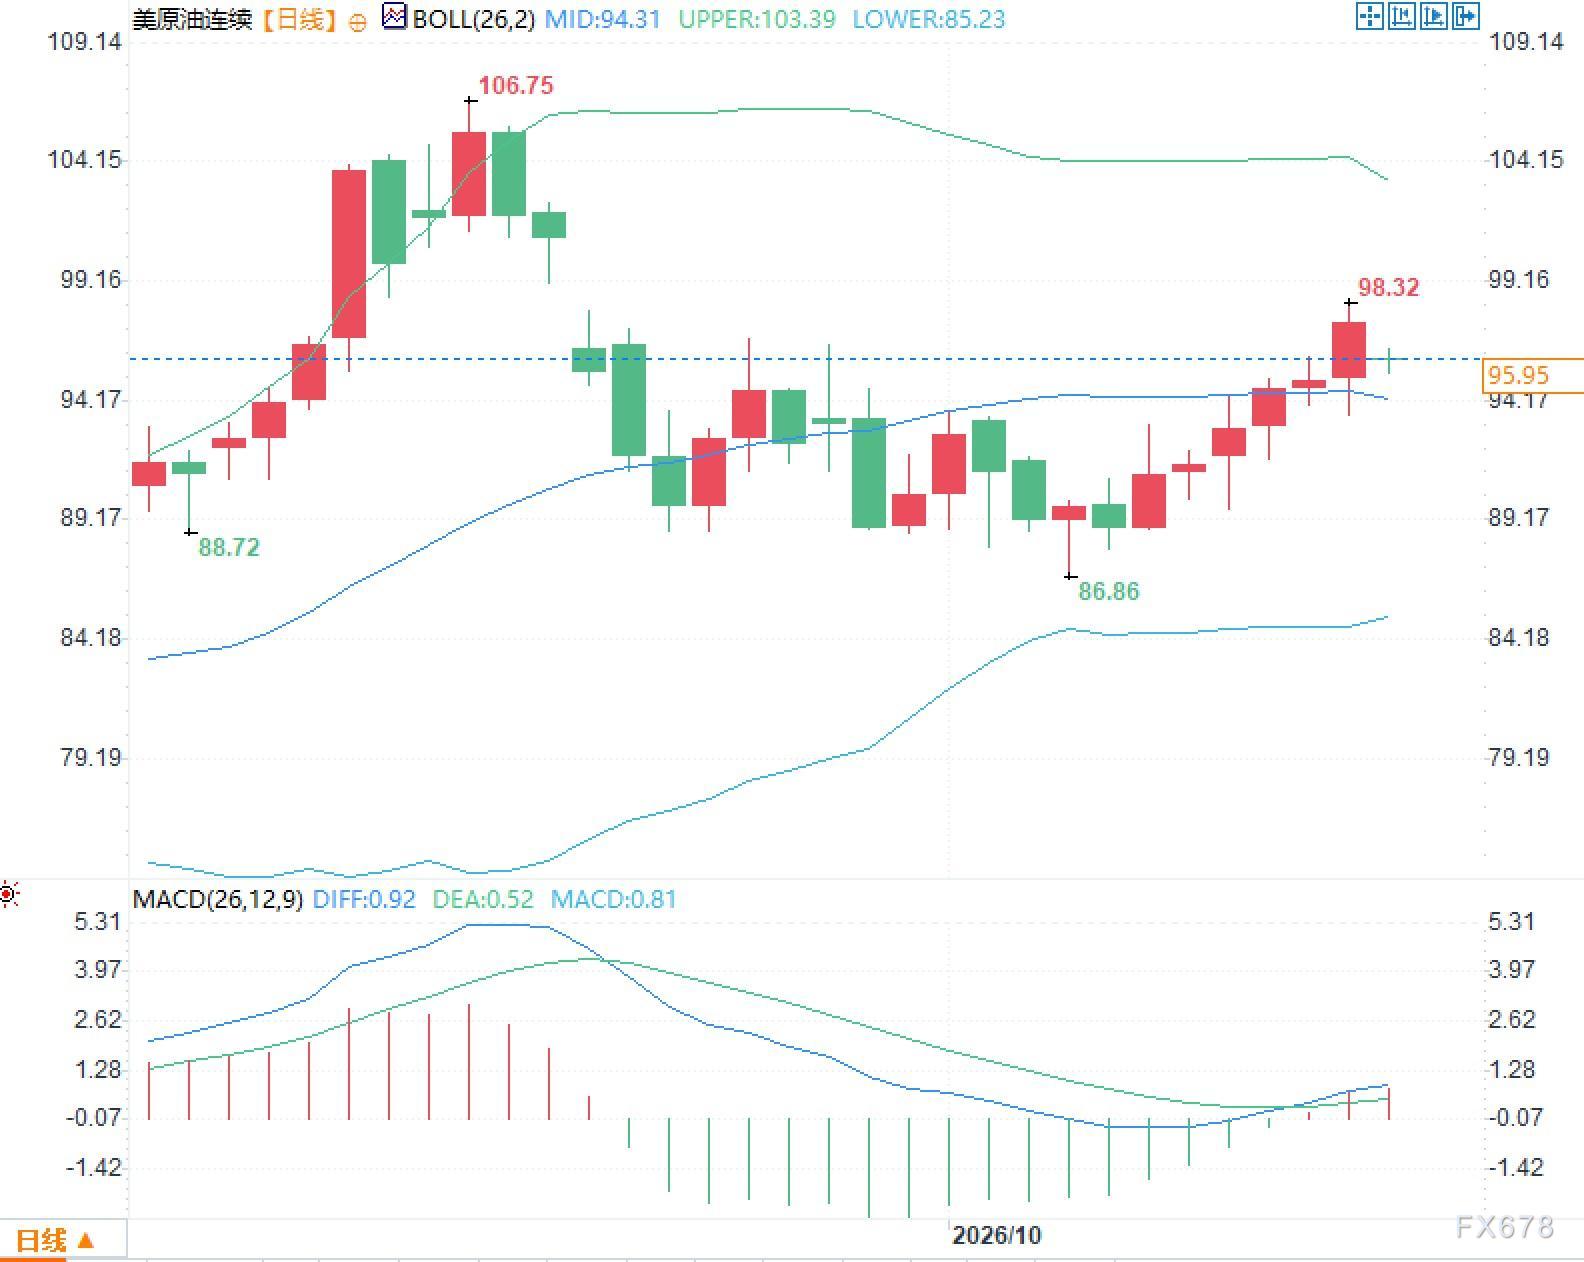
美原油日线图显示,布林带中轨位于每桶94.31美元,上轨为每桶103.39美元,下轨为每桶85.23美元。目前价格运行在中轨附近,近期高点曾触及每桶106.75美元,之后回落,并在中轨上下来回震荡。MACD指标中,DIFF为0.92,DEA为0.52,柱状值为0.81,整体位于零轴上方。前高回落后,价格波动幅度有所收敛,但仍未完全跳出中轨附近的震荡区间。