



美国总统特朗普周五公开表示,不会向伊朗派遣美军地面部队。这一表态明显削弱了市场对美伊近期爆发正面军事冲突的担忧,WTI在亚盘时段因此回吐了部分涨幅。不过,中东局势的风险尚未消退。美国中央司令部证实,本周位于霍尔木兹海峡的一艘新加坡籍集装箱船遭伊朗发射的飞行物击中并沉没。虽然过去24小时仍有逾40艘船只通过霍尔木兹海峡,航运并未完全停摆,但油轮运价依然维持在高位,实际供应层面的风险持续存在。
EIA库存数据是昨日油价大涨的主要推动力。截至10月9日当周,美国商业原油库存减少855.7万桶,至4.156亿桶,远高于市场此前预估的约28.8万桶降幅,创下2月以来单周最大降幅。馏分油库存下降250万桶至1.026亿桶,触及同期历史低位,比五年均值低约12%。与之相反,汽油库存意外增加350万桶至2.083亿桶,显示汽油需求边际走弱。此次超预期去库主要受飓风“伊萨亚斯”影响,墨西哥湾超过七成原油产量一度停工,原油进口日均减少约79万桶。不过,周三起大部分受影响产能已陆续恢复,飓风造成的短期供应扰动正在减弱。
IEA储备投放对市场情绪形成一定压制,但实际影响相对有限。周四,IEA确认成员国将加速释放3月承诺的4亿桶储备中尚未投放的剩余1亿桶,其中包括尽快投放2000万桶柴油。不过市场普遍认为,这属于兑现既有承诺而非新增干预,规模不足以从根本上缓解柴油供应紧张的局面。另一方面,美国或将放宽对“影子船队”的制裁以压降全球运输成本,俄罗斯也表示柴油最快两至三周后即可发货。上述潜在增量供应对布伦特构成额外压力,也是WTI与布伦特价差收窄的重要原因。
技术面上,WTI日线在连续六日上涨后触及98美元附近高位,短线出现获利了结的卖压。日线枢轴点位于95.04美元/桶,支撑阻力的最大覆盖区间为91.93至98.20美元/桶。当前价格运行于枢轴点上方,多头仍掌握主动,但已逼近区间上沿,若想进一步上攻,需要成交量配合。均线方面,短期均线持续向上发散,价格站稳20日均线上方,中期趋势结构未被破坏。但MACD在零轴上方出现红柱收窄迹象,快慢线间距缩小,显示上行动能有所衰减,属于连涨后的技术性整理。RSI读数约62,处于中性偏强区域但未进入超买区间,仍有上行空间,但短期动能趋于平衡。布林带方面,价格触及上轨附近后回落,带宽略有扩张,波动率有所抬升。若价格重新站回97.50美元上方,有望测试98.00至100.00美元整数关口;若跌破中轨,则可能回踩93.00至92.00美元区域寻找支撑。
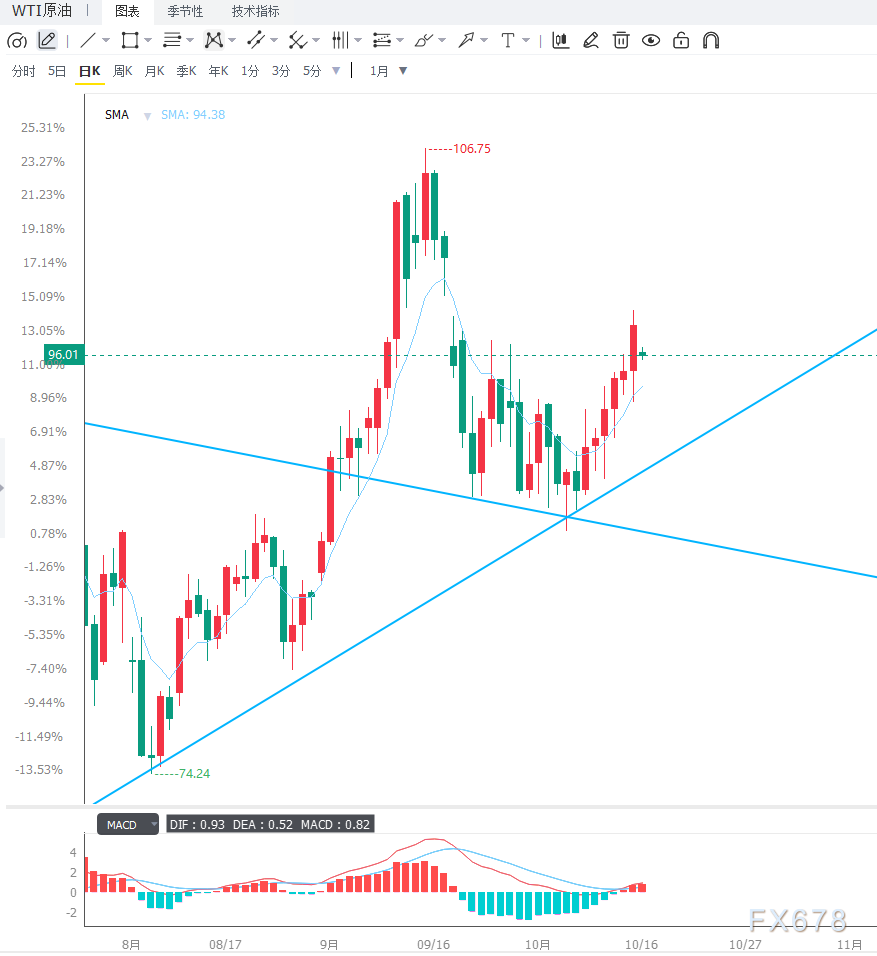
从4小时周期来看,油价在上升通道内高位横盘,短周期均线趋于走平,MACD空头动能开始显现但尚未形成有效死叉,属于典型的“涨多消化”形态。斐波那契回撤显示,93.84美元(0.618回撤位)是关键支撑,箱体上沿97.50美元附近(前期向下跳空缺口)构成重要阻力。若跌破93.84美元,则可能打开向92.00美元乃至90.50美元的回调空间;若放量突破97.50美元,则有望挑战98.00至100.00美元区域。
编辑总结
WTI原油目前处于“地缘风险溢价托底”与“政策增量供应压制”之间的拉锯状态。特朗普的表态暂时缓和了美伊直接冲突的担忧,但霍尔木兹海峡的航运风险、EIA超预期去库以及柴油紧张格局仍为油价提供底部支撑。IEA储备投放及影子船队制裁放松的预期对布伦特形成压制,对WTI影响则较为有限。短线走向取决于中东局势是否进一步升级、飓风过后墨西哥湾产能的恢复进度,以及下周美国中期选举前政策面是否出现新变化。在98至100美元阻力带未被有效突破之前,整体格局仍以高位震荡为主,但需防范地缘突发事件引发的向上破位风险。







